
Por ejemplo: posicionar web, email marketing, estrategias online...
Publica tu artículo Usuario - - Acceso de Usuarios | Viernes - 20.Noviembre.2026 |


La atención cuidadosa a éstas cinco áreas de toma de decisiones es clave para la administración de operaciones exitosas.
La moderna administración de operaciones trabaja sobre tres aspectos fundamentales que son:
• La calidad total, entendida ésta como el cumplimiento de las especificaciones generadas en respuesta a los requerimientos de los clientes y consumidores.
• La administración científica que implica adoptar decisiones basada en hechos, lo cual comprende el conocimiento de las variaciones, un enfoque centrado en los procesos y un análisis sistémico.
• El trabajo en equipo que integra en sus procesos tanto a los proveedores como a los clientes.
Los administradores de operaciones no trabajan solamente en empresas productoras de bienes, también lo hacen en industrias de servicio. En el caso de las industrias de servicio privadas, se emplean gerentes de operaciones en hoteles, restaurantes, aerolíneas, bancos y tiendas al menudeo. En todas estas empresas, los administradores de operaciones, en forma muy parecida a sus contrapartes de las empresas que producen bienes, son responsables del suministro de servicios.
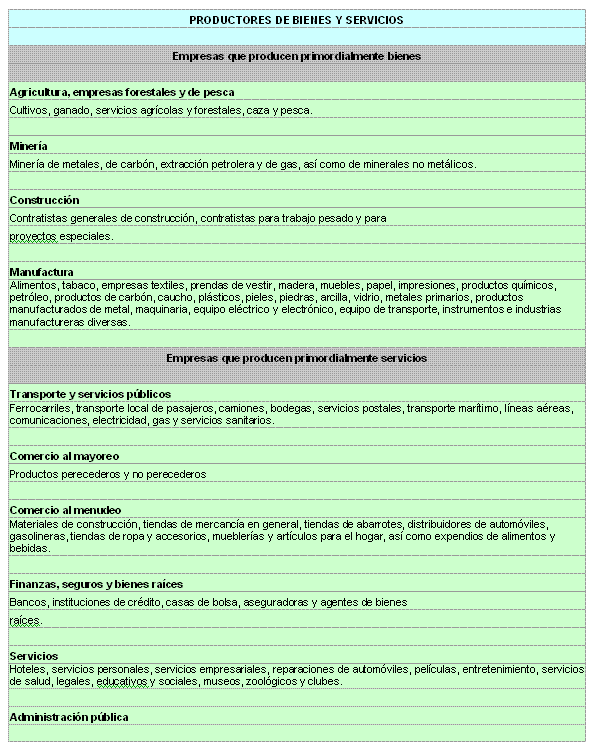
Muchas organizaciones producen una mezcla de bienes y servicios. Es por esto que resulta apropiado hacer una clasificación de las industrias en una escala continua entre las que producen únicamente bienes y aquellas otras que sólo generan servicios.
Plan de Operaciones
El contenido de todo Plan de Operaciones gira en torno del ¿cómo? y ¿con qué?, ya que de muy poco nos serviría haber identificado y definido un producto o servicio tan interesante y atractivo que nuestros clientes potenciales estuviesen todos ellos ansiosos de poseerlo, utilizarlo y disfrutarlo si después no fuésemos capaces de fabricarlo, comercializarlo y prestarlo.
Además, no hay que olvidar que muchos de los datos necesarios para realizar el Plan Financiero deben ser proporcionados por el Plan de Operaciones. Cuando esto no es así, el Plan Financiero se convierte en una mera “cocina de números” que, con independencia de que su presentación aparente sea muy completa y exacta, puede resultar en datos peligrosamente engañosos.
Es por ello que los objetivos básicos de cualquier Plan de Operaciones son:
1. Establecer los procesos de producción / logísticos / de servicios más adecuados para fabricar / comercializar / prestar los productos / servicios definidos por el Plan de la empresa.
2. Definir y valorar los recursos materiales y humanos necesarios para poder llevar a cabo adecuadamente los procesos anteriores.
3. Valorar los parámetros básicos (capacidades, plazos, existencias, inversiones, etc.) asociados a los procesos y recursos citados en los dos punto anteriores y comprobar que son coherentes con los condicionantes y limitaciones esenciales impuestos por el entorno, la definición de negocio, las estrategias generales del mismo y los otros componentes del Plan de empresa (Planes de Marketing y Ventas, Económico-Financiero, de Recursos Humanos). Si no se da dicha coherencia, es imprescindible revisar a fondo el Plan de Operaciones, para lo cual es preciso tener presente en todo momento los condicionantes y limitaciones.
4. Programar y valorar el período de puesta en marcha.
Las etapas para la realización del Plan de Operaciones son:
1. Identificar los principales Condicionantes Externos, impuestos por el entorno.
2. Identificar los principales Condicionantes Internos, impuestos por el propio Plan de la empresa.
3. Establecer los Procesos y Operaciones más adecuados.
4. Definir los Recursos Materiales necesarios.
5. Definir los Recursos Humanos necesarios.
6. Establecer la Distribución en Planta más adecuada.
7. Establecer la Infraestructura Física más adecuada.
8. Establecer la Localización más adecuada.
9. Determinar los Plazos.
10. Determinar las Capacidades.
11. Determinar las Existencias.
12. Determinar los Costes Unitarios.
13. Determinar los Gastos Operativos.
14. Determinar las Inversiones.
15. Programar y valorar la Puesta en Marcha del Plan de Operaciones.
La moderna administración de operaciones trabaja sobre tres aspectos fundamentales que son:
• La calidad total, entendida ésta como el cumplimiento de las especificaciones generadas en respuesta a los requerimientos de los clientes y consumidores.
• La administración científica que implica adoptar decisiones basada en hechos, lo cual comprende el conocimiento de las variaciones, un enfoque centrado en los procesos y un análisis sistémico.
• El trabajo en equipo que integra en sus procesos tanto a los proveedores como a los clientes.
Los administradores de operaciones no trabajan solamente en empresas productoras de bienes, también lo hacen en industrias de servicio. En el caso de las industrias de servicio privadas, se emplean gerentes de operaciones en hoteles, restaurantes, aerolíneas, bancos y tiendas al menudeo. En todas estas empresas, los administradores de operaciones, en forma muy parecida a sus contrapartes de las empresas que producen bienes, son responsables del suministro de servicios.
Muchas organizaciones producen una mezcla de bienes y servicios. Es por esto que resulta apropiado hacer una clasificación de las industrias en una escala continua entre las que producen únicamente bienes y aquellas otras que sólo generan servicios.
Plan de Operaciones
El contenido de todo Plan de Operaciones gira en torno del ¿cómo? y ¿con qué?, ya que de muy poco nos serviría haber identificado y definido un producto o servicio tan interesante y atractivo que nuestros clientes potenciales estuviesen todos ellos ansiosos de poseerlo, utilizarlo y disfrutarlo si después no fuésemos capaces de fabricarlo, comercializarlo y prestarlo.
Además, no hay que olvidar que muchos de los datos necesarios para realizar el Plan Financiero deben ser proporcionados por el Plan de Operaciones. Cuando esto no es así, el Plan Financiero se convierte en una mera “cocina de números” que, con independencia de que su presentación aparente sea muy completa y exacta, puede resultar en datos peligrosamente engañosos.
Es por ello que los objetivos básicos de cualquier Plan de Operaciones son:
1. Establecer los procesos de producción / logísticos / de servicios más adecuados para fabricar / comercializar / prestar los productos / servicios definidos por el Plan de la empresa.
2. Definir y valorar los recursos materiales y humanos necesarios para poder llevar a cabo adecuadamente los procesos anteriores.
3. Valorar los parámetros básicos (capacidades, plazos, existencias, inversiones, etc.) asociados a los procesos y recursos citados en los dos punto anteriores y comprobar que son coherentes con los condicionantes y limitaciones esenciales impuestos por el entorno, la definición de negocio, las estrategias generales del mismo y los otros componentes del Plan de empresa (Planes de Marketing y Ventas, Económico-Financiero, de Recursos Humanos). Si no se da dicha coherencia, es imprescindible revisar a fondo el Plan de Operaciones, para lo cual es preciso tener presente en todo momento los condicionantes y limitaciones.
4. Programar y valorar el período de puesta en marcha.
Las etapas para la realización del Plan de Operaciones son:
1. Identificar los principales Condicionantes Externos, impuestos por el entorno.
2. Identificar los principales Condicionantes Internos, impuestos por el propio Plan de la empresa.
3. Establecer los Procesos y Operaciones más adecuados.
4. Definir los Recursos Materiales necesarios.
5. Definir los Recursos Humanos necesarios.
6. Establecer la Distribución en Planta más adecuada.
7. Establecer la Infraestructura Física más adecuada.
8. Establecer la Localización más adecuada.
9. Determinar los Plazos.
10. Determinar las Capacidades.
11. Determinar las Existencias.
12. Determinar los Costes Unitarios.
13. Determinar los Gastos Operativos.
14. Determinar las Inversiones.
15. Programar y valorar la Puesta en Marcha del Plan de Operaciones.
Compártelo:


Vota:
Resultado: 

(455 votos: promedio 8.96 sobre 10)

 | Autor: Mauricio León Lefcovich
30/03/2005 |  |  |
 | Comentarios | añadir comentario | |
Esta web no se hace responsable de los comentarios escritos por los usuarios. El usuario es responsable y titular de las opiniones vertidas. Si encuentra algún contenido erróneo u ofensivo, por favor, comuníquenoslo mediante el formulario de contacto para que podamos subsanarlo. | ||
| ||
| | |
| | |

Ultimos comentarios
- roger en Cómo enfocar tu estrategia SEO para tener mejores resultados en tu negocio online
- dada2504 en SEO Off-Page: la estrategia externa para optimizar el posicionamiento de tu web
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en El ciberbullying requiere medidas inmediatas
Lo + Valorado
Lo + Visto
Nube de etiquetas
