
Por ejemplo: posicionar web, email marketing, estrategias online...
Publica tu artículo Usuario - - Acceso de Usuarios | Viernes - 20.Noviembre.2026 |
En los últimos meses cada vez hay una percepción más importante de que las entidades financieras “han cortado el grifo” debido a la crisis financiera y al cambio de sus políticas internas. Sin embargo, la buena noticia de las últimas semanas es que ahora están mucho más flexibles para apoyar a las empresas en su viabilidad y continuidad... Y eso ¡es una gran noticia para todos!
Esto es debido a que todas las partes hemos entendido que la realidad actual es que las empresas -con el alto nivel de deuda que tienen- son socios de las entidades financieras. Por ello, la única solución sostenible a medio plazo es que las empresas paguen la deuda que tienen con las entidades financieras y que éstas hagan todo lo posible para ayudar a las empresas a que puedan cumplir con sus compromisos. De todos modos y a pesar de las buenas intenciones, es cierto que hay que encontrar un punto de encuentro en la que todas las partes estén cómodas para afrontar el plan de trabajo conjunto y es ahí donde se centra un proceso de reestructuración tanto financiera como operativa.
Un concepto importante es que habitualmente la reestructuración financiera no tiene sentido sin la reestructuración operativa/estratégica y viceversa, por lo que hace falta desarrollar ambas tareas en paralelo para asegurar la viabilidad de la compañía y por tanto el éxito de todas las partes intervinientes, tanto la empresa como las entidades financieras. Igualmente, también hay que destacar que aunque la reestructuración financiera tiene como un elemento importante a las entidades financieras, hay muchos más elementos: proveedores, clientes, stocks, acreedores no comerciales.... Y más aún en situaciones extremas donde los flujos de caja de las operaciones son insuficientes a pocas semanas vista y donde la reestructuración de la deuda bancaria junto a otras medidas de generación de caja (clientes, proveedores y stocks principalmente) son las medidas clave para asegurar la viabilidad.
Pero todo no son buenas noticias. Como muchas otras cosas en los últimos meses, la relación con las entidades financieras ha cambiado. Van a seguir dando dinero pero no tanto como los últimos años y la gran diferencia es que ahora están siendo mucho más selectivos y están eligiendo quien y cómo le van a dar ese dinero. Y obviamente van a exigir diferenciales mucho más altos.
Por todo lo comentado anteriormente, ahora mismo es más importante que nunca que tengamos planes de negocio que generen los suficientes flujos de caja para el repago claro de la deuda y un equipo que transmita la suficiente confianza a terceros.
Para afrontar el proceso de reestructuración de deuda, debemos seguir los siguientes pasos:
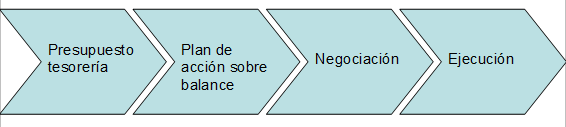
1. Presupuesto de tesorería para tener visibilidad sobre los flujos de caja del negocio
La facilidad de acceso a liquidez de los últimos años ha hecho que la gestión de tesorería no haya sido una prioridad en la gestión financiera. Prueba de ello es que el 77% de las empresas no tienen herramientas de gestión de tesorería correctas, y por tanto, en el cambio de ciclo que estamos viviendo nos encontramos que el actualidad las empresas tienen poca visibilidad sobre las necesidades de liquidez. Es muy habitual que empecemos a trabajar con empresas que nos manifiestan que su problema es de rentabilidad pero no de tesorería y que cuando hacemos el plan de tesorería tienen problemas de liquidez a los dos meses. ¡Nunca hay que olvidar la caja!
Por ello, lo primero es elaborar un presupuesto de tesorería con el horizonte temporal que marque el repago de la deuda, y que permita detectar las necesidades de capital a corto, medio y largo plazo.
Algunos errores clásicos en la elaboración del presupuesto de tesorería son:
- El exceso de optimismo en las proyecciones de negocio sobrevalorando habitualmente las ventas y no queriendo valorar las tendencias claras del mercado. Habitualmente estas proyecciones se hacen más con el “corazón que con la cabeza”. Hemos de recordar que tal como señalaba nuestro estudio de situaciones de crisis, sólo el 29% de las veces se cumplen los planes por lo que hay que tener en cuenta el realismo en la elaboración del plan.
- El exceso de optimismo en los flujos de caja bien en la previsión de cobros/pagos o bien en las relaciones con entidades financieras. En función de la estructura del pool que tengamos, debemos plantearnos que nuestra estructura de circulante (pólizas, líneas de descuento, etc.) puede disminuir radicalmente a corto plazo y debemos preverlo para tomar decisiones. ¡Pensemos en los escenarios realistas y no los que nos gustaría que sucediese!
- Hacer proyecciones de cuentas de resultados pero no de flujos de caja con lo que cometemos un error de base ya que en situaciones como la actual, lo único importante es la caja y la cuenta de resultados es una herramienta muy poco útil.
- Creer mucho en los ingresos extraordinarios como por ejemplo la venta de activos inmobiliarios o de unidades de negocio que en la actualidad es una misión muy complicada. Siempre debemos plantear una fecha límite para este tipo de actuaciones y si no se cumple, pensar que no va a haber ese ingreso.
A fin de evitar estos errores, deben reflejarse en el presupuesto de tesorería todas las variables que influyen en las entradas y salidas de efectivo, y dibujar distintos escenarios (habitualmente realista, optimista y pesimista), haciendo análisis de sensibilidad en función de distintas hipótesis. Cualquier error en este sentido puede poner en serio peligro la viabilidad financiera de la empresa.
De hecho, si este presupuesto arroja flujos de cajas negativos, se debe revisar el plan de negocio así como la estructura de balance para conseguir llegar a un plan que asegure la viabilidad de la compañía. En esta fase muchas veces hay que optimizar la caja globalmente con una visión unificada estratégica, operativa y financiera necesitando habitualmente equipos multidisciplinares para esta tarea.
2. Establecer plan de acción concreto para alcanzar la estructura de balance y los flujos de caja deseados
Una vez identificado mediante el presupuesto de tesorería el orden de magnitud sobre las necesidades de capital de la compañía a corto, medio y largo plazo, deben fijarse las líneas de acción concretas para alcanzar el objetivo de dotar a la organización de una estructura de balance sólida así como los flujo de caja deseados, no sólo para afrontar la crisis, sino para contribuir así a colocar a la compañía en la primera línea de la parrilla de salida para el momento de repunte de la economía.
Dichas líneas de acción pasan necesariamente por una reestructuración operativa/estratégica que maximice el flujo de caja generado por las operaciones ordinarias de la compañía así como por la reestructuración financiera.
Antes de iniciar un proceso de reestructuración de deuda, la compañía debe asegurarse de que se producen los siguientes acontecimientos:
- Dotarse de un Plan de Negocio adaptado a sus necesidades para garantizar su viabilidad, condición necesaria para llevar a buen término el proceso de reestructuración.
- Conocer los puntos fuertes y débiles de la empresa frente a Entidades Financieras y acreedores, en función de la situación del negocio, posición de cada jugador con la empresa, etc.
- Y finalmente, en algunas ocasiones, es conveniente dotar a la organización de un nuevo interlocutor con Entidades Financieras y Proveedores para que éstos perciban nuevos aires y se acometa la negociación con una predisposición adecuada por todas las partes.
Uno de los temas importantes a plantear es cómo va a ser el enfoque de negociación con las entidades financieras ya que como cualquier proceso de negociación habrá que pedir pero también habrá que ceder. En este sentido hay un equilibrio entre los tres elementos clave de la negociación deuda, garantías y plazos.
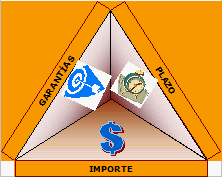
En este sentido, algunos elementos para la reflexión antes de enfocar la negociación son:
- Negociación individual o colectiva con las entidades financieras en función del nivel de deuda, de la relación con las entidades, la composición del pool, la presión de plazos, etc.
- El plan de negocio debe ser agresivo en la reducción de costes y la generación de flujos de caja y poco optimista con las mejoras en ventas.
- Es importante reflexionar si necesitamos plazos, mejora de condiciones o quitas en función de los flujos generados por el plan de negocio. En este sentido, es mucho más difícil conseguir “dinero nuevo” que carencias de capital.
- Por ejemplo, la negociación de carencias es una fórmula que puede dar oxígeno a corto y medio plazo y que actualmente es relativamente fácil obtenerla. El inconveniente de esta opción reside en que dispara el gasto financiero y que hay que asegurar los flujos de caja en el medio plazo para poder atender a los compromisos.
- Qué nivel de garantías se van a ofrecer a cada uno de los intervinientes en la negociación para que sea equitativo y teniendo muy en cuenta si se deben aportar garantías adicionales y en qué fase de la negociación.
- Desarrollar la negociación de una manera equitativa y transparente con todos los actores involucrados.
- También se debe analizar las ventajas e inconvenientes de hacer un sindicado en caso que aún no se tenga.
Además de todo esto hay dos líneas más que debemos explorar en todo el proceso:
- Ampliaciones de capital bien por socios actuales o de nuevos socios. Esta línea de trabajo depende mucho de la viabilidad futura de la empresa. Si la empresa es viable pero ha tenido un problema puntual, será fácil encontrar socios para una ampliación de capital. Sin embargo, los socios actuales deben hacer un análisis profundo de la situación y no hacerlo con el corazón ya que es clave “no poner dinero bueno sobre dinero malo”.
- Gestión del circulante mejorando cobros, pagos y stocks. Habitualmente es la fórmula más rápida y además que complementa perfectamente toda la renegociación con las entidades financieras. Consiste en la mejora de la gestión de tesorería en su amplio sentido para maximizar los flujos de caja incluso a costa de perder algo de rentabilidad. En nuestra experiencia práctica esta línea de acción está infravalorada ya que muchas veces en sectores industriales genera más liquidez que la negociación con las entidades financieras.
Además, hay opciones como sale&lease con un tercero que son muy complicadas en la actualidad excepto que sea un inquilino o un activo inmobiliario de muy alta calidad. Sin embargo, es más posible que se instrumenten este tipo de operaciones entre los mismos accionistas o entidades financieras de la sociedad.
Proceso de negociación
Dentro del proceso de reestructuración, la fase de negociación es clave y sugerimos aquí unas líneas de trabajo basadas en nuestra experiencia de los últimos meses:
- Entender que para la entidad financiera, somos socios y a nadie le interesa que acabemos en un concurso.
- Tener en cuenta que cada entidad es diferente y las políticas y los criterios son algo distintos por lo que en función del tipo de operación, sector, tamaño y nivel de riesgo debemos tener estrategias distintas para distintas entidades.
- Como en todas las negociaciones, la empatía es clave y buscar alternativas creativas poniéndose en la piel de la entidad financiera y entendiendo bien como ellos entienden la operación y sus riesgos asociados es clave para el éxito.
- Transparencia y sinceridad. Mentir a una entidad es la mejor manera de no conseguir dinero ahora ni los próximos diez años y aunque parece que es más fácil decir una mentira con los resultados, a la larga es un error muy importante.
- Estudiar bien a los interlocutores ya que cada tipo de operación puede tener interlocutores diferentes.
Un caso práctico
Una empresa de la industria del plástico que estaba en beneficios “contables” pero que no generaba flujo de caja libre, un banco no les renovó una póliza que suponía un 17% de su circulante 10 días antes de su fecha de vencimiento y la empresa tomó la decisión –seguramente no adecuada- de convertirla en un préstamo a 6 meses con garantías adicionales.
Esto les produjo un grave problema de tesorería debido a que su flujo de caja no era suficiente para el pago del préstamo lo que podía llevar la empresa a una situación prácticamente de concurso. Además, generó también un importante problema de imagen debido a que otras entidades financieras no vieron esta situación de manera positiva por dos motivos: primero, porque una entidad dejaba de confiar en la compañía en un sector poco atractivo y segunda, que se había concedido garantías adicionales.
Por todo esto, tuvimos que trabajar en un plan de choque inmediato debido a que había atender a los compromisos y además porque había vencimientos de otras pólizas a corto plazo.
Básicamente, el trabajo consistió en:
- Plantear una reestructuración operativa para garantizar a las entidades financieras que íbamos a incrementar sustancialmente el flujo de caja y por tanto minimizar los riesgos del repago de deuda. Para ello, el plan estaba basado totalmente en la reducción de costes operativos (eliminación de una línea de producto no rentable que mejoraba la rentabilidad 3 puntos sobre ventas).
- En paralelo con ello, empezamos a hacer este planteamiento a las entidades financieras buscando que no hubiese un efecto dominó y se optimizó los cobros de clientes y pagos a proveedores para cubrir las necesidades a corto plazo.
Con todo esto se consiguió que las entidades financieras siguiesen confiando en la empresa y se atendió a los compromisos asociados a la cancelación de la póliza con los flujos que se generaron optimizando los cobros y los pagos.
Conclusiones
En muchas empresas la reestructuración operativa no es suficiente para asegurar la viabilidad de la compañía por lo que se deben acometer procesos de reestructuración de deuda en paralelo.
La buena noticia es que en la actualidad es relativamente fácil conseguir el apoyo de las entidades financieras enfocando correctamente todo el proceso.
Eduardo Navarro y José Luis Garcia
Socio Director y senior Improven.


 | Autor: Improven Consultores
26/10/2009 |  |  |
 | Comentarios | añadir comentario | |
Esta web no se hace responsable de los comentarios escritos por los usuarios. El usuario es responsable y titular de las opiniones vertidas. Si encuentra algún contenido erróneo u ofensivo, por favor, comuníquenoslo mediante el formulario de contacto para que podamos subsanarlo. | ||
| ||
| | |
| | |


Ultimos comentarios
- roger en Cómo enfocar tu estrategia SEO para tener mejores resultados en tu negocio online
- dada2504 en SEO Off-Page: la estrategia externa para optimizar el posicionamiento de tu web
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en El ciberbullying requiere medidas inmediatas
Lo + Valorado
Lo + Visto
Nube de etiquetas
