
Por ejemplo: posicionar web, email marketing, estrategias online...
Publica tu artículo Usuario - - Acceso de Usuarios | Viernes - 20.Noviembre.2026 |


3. Productividad. Definición
La productividad puede definirse, simplemente, como la proporción entre entradas y salidas. Las entradas se refieren a los recursos utilizados en los procesos necesarios para generar las salidas. Cuanto mayor sea el esfuerzo empleado, mayores serán las entradas y, por consiguiente, menor la productividad. Las salidas son todo lo que se produce, mientras que las entradas son todo lo utilizado.
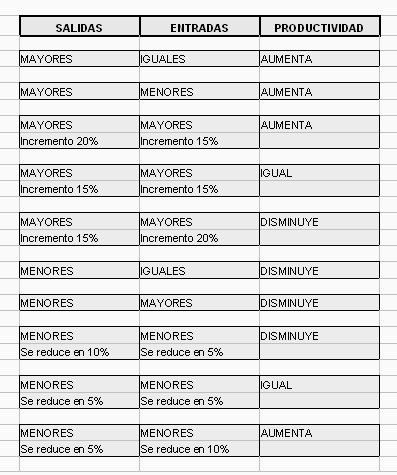
En esencia, la productividad es una medida de la eficiencia en el uso de los recursos disponibles. Si una empresa desea ser competitiva no tiene otra alternativa que eliminar el despilfarro de recursos.
Para aumentar la productividad reduciendo las entradas de despilfarro es necesario identificar en qué lugar de la empresa se produce tal despilfarro. La manera más sencilla de hacerlo es diferenciar entre el trabajo con valor añadido, o entre el trabajo útil y el que no lo es. El verdadero trabajo con valor añadido es que se añade directamente al valor del producto durante el proceso de elaboración. Los niveles inmediatamente inferiores a las auténticas actividades de valor añadido son las actividades de soporte o apoyo sin valor añadido. Existiendo por último aquellas actividades o procesos que no generan valor añadido.
De empresas que utilizan un 5% de sus recursos en actividades con valor añadido, un 45% en actividades de apoyo sin valor añadido y un 50% de actividades no generadoras de valor agregado, debe pasarse a empresas donde el 50% de los recursos se destinen a la generación de valor agregado, y el otro 50% se vuelque a las actividades de apoyo sin valor añadido.
3.1. Matriz de Actividad - Eficiencia
A los efectos de incrementar la eficiencia de las actividades y procesos es menester la utilización de la Matriz Actividad - Eficiencia.
Por el lado de las Actividades tenemos aquellas que son necesarias (ya sea que agreguen valor económico para el cliente o para la empresa) y aquellas innecesarias (como por ejemplo actividades de inspección o tareas duplicadas entre otras).
Por el lado de la Eficiencia tenemos altos o bajos niveles en función de los niveles de productividad (uso racional de los recursos), calidad y velocidad de desempeño
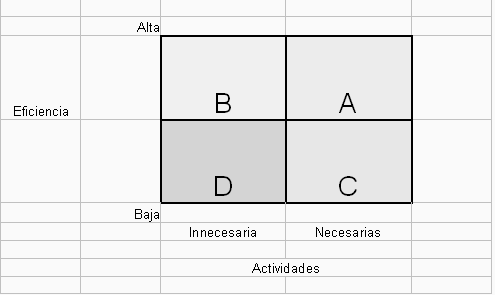
Lo óptimo sin lugar a dudas es desarrollar actividades necesarias con el más alto nivel de eficiencia. Es en este cuadrante A donde debe lograr concentrarse las actividades de la empresa.
En el cuadrante B tenemos las actividades innecesarias realizadas eficientemente (sería un ejemplo aquellas actividades que se siguen efectuando producto de anteriores disposiciones legales ya no existentes, y que se realizan mediante la utilización de sistemas informatizados). Las mismas deben ser eliminadas.
De igual forma deben ser total y completamente eliminadas las actividades innecesarias y que por otro lado utilizan elevados niveles de recursos (Cuadrante C)producto de los bajos niveles de eficiencia (sería un buen ejemplo el caso mencionado en el párrafo anterior, pero que es realizado por un importante grupo de personas; algo bastante clásico y normal en dependencias del Estado, actividades creadas para una determinada necesidad y que continúan a pesar de ya no existir las mismas). Esta actividades pueden ser innecesarias también por el hecho de que pueden ser producidas por otras mediante la combinación, modificación, simplificación o cambio de orden.
Y en el último cuadrante, el D, tenemos aquellas actividades que siendo necesarias se realizan de forma ineficiente, ya sea porque existe la posibilidad de efectuarla mediante la utilización de la informática o la robótica, o bien porque es factible su tercerización o el empleo del teletrabajo. En tales casos es menester efectuar las mismas mediante la mejor coordinación y utilización de los recursos de manera tal de pasarlos al cuadrante A.
La creación de equipos por sectores, áreas o procesos destinados a relevar y analizar debidamente las actividades y subactividades a los efectos de su eliminación resulta una acción fundamental en las empresas. En dichos relevamiento deberán tomar parte también equipos o áreas especialmente creadas al efecto a un nivel de staff, como así también la actuación de un asesor o coordinador externo que permita nuevas ópticas o formas de destruir paradigmas de ineficiencias.
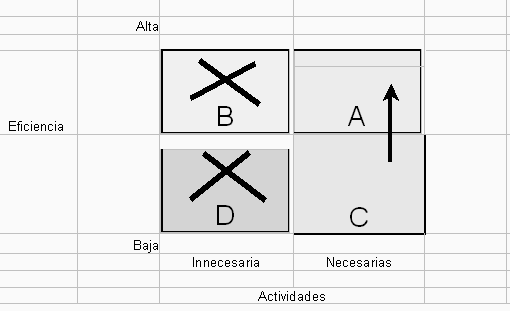
Así pues tenemos que las actividades correspondientes a los cuadrantes B y D deben ser eliminados si o si. En tanto que las del cuadrante C debe pasarse al cuadrante A y las del A deben tratar de mejorarse aún más la eficiencia de su gestión.
Debe tenerse perfectamente bien en cuenta que actividades que son necesarias pueden realizarse, en tanto y en cuanto sea estratégicamente viable, por terceros (tercerización) que estén en condiciones de llevarlas a cabo de forma mas eficiente.
La matriz es el eje motor, pero el mismo debe ser acompañado por herramientas e instrumentos de diagnóstico, relevamiento y medición, más un fuerte componente de creatividad e innovación. Entre las herramientas, una fundamental es el benchmarking.
3.2. Despilfarros
A la hora de incrementar la productividad es necesario analizar en profundidad todas aquellas actividades y procesos despilfarradoras de recursos. En primer lugar tenemos la sobreproducción, práctica de hacer más de lo requerido. Es a uno dudarlo el peor de todos los despilfarros. Entre las causas que lo originan pueden citarse: previsiones poco cuidadosas, permitir el derroche y la repetición de un mismo trabajo, cantidades en lotes económicos, utilización de máquinas, acumulación de stocks, mantener al personal ocupado y una deficiente programación de la producción. En segundo lugar y relacionado directamente con el anterior tenemos los excesos de existencias. Los motivos que llevan a dichos excesos están en la sobreproducción, la mala previsión de las ventas, largo tiempo de entrega por parte de los proveedores, deficiente planificación de la producción, stocks máximos y de seguridad, tolerancia de restos y de piezas repetidas, tiempos de planificación demasiados largos, cuellos de botella en la producción, entrega tardía de materiales, mal control de materiales almacenados, problemas de calidad, mal control de la documentación y obsolescencia de los productos. Hacer más de lo que se necesita o sobreproducir es la causa principal de unas existencias excesivas. La creencia de que crear existencias es como poner dinero en el banco está totalmente fuera de lugar en un mundo con tipos de interés altos, cambios rápidos y recursos escasos. En términos de velocidad del sistema, cualquier trabajo que, a través de todo el sistema, no avance inmediatamente para fabricar los pedidos de los clientes debe disminuir la velocidad del sistema y aumentar su potencial de pérdida. Las empresas convencionales tienden a sobreproducir para almacenar, simplemente, para mantener el proceso o los índices de utilización de la maquinaria. Los recursos se emplean sin ningún fin inmediato: las existencias crecen con todos los riesgos que esto implica. Nada de esto tiene sentido, excepto quizá, para el contable de la empresa o el jefe de producción, que es juzgado por su capacidad para cumplir los índices de utilización de la maquinaria.
En tercer término esta la manipulación excesiva de los materiales, el cual es el resultante en buena parte de los excesos de existencias. Cuanto mayores son éstas últimas, más manipulación de material se necesitará para su mantenimiento. Una mala disposición de la planta representa un aumento significativo de dichas manipulaciones.
La productividad puede definirse, simplemente, como la proporción entre entradas y salidas. Las entradas se refieren a los recursos utilizados en los procesos necesarios para generar las salidas. Cuanto mayor sea el esfuerzo empleado, mayores serán las entradas y, por consiguiente, menor la productividad. Las salidas son todo lo que se produce, mientras que las entradas son todo lo utilizado.
En esencia, la productividad es una medida de la eficiencia en el uso de los recursos disponibles. Si una empresa desea ser competitiva no tiene otra alternativa que eliminar el despilfarro de recursos.
Para aumentar la productividad reduciendo las entradas de despilfarro es necesario identificar en qué lugar de la empresa se produce tal despilfarro. La manera más sencilla de hacerlo es diferenciar entre el trabajo con valor añadido, o entre el trabajo útil y el que no lo es. El verdadero trabajo con valor añadido es que se añade directamente al valor del producto durante el proceso de elaboración. Los niveles inmediatamente inferiores a las auténticas actividades de valor añadido son las actividades de soporte o apoyo sin valor añadido. Existiendo por último aquellas actividades o procesos que no generan valor añadido.
De empresas que utilizan un 5% de sus recursos en actividades con valor añadido, un 45% en actividades de apoyo sin valor añadido y un 50% de actividades no generadoras de valor agregado, debe pasarse a empresas donde el 50% de los recursos se destinen a la generación de valor agregado, y el otro 50% se vuelque a las actividades de apoyo sin valor añadido.
3.1. Matriz de Actividad - Eficiencia
A los efectos de incrementar la eficiencia de las actividades y procesos es menester la utilización de la Matriz Actividad - Eficiencia.
Por el lado de las Actividades tenemos aquellas que son necesarias (ya sea que agreguen valor económico para el cliente o para la empresa) y aquellas innecesarias (como por ejemplo actividades de inspección o tareas duplicadas entre otras).
Por el lado de la Eficiencia tenemos altos o bajos niveles en función de los niveles de productividad (uso racional de los recursos), calidad y velocidad de desempeño
Lo óptimo sin lugar a dudas es desarrollar actividades necesarias con el más alto nivel de eficiencia. Es en este cuadrante A donde debe lograr concentrarse las actividades de la empresa.
En el cuadrante B tenemos las actividades innecesarias realizadas eficientemente (sería un ejemplo aquellas actividades que se siguen efectuando producto de anteriores disposiciones legales ya no existentes, y que se realizan mediante la utilización de sistemas informatizados). Las mismas deben ser eliminadas.
De igual forma deben ser total y completamente eliminadas las actividades innecesarias y que por otro lado utilizan elevados niveles de recursos (Cuadrante C)producto de los bajos niveles de eficiencia (sería un buen ejemplo el caso mencionado en el párrafo anterior, pero que es realizado por un importante grupo de personas; algo bastante clásico y normal en dependencias del Estado, actividades creadas para una determinada necesidad y que continúan a pesar de ya no existir las mismas). Esta actividades pueden ser innecesarias también por el hecho de que pueden ser producidas por otras mediante la combinación, modificación, simplificación o cambio de orden.
Y en el último cuadrante, el D, tenemos aquellas actividades que siendo necesarias se realizan de forma ineficiente, ya sea porque existe la posibilidad de efectuarla mediante la utilización de la informática o la robótica, o bien porque es factible su tercerización o el empleo del teletrabajo. En tales casos es menester efectuar las mismas mediante la mejor coordinación y utilización de los recursos de manera tal de pasarlos al cuadrante A.
La creación de equipos por sectores, áreas o procesos destinados a relevar y analizar debidamente las actividades y subactividades a los efectos de su eliminación resulta una acción fundamental en las empresas. En dichos relevamiento deberán tomar parte también equipos o áreas especialmente creadas al efecto a un nivel de staff, como así también la actuación de un asesor o coordinador externo que permita nuevas ópticas o formas de destruir paradigmas de ineficiencias.
Así pues tenemos que las actividades correspondientes a los cuadrantes B y D deben ser eliminados si o si. En tanto que las del cuadrante C debe pasarse al cuadrante A y las del A deben tratar de mejorarse aún más la eficiencia de su gestión.
Debe tenerse perfectamente bien en cuenta que actividades que son necesarias pueden realizarse, en tanto y en cuanto sea estratégicamente viable, por terceros (tercerización) que estén en condiciones de llevarlas a cabo de forma mas eficiente.
La matriz es el eje motor, pero el mismo debe ser acompañado por herramientas e instrumentos de diagnóstico, relevamiento y medición, más un fuerte componente de creatividad e innovación. Entre las herramientas, una fundamental es el benchmarking.
3.2. Despilfarros
A la hora de incrementar la productividad es necesario analizar en profundidad todas aquellas actividades y procesos despilfarradoras de recursos. En primer lugar tenemos la sobreproducción, práctica de hacer más de lo requerido. Es a uno dudarlo el peor de todos los despilfarros. Entre las causas que lo originan pueden citarse: previsiones poco cuidadosas, permitir el derroche y la repetición de un mismo trabajo, cantidades en lotes económicos, utilización de máquinas, acumulación de stocks, mantener al personal ocupado y una deficiente programación de la producción. En segundo lugar y relacionado directamente con el anterior tenemos los excesos de existencias. Los motivos que llevan a dichos excesos están en la sobreproducción, la mala previsión de las ventas, largo tiempo de entrega por parte de los proveedores, deficiente planificación de la producción, stocks máximos y de seguridad, tolerancia de restos y de piezas repetidas, tiempos de planificación demasiados largos, cuellos de botella en la producción, entrega tardía de materiales, mal control de materiales almacenados, problemas de calidad, mal control de la documentación y obsolescencia de los productos. Hacer más de lo que se necesita o sobreproducir es la causa principal de unas existencias excesivas. La creencia de que crear existencias es como poner dinero en el banco está totalmente fuera de lugar en un mundo con tipos de interés altos, cambios rápidos y recursos escasos. En términos de velocidad del sistema, cualquier trabajo que, a través de todo el sistema, no avance inmediatamente para fabricar los pedidos de los clientes debe disminuir la velocidad del sistema y aumentar su potencial de pérdida. Las empresas convencionales tienden a sobreproducir para almacenar, simplemente, para mantener el proceso o los índices de utilización de la maquinaria. Los recursos se emplean sin ningún fin inmediato: las existencias crecen con todos los riesgos que esto implica. Nada de esto tiene sentido, excepto quizá, para el contable de la empresa o el jefe de producción, que es juzgado por su capacidad para cumplir los índices de utilización de la maquinaria.
En tercer término esta la manipulación excesiva de los materiales, el cual es el resultante en buena parte de los excesos de existencias. Cuanto mayores son éstas últimas, más manipulación de material se necesitará para su mantenimiento. Una mala disposición de la planta representa un aumento significativo de dichas manipulaciones.
Compártelo:


Vota:
Resultado: 

(174 votos: promedio 1.19 sobre 10)

 | Autor: Mauricio León Lefcovich
27/09/2004 |  |  |
 | Comentarios | añadir comentario | |
Esta web no se hace responsable de los comentarios escritos por los usuarios. El usuario es responsable y titular de las opiniones vertidas. Si encuentra algún contenido erróneo u ofensivo, por favor, comuníquenoslo mediante el formulario de contacto para que podamos subsanarlo. | ||
| ||
| | |
| | |

Ultimos comentarios
- roger en Cómo enfocar tu estrategia SEO para tener mejores resultados en tu negocio online
- dada2504 en SEO Off-Page: la estrategia externa para optimizar el posicionamiento de tu web
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en El ciberbullying requiere medidas inmediatas
Lo + Valorado
Lo + Visto
Nube de etiquetas
