
Por ejemplo: posicionar web, email marketing, estrategias online...
Publica tu artículo Usuario - - Acceso de Usuarios | Viernes - 20.Noviembre.2026 |


Estos indicadores tienen por objetivos el mejor uso de aquellos recursos de que dispone la empresa, y por lo tanto deben ser objetivo de un seguimiento diario, fijándose continuamente nuevas metas a superar. El Kaizen impone un continuo reto a superar no sólo a los competidores, sino y por sobre todas las cosas a superarnos a nosotros mismos.
6. Rentabilidad en el corto plazo vs. rentabilidad en el largo plazo
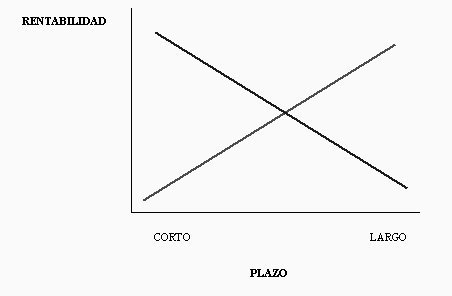
En tanto que las empresas tradicionales suelen perseguir y obtener fuertes rentabilidades en el corto plazo, su posición competitiva se ve perjudicada en el largo plazo, pues las empresas no tradicionales al enfocarse en la mejora de los procesos, y por tanto en la calidad, la productividad y los costes, pueden en un plazo mayor de tiempo ofrecer en el mercado productos de mayor calidad y a precios más bajos, quedando de tal forma con una cada vez mayor participación en el mercado. Ello genera la caída en la rentabilidad de las primeras (las tradicionales) y un mayor nivel de rentabilidad de las segundas. La única forma que tienen las primeras para revertir tal situación es por medio de la Reingeniería, pero ella no sólo es costosa, sino además que tiene además elevados riesgos en cuanto a sus posibilidades de éxito.
El hecho de que las empresas tradicionales pierdan participación en el mercado es producto de competir en un mercado global, donde las barreras arancelarias han caído, con empresas que ofrecen productos a menor precio y mayor calidad. Esa pérdida de participación implica caída en las ventas totales (ciclo de vida de las organizaciones tradicionales), que ante costos fijos e inversiones ya efectuadas generan menores tasas de retorno, o sea menores beneficios.
7. Política de precios y Curva de Experiencia
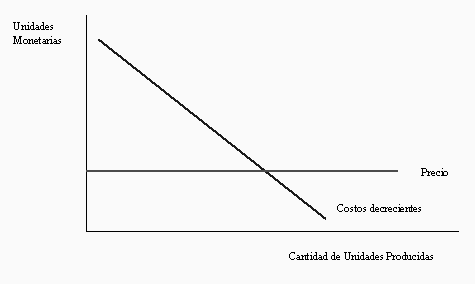
Con una estrategia de mejora continua las empresas japonesas (como así también las coreanas, taiwanesas, y otras tanto orientales como occidentales que se han plegado a dicha política) proyectan sus costos futuros dado un determinado nivel de actividad o producción.
De tal forma aplican desde el inicio un precio que si bien en las primeras etapas de producción está situado por debajo de los costes, pasa a ubicarse en el mediano y largo plazo por encima de estos generando importantes beneficios en el largo plazo. Por otra parte ese menor precio permite acaparar volúmenes de ventas que permiten tanto las economías de escala como así también la aplicación de la curva de experiencia.
8. La visita al gemba
Para el Kaizen es fundamental que los encargados tanto de finanzas, como de costos abandonen la torre de marfil y pasen a estar en contacto asiduamente con las áreas de las cuales provienen los indicadores, o sea donde se producen los acontecimientos que generan buena parte de los rendimientos de la empresa, siendo tales sectores los de producción y comercialización.
El Gerente Financiero debe ejercer lo que en Kaizen se denomina la Gerencia Visual. Debe visualizar los stock en proceso, los inventarios de productos terminados, la fluidez de los procesos productivos, el nivel de productividad de las plantas. Ello es en gran medida coincidente tanto con el punto de vista de Goldratt, como con su crítica a la contabilidad de costos tradicional.
9. Los Gerentes y Jefes de Finanzas
Los Gerentes y Jefes de las distintas áreas, y entre ellas la financiera deben desarrollar su carrera en la empresa siguiendo un desarrollo horizontal, o sea adquirir experiencia en diversos sectores, sobre todo operativos y de comercialización, a los efectos de adquirir conocimientos y experiencias que le sirvan a la hora de comprender los distintos indicadores financieros, y poder desarrollar mejores planes y presupuestos financieros y de tesorería.
10. Conclusiones
Como aspectos trascendentes y relevantes a considerar en función a lo antes descrito, cabe subrayar los siguientes puntos:
1. Necesidad imperiosa de mejora continua tanto del área financiera, como de su contribución a las áreas y sectores a los cuales presta apoyo.
2. Utilización del Control Estadístico de Procesos para conocer tanto la capacidad del sistema para generar rentabilidad y liquidez, como así también para reconocer las variaciones atribuibles a causas aleatorias y aquellas que corresponden a causas especiales.
3. Concentrar el enfoque en el mediano y largo plazo en oposición a las políticas tradicionales que prestan mayor preponderancia al corto plazo.
4. La necesidad de una visión sistémica de la empresa por parte de la Gerencia Financiera, de manera tal de reconocer la incidencia que sus decisiones traeran aparejadas para el resto de la organización, como así también saber que efectos tendrán en los indicadores financieros las acciones y correcciones realizadas en las demás áreas de la corporación.
5. La imperiosa necesidad de controlar por medio de nuevos indicadores la evolución de los diversos tipos de desperdicios, y los efectos que estos tienen en la rentabilidad y liquidez de la empresa.
6. Hacer uso en la gestión financiera de las diversas herramientas de gestión, hasta ahora usadas con mayor asiduidad en materia de calidad.
7. Distinguir claramente los resultados de utilizar tácticas y estrategias centradas en el corto plazo y en el largo plazo.
8. La importancia de la Curva de Aprendizaje a los efectos del cálculo de los costos futuros, y de la política de precios.
9. La importancia de visitar el gemba, para reconocer y analizar directamente los factores que generan los distintos niveles en los ratios.
10. La necesidad de que los operadores del sector financiero tengan conocimientos y experiencia en materia de producción, servicios, marketing y ventas.
11. La Gerencia Financiera debe participar plenamente tanto de la estrategia, como de la disciplina necesaria para mejorar continuamente los indicadores financieros y operativos que permitan a la empresa ser cada vez más competitiva en los mercados globales.
12. La trascendente importancia que actualmente tiene en la gestión financiera el uso del Cuadro de Mando Integral a los efectos de fijar y coordinar los objetivos de las distintas áreas de la empresa, como así también lograr la interrelación entre las metas a corto plazo, y los objetivos a mediano y largo plazo.
11. Bibliografía
Kaizen – La mejora continua y el Cuadro de Mando Integral. Lefcovich, Mauricio. www.monografias.com - 2003
Reducción de Costos – Costeo Kaizen. Lefcovich, Mauricio – www.monografias.com - 2003
Control y Reducción de Costos mediante Control Estadístico de Procesos – Lefcovich, Mauricio – www.monografias.com - 2003
Kaizen y la Curva de Aprendizaje – Lefcovich, Mauricio – www.gestiopolis.com - 2004
Reducción de Costos. Análisis Crítico – Lefcovich, Mauricio – www.gestiopolis.com - 2004
Estrategia Kaizen – Lefcovich, Mauricio – www.gestiopolis.com - 2004
Kaizen – Lefcovich, Mauricio – www.gestiopolis.com - 2004
Manufactura de Clase Mundial – Schonberger, Richard J. – Prentice Hall – 1996
Kaizen. Detección, prevención y eliminación de desperdicios – Lefcovich, Mauricio – www.ilustrados.com - 2004
Control de Gestión mediante Base de Datos para la Reducción de Costos e Incremento de la Rentabilidad – Lefcovich, Mauricio – www.ilustrados.com - 2004
[Mauricio León Lefcovich]
6. Rentabilidad en el corto plazo vs. rentabilidad en el largo plazo
En tanto que las empresas tradicionales suelen perseguir y obtener fuertes rentabilidades en el corto plazo, su posición competitiva se ve perjudicada en el largo plazo, pues las empresas no tradicionales al enfocarse en la mejora de los procesos, y por tanto en la calidad, la productividad y los costes, pueden en un plazo mayor de tiempo ofrecer en el mercado productos de mayor calidad y a precios más bajos, quedando de tal forma con una cada vez mayor participación en el mercado. Ello genera la caída en la rentabilidad de las primeras (las tradicionales) y un mayor nivel de rentabilidad de las segundas. La única forma que tienen las primeras para revertir tal situación es por medio de la Reingeniería, pero ella no sólo es costosa, sino además que tiene además elevados riesgos en cuanto a sus posibilidades de éxito.
El hecho de que las empresas tradicionales pierdan participación en el mercado es producto de competir en un mercado global, donde las barreras arancelarias han caído, con empresas que ofrecen productos a menor precio y mayor calidad. Esa pérdida de participación implica caída en las ventas totales (ciclo de vida de las organizaciones tradicionales), que ante costos fijos e inversiones ya efectuadas generan menores tasas de retorno, o sea menores beneficios.
7. Política de precios y Curva de Experiencia
Con una estrategia de mejora continua las empresas japonesas (como así también las coreanas, taiwanesas, y otras tanto orientales como occidentales que se han plegado a dicha política) proyectan sus costos futuros dado un determinado nivel de actividad o producción.
De tal forma aplican desde el inicio un precio que si bien en las primeras etapas de producción está situado por debajo de los costes, pasa a ubicarse en el mediano y largo plazo por encima de estos generando importantes beneficios en el largo plazo. Por otra parte ese menor precio permite acaparar volúmenes de ventas que permiten tanto las economías de escala como así también la aplicación de la curva de experiencia.
8. La visita al gemba
Para el Kaizen es fundamental que los encargados tanto de finanzas, como de costos abandonen la torre de marfil y pasen a estar en contacto asiduamente con las áreas de las cuales provienen los indicadores, o sea donde se producen los acontecimientos que generan buena parte de los rendimientos de la empresa, siendo tales sectores los de producción y comercialización.
El Gerente Financiero debe ejercer lo que en Kaizen se denomina la Gerencia Visual. Debe visualizar los stock en proceso, los inventarios de productos terminados, la fluidez de los procesos productivos, el nivel de productividad de las plantas. Ello es en gran medida coincidente tanto con el punto de vista de Goldratt, como con su crítica a la contabilidad de costos tradicional.
9. Los Gerentes y Jefes de Finanzas
Los Gerentes y Jefes de las distintas áreas, y entre ellas la financiera deben desarrollar su carrera en la empresa siguiendo un desarrollo horizontal, o sea adquirir experiencia en diversos sectores, sobre todo operativos y de comercialización, a los efectos de adquirir conocimientos y experiencias que le sirvan a la hora de comprender los distintos indicadores financieros, y poder desarrollar mejores planes y presupuestos financieros y de tesorería.
10. Conclusiones
Como aspectos trascendentes y relevantes a considerar en función a lo antes descrito, cabe subrayar los siguientes puntos:
1. Necesidad imperiosa de mejora continua tanto del área financiera, como de su contribución a las áreas y sectores a los cuales presta apoyo.
2. Utilización del Control Estadístico de Procesos para conocer tanto la capacidad del sistema para generar rentabilidad y liquidez, como así también para reconocer las variaciones atribuibles a causas aleatorias y aquellas que corresponden a causas especiales.
3. Concentrar el enfoque en el mediano y largo plazo en oposición a las políticas tradicionales que prestan mayor preponderancia al corto plazo.
4. La necesidad de una visión sistémica de la empresa por parte de la Gerencia Financiera, de manera tal de reconocer la incidencia que sus decisiones traeran aparejadas para el resto de la organización, como así también saber que efectos tendrán en los indicadores financieros las acciones y correcciones realizadas en las demás áreas de la corporación.
5. La imperiosa necesidad de controlar por medio de nuevos indicadores la evolución de los diversos tipos de desperdicios, y los efectos que estos tienen en la rentabilidad y liquidez de la empresa.
6. Hacer uso en la gestión financiera de las diversas herramientas de gestión, hasta ahora usadas con mayor asiduidad en materia de calidad.
7. Distinguir claramente los resultados de utilizar tácticas y estrategias centradas en el corto plazo y en el largo plazo.
8. La importancia de la Curva de Aprendizaje a los efectos del cálculo de los costos futuros, y de la política de precios.
9. La importancia de visitar el gemba, para reconocer y analizar directamente los factores que generan los distintos niveles en los ratios.
10. La necesidad de que los operadores del sector financiero tengan conocimientos y experiencia en materia de producción, servicios, marketing y ventas.
11. La Gerencia Financiera debe participar plenamente tanto de la estrategia, como de la disciplina necesaria para mejorar continuamente los indicadores financieros y operativos que permitan a la empresa ser cada vez más competitiva en los mercados globales.
12. La trascendente importancia que actualmente tiene en la gestión financiera el uso del Cuadro de Mando Integral a los efectos de fijar y coordinar los objetivos de las distintas áreas de la empresa, como así también lograr la interrelación entre las metas a corto plazo, y los objetivos a mediano y largo plazo.
11. Bibliografía
Kaizen – La mejora continua y el Cuadro de Mando Integral. Lefcovich, Mauricio. www.monografias.com - 2003
Reducción de Costos – Costeo Kaizen. Lefcovich, Mauricio – www.monografias.com - 2003
Control y Reducción de Costos mediante Control Estadístico de Procesos – Lefcovich, Mauricio – www.monografias.com - 2003
Kaizen y la Curva de Aprendizaje – Lefcovich, Mauricio – www.gestiopolis.com - 2004
Reducción de Costos. Análisis Crítico – Lefcovich, Mauricio – www.gestiopolis.com - 2004
Estrategia Kaizen – Lefcovich, Mauricio – www.gestiopolis.com - 2004
Kaizen – Lefcovich, Mauricio – www.gestiopolis.com - 2004
Manufactura de Clase Mundial – Schonberger, Richard J. – Prentice Hall – 1996
Kaizen. Detección, prevención y eliminación de desperdicios – Lefcovich, Mauricio – www.ilustrados.com - 2004
Control de Gestión mediante Base de Datos para la Reducción de Costos e Incremento de la Rentabilidad – Lefcovich, Mauricio – www.ilustrados.com - 2004
[Mauricio León Lefcovich]
Compártelo:


Vota:
Resultado: 

(148 votos: promedio 1.11 sobre 10)

 | Autor: Mauricio León Lefcovich
30/04/2004 |  |  |
 | Comentarios | añadir comentario | |
Esta web no se hace responsable de los comentarios escritos por los usuarios. El usuario es responsable y titular de las opiniones vertidas. Si encuentra algún contenido erróneo u ofensivo, por favor, comuníquenoslo mediante el formulario de contacto para que podamos subsanarlo. | ||
| ||
| | |
| | |

Ultimos comentarios
- roger en Cómo enfocar tu estrategia SEO para tener mejores resultados en tu negocio online
- dada2504 en SEO Off-Page: la estrategia externa para optimizar el posicionamiento de tu web
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en El ciberbullying requiere medidas inmediatas
Lo + Valorado
Lo + Visto
Nube de etiquetas
