
Por ejemplo: posicionar web, email marketing, estrategias online...
Publica tu artículo Usuario - - Acceso de Usuarios | Viernes - 20.Noviembre.2026 |
Kaizen – Detección, Prevención y Eliminación de Desperdicios. Una estrategia para reducir costes
Mauricio León Lefcovich


7. Actividades y Procesos. Su valor agregado para el cliente y la empresa. Eficiencia.
Entre las actividades desarrolladas en la empresa tenemos aquellas “Con Valor Agregado” para el cliente y la empresa(Necesarias),y aquellas otras “No generadoras de Valor Agregado” (Innecesarias).Tanto las primeras como las segundas pueden efectuarse de forma eficiente o ineficiente. Resulta esencial detectar cada una de ellas a los efectos de eliminar las Innecesarias y desarrollar de manera eficiente las Necesarias.
A los efectos de incrementar la eficiencia de las actividades y procesos es menester la utilización de la Matriz Actividad - Eficiencia.
Por el lado de las Actividades tenemos aquellas que son necesarias (ya sea que agreguen valor económico para el cliente o para la empresa) y aquellas innecesarias (como por ejemplo actividades de inspección o tareas duplicadas entre otras).
Por el lado de la Eficiencia tenemos altos o bajos niveles en función de los niveles de productividad (uso racional de los recursos), calidad y velocidad de desempeño
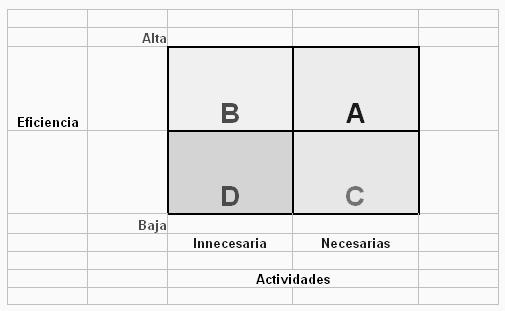
Lo óptimo sin lugar a dudas es desarrollar actividades necesarias con el más alto nivel de eficiencia. Es en este cuadrante Adonde debe lograr concentrarse las actividades de la empresa.
En el cuadranteBtenemos las actividades innecesarias realizadas eficientemente (sería un ejemplo aquellas actividades que se siguen efectuando producto de anteriores disposiciones legales ya no existentes, y que se realizan mediante la utilización de sistemas informatizados). Las mismas deben ser eliminadas.
De igual forma deben ser total y completamente eliminadas las actividades innecesarias y que por otro lado utilizan elevados niveles de recursos (Cuadrante C)producto de los bajos niveles de eficiencia (sería un buen ejemplo el caso mencionado en el párrafo anterior, pero que es realizado por un importante grupo de personas; algo bastante clásico y normal en dependencias del Estado, actividades creadas para una determinada necesidad y que continúan a pesar de ya no existir las mismas). Esta actividades pueden ser innecesarias también por el hecho de que pueden ser producidas por otras mediante la combinación, modificación, simplificación o cambio de orden.
Y en el último cuadrante, el D,tenemos aquellas actividades que siendo necesarias se realizan de forma ineficiente, ya sea porque existe la posibilidad de efectuarla mediante la utilización de la informática o la robótica, o bien porque es factible su tercerización o el empleo del teletrabajo. En tales casos es menester efectuar las mismas mediante la mejor coordinación y utilización de los recursos de manera tal de pasarlos al cuadrante A.
La creación de equipos por sectores, áreas o procesos destinados a relevar y analizar debidamente las actividades y subactividades a los efectos de su eliminación resulta una acción fundamental en las empresas. En dichos relevamiento deberán tomar parte también equipos o áreas especialmente creadas al efecto a un nivel de staff, como así también la actuación de un asesor o coordinador externo que permita nuevas ópticas o formas de destruir paradigmas de ineficiencias.
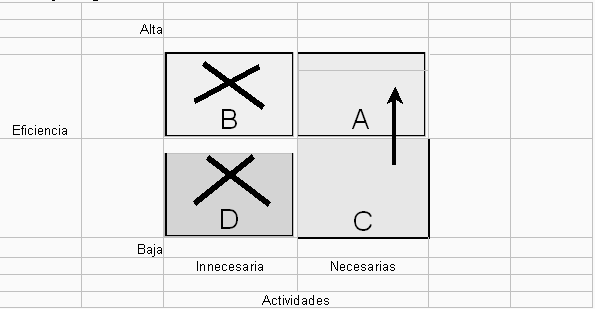
Así pues tenemos que las actividades correspondientes a los cuadrantes B y D deben ser eliminados si o si. En tanto que las del cuadrante C debe pasarse al cuadrante A y las del A deben tratar de mejorarse aún más la eficiencia de su gestión.
Debe tenerse perfectamente bien en cuenta que actividades que son necesarias pueden realizarse, en tanto y en cuanto sea estratégicamente viable, por terceros (tercerización) que estén en condiciones de llevarlas a cabo de forma mas eficiente.
La matriz es el eje motor, pero el mismo debe ser acompañado por herramientas e instrumentos de diagnóstico, relevamiento y medición, más un fuerte componente de creatividad e innovación. Entre las herramientas, una fundamental es el benchmarking.
8. Programa de actividades para la eliminación de las mudas o desperdicios
1º) Lo primero y fundamental es que la Alta Dirección tome conciencia de los diversos tipos de despilfarros y desperdicios a los cuales está o puede estar sujeta la empresa, a los efectos de tomar decisiones estratégicas para su eliminación.
2º) Proceder a elaborar planes estratégicos, tácticos y operativos, destinados a la eliminación de los despilfarros y desperdicios. Implantar dichos planes y objetivos dentro del Cuadro de Mando Integral.
3º) Debe capacitarse a los niveles medios, de supervisión y empleados de primera línea en los siguientes aspectos:
a) Concientización acerca de los diversos tipos de desperdicios y sus efectos nocivos para la organización.
b) Capacitación en tareas de detección, medición, resolución de problemas, prevención y eliminación de los diversos tipos de mudas.
c) Capacitar al personal en materia de: trabajo de equipo, herramientas de gestión, SPC (Control Estadístico de Procesos), Calidad, Productividad y Mejora Continua.
d) Capacitar y entrenar en la detección y eliminación de actividades sin valor agregado. Y por otra parte mejorar la eficiencia o productividad de los procesos y actividades con valor agregado para el cliente o con valor agregado para la empresa (actividades de apoyo).
4º) Instaurar o mejorar los sistemas de información a los efectos de contar con sistemas que permitan conocer en tiempo, con exactitud y a un bajo costo los desvíos, niveles de desperdicios y los diversos ratios vinculados a la calidad, productividad y satisfacción de los clientes y consumidores.
5º) Instaurar los sistemas de medición de costos de calidad y de Control Estadístico de Procesos.
6º) Conformación de Equipos para la Detección, Prevención y Eliminación de Desperdicios (EDPED).
7º) Aplicar para los procesos críticos o estratégicos labores de benchmarkingdestinados a llevar sus niveles de productividad y calidad a la altura de los mejores competidores u organizaciones.
8º) Puesta en práctica de los planes previstos, la evaluación de los resultados respectivos, y las medidas correctivas (PREA – Planificar / Realizar / Evaluar / Actuar)
9º) Reinicio del proceso partiendo de la planificación a los efectos de desarrollar un proceso de mejora continua (Kaizen).
Entre las actividades desarrolladas en la empresa tenemos aquellas “Con Valor Agregado” para el cliente y la empresa(Necesarias),y aquellas otras “No generadoras de Valor Agregado” (Innecesarias).Tanto las primeras como las segundas pueden efectuarse de forma eficiente o ineficiente. Resulta esencial detectar cada una de ellas a los efectos de eliminar las Innecesarias y desarrollar de manera eficiente las Necesarias.
A los efectos de incrementar la eficiencia de las actividades y procesos es menester la utilización de la Matriz Actividad - Eficiencia.
Por el lado de las Actividades tenemos aquellas que son necesarias (ya sea que agreguen valor económico para el cliente o para la empresa) y aquellas innecesarias (como por ejemplo actividades de inspección o tareas duplicadas entre otras).
Por el lado de la Eficiencia tenemos altos o bajos niveles en función de los niveles de productividad (uso racional de los recursos), calidad y velocidad de desempeño
Lo óptimo sin lugar a dudas es desarrollar actividades necesarias con el más alto nivel de eficiencia. Es en este cuadrante Adonde debe lograr concentrarse las actividades de la empresa.
En el cuadranteBtenemos las actividades innecesarias realizadas eficientemente (sería un ejemplo aquellas actividades que se siguen efectuando producto de anteriores disposiciones legales ya no existentes, y que se realizan mediante la utilización de sistemas informatizados). Las mismas deben ser eliminadas.
De igual forma deben ser total y completamente eliminadas las actividades innecesarias y que por otro lado utilizan elevados niveles de recursos (Cuadrante C)producto de los bajos niveles de eficiencia (sería un buen ejemplo el caso mencionado en el párrafo anterior, pero que es realizado por un importante grupo de personas; algo bastante clásico y normal en dependencias del Estado, actividades creadas para una determinada necesidad y que continúan a pesar de ya no existir las mismas). Esta actividades pueden ser innecesarias también por el hecho de que pueden ser producidas por otras mediante la combinación, modificación, simplificación o cambio de orden.
Y en el último cuadrante, el D,tenemos aquellas actividades que siendo necesarias se realizan de forma ineficiente, ya sea porque existe la posibilidad de efectuarla mediante la utilización de la informática o la robótica, o bien porque es factible su tercerización o el empleo del teletrabajo. En tales casos es menester efectuar las mismas mediante la mejor coordinación y utilización de los recursos de manera tal de pasarlos al cuadrante A.
La creación de equipos por sectores, áreas o procesos destinados a relevar y analizar debidamente las actividades y subactividades a los efectos de su eliminación resulta una acción fundamental en las empresas. En dichos relevamiento deberán tomar parte también equipos o áreas especialmente creadas al efecto a un nivel de staff, como así también la actuación de un asesor o coordinador externo que permita nuevas ópticas o formas de destruir paradigmas de ineficiencias.
Así pues tenemos que las actividades correspondientes a los cuadrantes B y D deben ser eliminados si o si. En tanto que las del cuadrante C debe pasarse al cuadrante A y las del A deben tratar de mejorarse aún más la eficiencia de su gestión.
Debe tenerse perfectamente bien en cuenta que actividades que son necesarias pueden realizarse, en tanto y en cuanto sea estratégicamente viable, por terceros (tercerización) que estén en condiciones de llevarlas a cabo de forma mas eficiente.
La matriz es el eje motor, pero el mismo debe ser acompañado por herramientas e instrumentos de diagnóstico, relevamiento y medición, más un fuerte componente de creatividad e innovación. Entre las herramientas, una fundamental es el benchmarking.
8. Programa de actividades para la eliminación de las mudas o desperdicios
1º) Lo primero y fundamental es que la Alta Dirección tome conciencia de los diversos tipos de despilfarros y desperdicios a los cuales está o puede estar sujeta la empresa, a los efectos de tomar decisiones estratégicas para su eliminación.
2º) Proceder a elaborar planes estratégicos, tácticos y operativos, destinados a la eliminación de los despilfarros y desperdicios. Implantar dichos planes y objetivos dentro del Cuadro de Mando Integral.
3º) Debe capacitarse a los niveles medios, de supervisión y empleados de primera línea en los siguientes aspectos:
a) Concientización acerca de los diversos tipos de desperdicios y sus efectos nocivos para la organización.
b) Capacitación en tareas de detección, medición, resolución de problemas, prevención y eliminación de los diversos tipos de mudas.
c) Capacitar al personal en materia de: trabajo de equipo, herramientas de gestión, SPC (Control Estadístico de Procesos), Calidad, Productividad y Mejora Continua.
d) Capacitar y entrenar en la detección y eliminación de actividades sin valor agregado. Y por otra parte mejorar la eficiencia o productividad de los procesos y actividades con valor agregado para el cliente o con valor agregado para la empresa (actividades de apoyo).
4º) Instaurar o mejorar los sistemas de información a los efectos de contar con sistemas que permitan conocer en tiempo, con exactitud y a un bajo costo los desvíos, niveles de desperdicios y los diversos ratios vinculados a la calidad, productividad y satisfacción de los clientes y consumidores.
5º) Instaurar los sistemas de medición de costos de calidad y de Control Estadístico de Procesos.
6º) Conformación de Equipos para la Detección, Prevención y Eliminación de Desperdicios (EDPED).
7º) Aplicar para los procesos críticos o estratégicos labores de benchmarkingdestinados a llevar sus niveles de productividad y calidad a la altura de los mejores competidores u organizaciones.
8º) Puesta en práctica de los planes previstos, la evaluación de los resultados respectivos, y las medidas correctivas (PREA – Planificar / Realizar / Evaluar / Actuar)
9º) Reinicio del proceso partiendo de la planificación a los efectos de desarrollar un proceso de mejora continua (Kaizen).
Compártelo:


Vota:
Resultado: 

(163 votos: promedio 1.21 sobre 10)

 | Autor: Mauricio León Lefcovich
23/08/2004 |  |  |
 | Comentarios | añadir comentario | |
Esta web no se hace responsable de los comentarios escritos por los usuarios. El usuario es responsable y titular de las opiniones vertidas. Si encuentra algún contenido erróneo u ofensivo, por favor, comuníquenoslo mediante el formulario de contacto para que podamos subsanarlo. | ||
| ||
| | |
| | |

Ultimos comentarios
- roger en Cómo enfocar tu estrategia SEO para tener mejores resultados en tu negocio online
- dada2504 en SEO Off-Page: la estrategia externa para optimizar el posicionamiento de tu web
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en El ciberbullying requiere medidas inmediatas
Lo + Valorado
Lo + Visto
Nube de etiquetas
