
Por ejemplo: posicionar web, email marketing, estrategias online...
Publica tu artículo Usuario - - Acceso de Usuarios | Viernes - 20.Noviembre.2026 |


La situación no es siempre tan confusa y difícil como la descrita anteriormente. En muchos casos es posible un simple análisis ABC (Activity Based Cost) para clarificar las principales actividades ineficientes y sus fuentes, medirlas, y entonces emprender su mejora.
5. Análisis y mejora de procesos
El principal objetivo en el diseño de un proceso empresarial consiste en crear un proceso que satisfaga los requisitos de los distintos grupos de interés de la empresa de una forma mejor, más rápida y más económica de lo que puedan los competidores con sus diseños. De tal forma a la hora de diseñar o rediseñar un proceso el objetivo es asegurarse de que la conversión del input en output se haga de la manera más eficiente y flexible posible para que todo el mundo pueda beneficiarse de ello.
Los tres elementos principales de un sistema bien diseñado son efectividad, eficiencia y flexibilidad. Si hay un equilibrio entre estos elementos, se conseguirán los mejores resultados a partir del proceso.
Para ser efectivo, el output resultante del proceso debe satisfacer uno o más de los objetivos de la empresa y al mismo tiempo satisfacer o superar las necesidades de los grupos a los que vayan destinados. Si un proceso cumple estos requisitos, la mayoría de las personas lo considerará un proceso de calidad, a pesar de que puede no ser eficiente.
Un proceso eficiente es aquel en el cual la conversión de los inputs en outputs se logra en el mínimo plazo de tiempo posible, con la mínima utilización posible de recursos. Es decir, el tiempo de ciclo requerido para producir un outputs sin errores es el más bajo posible.
Así un ejemplo de proceso efectivo es aquel por el cual los empleados reciben sus nóminas en la fecha y en la cantidad esperada, en tanto que es eficiente si dicho proceso se efectúa en el menor tiempo y al más bajo coste posible.
Un proceso es flexible si se puede ajustar rápida y fácilmente a los cambios en las limitaciones internas, y a los cambios en las exigencias externas.
6. Métodos para mejorar los procesos
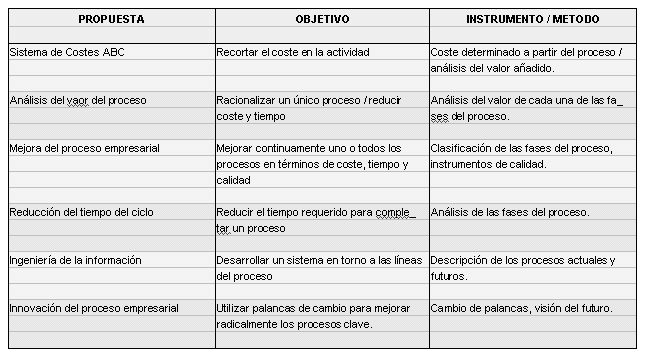
La mejor manera de aumentar la eficiencia, efectividad y flexibilidad de los procesos es adoptar una metodología bien organizada y aplicarla de forma sistemática y disciplinada. Entre las propuestas de mejora a implementar tenemos:
El objetivo es por un lado maximizar el uso de los activos de la organización (capital, maquinaria, tecnología y recursos humanos):
· Mejorar la respuesta al consumidor.
· Ajustar las aptitudes de las personas con las tareas que se deban desempeñar.
· Aumentar la adaptabilidad a los cambios en el entorno empresarial.
· Adaptar los sistemas de información al proceso que se esté respaldando.
· Reducir costes.
· Proveer de una ventaja competitiva a la organización.
Y por otro, minimizar o eliminar los despilfarros debidos a las siguientes causas:
· Sobreproducción (inventario, cargas en concepto de interés, gastos generales y papeleo).
· Tiempo de espera (colas, retrasos y decisiones).
· Transporte (manipulación y comunicación).
· Procesamiento de los deshechos (scrap, basuras y desperdicios).
· Inventario (exceso de existencias y obsolescencia).
· Movimientos (desplazarse para ir a buscar herramientas o información, recoger herramientas y localizar información).
· Defectos de los productos (repetición de trabajo mal hecho e inspección).
7. Análisis del Valor Añadido (AVA)
Un elemento esencial a la hora de analizar un proceso empresarial es una técnica llamada “Análisis del Valor Añadido”. Dicha técnica consiste en examinar en forma detallada cada fase de un proceso, para determinar si contribuye a las necesidades o requisitos de los grupos de interés de la empresa. El objetivo del AVA es optimizar los pasos que aportan valor añadido y minimizar o eliminar los que no aportan ninguno. El análisis del valor añadido de los pasos de los que se componen los procesos es un concepto fundamental en la mayoría de los métodos de mejora de procesos.
El análisis del valor añadido (AVA) persigue tres objetivos:
1. En primer lugar, el análisis pretende asegurarse de que se satisfagan los requisitos de los grupos de interés de la forma más efectiva posible. Asegurarse de que un proceso, aporta valor a los grupos relacionados con el mismo es el determinante, decisivo, a la hora de incluir cada etapa en el proceso de conversión.
2. El análisis del valor añadido valida la estructura definida por la dirección para organizar sus operaciones.
3. Permite determinar si las personas que desempeñan el trabajo entienden o no lo que tienen que hacer.
Podemos distinguir en principio como acciones (actividades) que aportan valor añadido a las de:
· Planificación,
· Ejecución, y
· Prevención.
En tanto que entre las que no aportan valor añadido tenemos a las de:
· Preparación,
· Almacenaje, movimiento y manipulación,
· Control, y
· Procesamiento de piezas defectuosas y deshechos.
5. Análisis y mejora de procesos
El principal objetivo en el diseño de un proceso empresarial consiste en crear un proceso que satisfaga los requisitos de los distintos grupos de interés de la empresa de una forma mejor, más rápida y más económica de lo que puedan los competidores con sus diseños. De tal forma a la hora de diseñar o rediseñar un proceso el objetivo es asegurarse de que la conversión del input en output se haga de la manera más eficiente y flexible posible para que todo el mundo pueda beneficiarse de ello.
Los tres elementos principales de un sistema bien diseñado son efectividad, eficiencia y flexibilidad. Si hay un equilibrio entre estos elementos, se conseguirán los mejores resultados a partir del proceso.
Para ser efectivo, el output resultante del proceso debe satisfacer uno o más de los objetivos de la empresa y al mismo tiempo satisfacer o superar las necesidades de los grupos a los que vayan destinados. Si un proceso cumple estos requisitos, la mayoría de las personas lo considerará un proceso de calidad, a pesar de que puede no ser eficiente.
Un proceso eficiente es aquel en el cual la conversión de los inputs en outputs se logra en el mínimo plazo de tiempo posible, con la mínima utilización posible de recursos. Es decir, el tiempo de ciclo requerido para producir un outputs sin errores es el más bajo posible.
Así un ejemplo de proceso efectivo es aquel por el cual los empleados reciben sus nóminas en la fecha y en la cantidad esperada, en tanto que es eficiente si dicho proceso se efectúa en el menor tiempo y al más bajo coste posible.
Un proceso es flexible si se puede ajustar rápida y fácilmente a los cambios en las limitaciones internas, y a los cambios en las exigencias externas.
6. Métodos para mejorar los procesos
La mejor manera de aumentar la eficiencia, efectividad y flexibilidad de los procesos es adoptar una metodología bien organizada y aplicarla de forma sistemática y disciplinada. Entre las propuestas de mejora a implementar tenemos:
El objetivo es por un lado maximizar el uso de los activos de la organización (capital, maquinaria, tecnología y recursos humanos):
· Mejorar la respuesta al consumidor.
· Ajustar las aptitudes de las personas con las tareas que se deban desempeñar.
· Aumentar la adaptabilidad a los cambios en el entorno empresarial.
· Adaptar los sistemas de información al proceso que se esté respaldando.
· Reducir costes.
· Proveer de una ventaja competitiva a la organización.
Y por otro, minimizar o eliminar los despilfarros debidos a las siguientes causas:
· Sobreproducción (inventario, cargas en concepto de interés, gastos generales y papeleo).
· Tiempo de espera (colas, retrasos y decisiones).
· Transporte (manipulación y comunicación).
· Procesamiento de los deshechos (scrap, basuras y desperdicios).
· Inventario (exceso de existencias y obsolescencia).
· Movimientos (desplazarse para ir a buscar herramientas o información, recoger herramientas y localizar información).
· Defectos de los productos (repetición de trabajo mal hecho e inspección).
7. Análisis del Valor Añadido (AVA)
Un elemento esencial a la hora de analizar un proceso empresarial es una técnica llamada “Análisis del Valor Añadido”. Dicha técnica consiste en examinar en forma detallada cada fase de un proceso, para determinar si contribuye a las necesidades o requisitos de los grupos de interés de la empresa. El objetivo del AVA es optimizar los pasos que aportan valor añadido y minimizar o eliminar los que no aportan ninguno. El análisis del valor añadido de los pasos de los que se componen los procesos es un concepto fundamental en la mayoría de los métodos de mejora de procesos.
El análisis del valor añadido (AVA) persigue tres objetivos:
1. En primer lugar, el análisis pretende asegurarse de que se satisfagan los requisitos de los grupos de interés de la forma más efectiva posible. Asegurarse de que un proceso, aporta valor a los grupos relacionados con el mismo es el determinante, decisivo, a la hora de incluir cada etapa en el proceso de conversión.
2. El análisis del valor añadido valida la estructura definida por la dirección para organizar sus operaciones.
3. Permite determinar si las personas que desempeñan el trabajo entienden o no lo que tienen que hacer.
Podemos distinguir en principio como acciones (actividades) que aportan valor añadido a las de:
· Planificación,
· Ejecución, y
· Prevención.
En tanto que entre las que no aportan valor añadido tenemos a las de:
· Preparación,
· Almacenaje, movimiento y manipulación,
· Control, y
· Procesamiento de piezas defectuosas y deshechos.
Compártelo:


Vota:
Resultado: 
(536 votos: promedio 9 sobre 10)

 | Autor: Mauricio León Lefcovich
25/10/2004 |  |  |
 | Comentarios | añadir comentario | |
Esta web no se hace responsable de los comentarios escritos por los usuarios. El usuario es responsable y titular de las opiniones vertidas. Si encuentra algún contenido erróneo u ofensivo, por favor, comuníquenoslo mediante el formulario de contacto para que podamos subsanarlo. | ||
| ||
| | |
| | |

Ultimos comentarios
- roger en Cómo enfocar tu estrategia SEO para tener mejores resultados en tu negocio online
- dada2504 en SEO Off-Page: la estrategia externa para optimizar el posicionamiento de tu web
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en El ciberbullying requiere medidas inmediatas
Lo + Valorado
Lo + Visto
Nube de etiquetas
