
Por ejemplo: posicionar web, email marketing, estrategias online...
Publica tu artículo Usuario - - Acceso de Usuarios | Viernes - 20.Noviembre.2026 |


En la búsqueda de nuevas formas de diagnosticar la marcha de las empresas y sus procesos, y en la necesidad imperiosa de contar con métodos eficaces de control, es que se genero un método único para medir productividad y calidad, donde interviene el cálculo de un índice de calidad y productividad. El índice se calcula de modo regular y sistemático y se informa a los administradores y otros empleados de la organización, puntualmente para cada período. En índice se utilizan medidas múltiples de producción con unidades específicas y medibles, desechos y reprocesos, al igual que lo que consume el sistema de mano de obra y materiales y el costo de capital por unidad producida. Este sistema de calidad y productividad totales comprende la medición de lo siguiente:
· tecnología
· dimensiones psicológicas o sociológicas del trabajo
· variables económicas de eficiencia o funcionalidad
El uso sistemático del índice permite que los administradores cuantifiquen y analicen el impacto de cambios simultáneos de calidad y productividad. Luego, los administradores pueden evaluar resultados, tanto positivos como negativos, de los cambios de actividad.
La productividad se define como la relación entre las unidades producidas y las unidades consumidas. Igualmente, se puede definir una relación de calidad como número de unidades aceptables producidas dividido ente el número total de unidades producidas, o bien, el número de unidades desechadas o reprocesadas dividido entre el número total de unidades producidas.
Una nueva relación, llamada Relación Calidad Productividad, RCP, combina esas medidas separadas de calidad y productividad en un solo número como sigue:
RCP = número de unidades aceptadas / (nº procesado)*(costo de procesar) + (nº rechazado)*(costo por corregir rechazos)
Esta relación es distinta de la mayor parte de las relaciones de productividad porque mide el costo de corregir artículos rechazados, en lugar de tan sólo examinar la relación de unidades de producción (algunas de las cuales podrían ser corregidas o reprocesadas) con respecto a las unidades producidas. A continuación se expone un ejemplo de los diversos cambios en producciones.
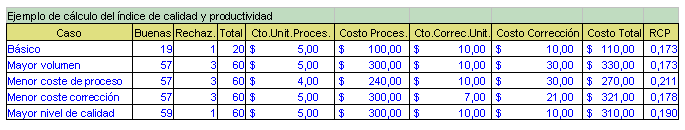
Si los costos de procesamiento o los de calidad disminuyen, o se mejora la calidad, aumenta la RCP. El ejemplo descrito en la anterior tabla señala lo siguiente:
· Al pasar del caso básico al de mayor volumen no se afecta la RCP, porque permanecen constantes los costos de proceso y el nivel de calidad.
· Al pasar del caso básico al de menores costos del proceso mejora la RCP, ya que el costo de proceso mejoró de $ 5 por unidad a $ 4 por unidad.
· Al pasar del caso básico al de menor costo de corrección también mejora la relación de calidad a productividad, ya que el costo de calidad debido a corrección ha mejorado, de $ 10 por unidad a $ 7 por unidad.
· Al pasar del caso básico al nivel mayor de calidad también se mejora la RCP, ya que el nivel de calidad ha mejorado de tres rechazos a uno, por cada 60 unidades producidas.
· tecnología
· dimensiones psicológicas o sociológicas del trabajo
· variables económicas de eficiencia o funcionalidad
El uso sistemático del índice permite que los administradores cuantifiquen y analicen el impacto de cambios simultáneos de calidad y productividad. Luego, los administradores pueden evaluar resultados, tanto positivos como negativos, de los cambios de actividad.
La productividad se define como la relación entre las unidades producidas y las unidades consumidas. Igualmente, se puede definir una relación de calidad como número de unidades aceptables producidas dividido ente el número total de unidades producidas, o bien, el número de unidades desechadas o reprocesadas dividido entre el número total de unidades producidas.
Una nueva relación, llamada Relación Calidad Productividad, RCP, combina esas medidas separadas de calidad y productividad en un solo número como sigue:
RCP = número de unidades aceptadas / (nº procesado)*(costo de procesar) + (nº rechazado)*(costo por corregir rechazos)
Esta relación es distinta de la mayor parte de las relaciones de productividad porque mide el costo de corregir artículos rechazados, en lugar de tan sólo examinar la relación de unidades de producción (algunas de las cuales podrían ser corregidas o reprocesadas) con respecto a las unidades producidas. A continuación se expone un ejemplo de los diversos cambios en producciones.
Si los costos de procesamiento o los de calidad disminuyen, o se mejora la calidad, aumenta la RCP. El ejemplo descrito en la anterior tabla señala lo siguiente:
· Al pasar del caso básico al de mayor volumen no se afecta la RCP, porque permanecen constantes los costos de proceso y el nivel de calidad.
· Al pasar del caso básico al de menores costos del proceso mejora la RCP, ya que el costo de proceso mejoró de $ 5 por unidad a $ 4 por unidad.
· Al pasar del caso básico al de menor costo de corrección también mejora la relación de calidad a productividad, ya que el costo de calidad debido a corrección ha mejorado, de $ 10 por unidad a $ 7 por unidad.
· Al pasar del caso básico al nivel mayor de calidad también se mejora la RCP, ya que el nivel de calidad ha mejorado de tres rechazos a uno, por cada 60 unidades producidas.
Compártelo:


Vota:
Resultado: 
(403 votos: promedio 9 sobre 10)

 | Autor: Mauricio León Lefcovich
03/05/2005 |  |  |
 | Comentarios | añadir comentario | |
Esta web no se hace responsable de los comentarios escritos por los usuarios. El usuario es responsable y titular de las opiniones vertidas. Si encuentra algún contenido erróneo u ofensivo, por favor, comuníquenoslo mediante el formulario de contacto para que podamos subsanarlo. | ||
| ||
| | |
| | |

Ultimos comentarios
- roger en Cómo enfocar tu estrategia SEO para tener mejores resultados en tu negocio online
- dada2504 en SEO Off-Page: la estrategia externa para optimizar el posicionamiento de tu web
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en El ciberbullying requiere medidas inmediatas
Lo + Valorado
Lo + Visto
Nube de etiquetas
