
Por ejemplo: posicionar web, email marketing, estrategias online...
Publica tu artículo Usuario - - Acceso de Usuarios | Viernes - 20.Noviembre.2026 |


Las decisiones y acciones emprendidas por los propietarios y directivos de una empresa deben tener como primer y fundamental objetivo lograr el mayor Valor Actual Neto del flujo fututo de ingresos de la organización. Ello implica la búsqueda de rendimientos sostenidos en el mediano y largo plazo en contraposición a la búsqueda de ingresos en el corto plazo. Si bien algunos expertos sostienen que la sumatoria de objetivos de corto plazo lleva a iguales y/o mejores resultados que los objetivo de largo plazo, los diversos planes de corto plazo deberían tener un alto grado de coordinación a los efectos de evitar contradicciones, algo muy usual en esta forma de actuación.
Lograr el mayor Valor Actual Neto implica lograr un mayor caudal de flujos de fondos, algo que sólo puede lograrse mejorando la relación entre los costos incurridos y los ingresos de derivados. En lugar de reducir costos totales, de lo que se trata es de reducir los costos por cada unidad monetaria ingresada por ventas; así si se incurre en costos totales por valor de $ 350.000 para generar ingresos por $ 855.800 tendríamos una relación de 0,409 (o sea por cada unidad de ingreso se incurre en 0,409 de costos). Muchos proponen reducir lisa y llanamente los costes, dejando de lado el efecto en los ingresos, y en los niveles de productividad, y lo que es más contemplando sólo el coste total y no la productividad de los costos incurridos. La cuestión no pasa por los costos en los cuales se ha incurrido, sino en la eficacia y eficiencia en la utilización de los recursos. Los costos totales pueden y deberían incrementarse, si tal incremento trae aparejado un incremento más que proporcional en los ingresos.
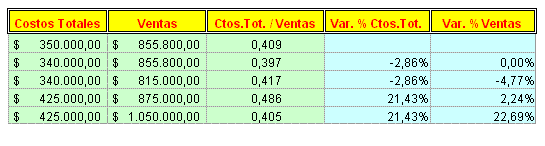
Lograr un mayor rendimiento implica incurrir en menores costos por cada unidad monetaria generada como ingreso. De tal forma y en función al cuadro arriba expuesto como ejemplo, puede observarse claramente que si los costos totales disminuyen permaneciendo constante las ventas ello dará lugar a una mejora de la relación “Ctos.Totales / Ventas”, algo que también acontece en el caso en que el incremento en las ventas supera porcentualmente al incremento en los costos totales. No ocurre lo mismo, y ello es por tanto motivo de incremento en la relación “Ctos.Totales / Ventas” (un empeoramiento de la situación) en los casos en que el porcentaje disminución en los costos totales es menor al porcentaje de disminución en la ventas, o bien el porcentaje de incremento en los costos totales es acompañado por un menor incremento porcentual en la ventas.
Un mejoramiento radical en la manera de analizar la productividad de las actividades y procesos organizacionales nos lleva a la opción de incrementos negativos en los costos totales acompañados éstos de un incremento porcentual en las ventas.
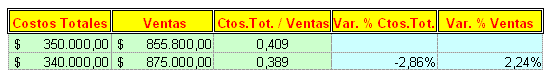
Con ello queda claramente expuesta una cuestión fundamental, a la hora de mejorar los rendimientos y la rentabilidad de la empresa, no sólo cuenta reducir los costos de producción de los bienes y servicios, sino también hacer más productivas las actividades de ventas y de administración.
Muchos autores consignan que reducir los costos genera mayores y mejores resultados que el incremento de las ventas, aduciendo para ello la necesidad de incrementar en las mismas proporciones los costos incurridos para generar mayores ingresos. Pues bien, ello no es así, pues pueden incrementarse las ventas en determinadas proporciones sin incurrir en iguales proporciones de incremento en los costos.
El primer paso es calcular los costos totales incurridos por cada unidad monetaria en obtenida en concepto de ventas. El siguiente paso es desagregar para el análisis los costos totales por función, actividad y procesos en relación a las ventas totales, ventas por línea de producto, por sucursal, por sucursal. De tal forma podemos tener los “costos totales de publicidad por unidad monetaria de ventas”; los “costos totales de administración por unidad monetaria de ventas”. En principio puede decirse que no se trata de otra relación que de la muy conocida de “concepto de costos en relación a las ventas”. Lo que cambia es la óptica o manera de ver la cuestión. No se trata de saber cuanto representa cada costo o gasto en función del total de ventas, sino en que costos debemos incurrir para generar una unidad monetaria de ventas. De tal forma el enfoque deja de ser el de recortar los costos para mejorar la relación de los costos en función de las ventas, sino el de mejorar la productividad de los recursos utilizados de manera tal que aún un incremento en los costos totales acompañados de un incremento porcentual superior en las ventas generará una mejora en los costos por unidad monetaria de ingresos.
Mejorar la relación de rendimiento para cada relación por producto, actividad, sector, etc., implicará un análisis del desarrollo, funcionamiento, contenidos y necesidades de cada actividad. Para éste análisis deben contemplarse entre otras metodologías, las siguientes:
- Análisis de Costes de Calidad
- Análisis de Valor Agregado por Actividad
- Análisis Paretiano
- Análisis de Causa Raíz
- Análisis de Actividades y Procesos
- Relevamiento y Evaluación del Control Interno
- Matriz de Actividades “Necesidad – Productividad”
- Detección y Eliminación de Desperdicios
Análisis de Costes de Calidad. Tiene por fin determinar los costes asignados a: Prevención, Evaluación, Fallas Internas y Fallas Externas. El objetivo es disminuir las erogaciones en materia de Prevención a los efectos de eliminar las fallas (internas y externas) y disminuir la necesidades de evaluación, de forma de generar importantes reducciones en los costos totales de calidad (o “falta de calidad”).
Análisis del Valor Agregado por Actividad.Responde a la necesidad de evaluar el valor agregado por las diversas actividades y procesos de la empresa tanto para el cliente final, como para la empresa. De tal manera una vez identificadas las actividades no generadoras de valor agregado alguno, la mismas deben ser sistemáticamente eliminadas. En tanto que las actividades de carácter interno deben ser llevadas a la menor relación posible entre costos incurridos e ingresos totales de la organización. Deben enfocarse y reenfocarse todas aquellas actividades que lleven a una mayor satisfacción de los usuarios finales, generando mayor valor agregado para ellos y que por lo tanto pongan a la empresa en una mejor posición competitiva en relación a sus competidores.
Análisis Paretiano.Su objetivo primordial es enfocar el análisis en los pocos vitales, o sea los pocos conceptos generadores de la mayor parte de los costos. De tal forma se evita los trabajos generadores de menores rendimientos, volcando de lleno los esfuerzos en controlar y reducir aquellos costos de verdadera y auténtica significación para la empresa. El análisis paretiano permite también reconocer los principales factores de fallas, improductividades e insatisfacciones, a los efectos de su posterior corrección y mejoramiento.
Lograr el mayor Valor Actual Neto implica lograr un mayor caudal de flujos de fondos, algo que sólo puede lograrse mejorando la relación entre los costos incurridos y los ingresos de derivados. En lugar de reducir costos totales, de lo que se trata es de reducir los costos por cada unidad monetaria ingresada por ventas; así si se incurre en costos totales por valor de $ 350.000 para generar ingresos por $ 855.800 tendríamos una relación de 0,409 (o sea por cada unidad de ingreso se incurre en 0,409 de costos). Muchos proponen reducir lisa y llanamente los costes, dejando de lado el efecto en los ingresos, y en los niveles de productividad, y lo que es más contemplando sólo el coste total y no la productividad de los costos incurridos. La cuestión no pasa por los costos en los cuales se ha incurrido, sino en la eficacia y eficiencia en la utilización de los recursos. Los costos totales pueden y deberían incrementarse, si tal incremento trae aparejado un incremento más que proporcional en los ingresos.
Lograr un mayor rendimiento implica incurrir en menores costos por cada unidad monetaria generada como ingreso. De tal forma y en función al cuadro arriba expuesto como ejemplo, puede observarse claramente que si los costos totales disminuyen permaneciendo constante las ventas ello dará lugar a una mejora de la relación “Ctos.Totales / Ventas”, algo que también acontece en el caso en que el incremento en las ventas supera porcentualmente al incremento en los costos totales. No ocurre lo mismo, y ello es por tanto motivo de incremento en la relación “Ctos.Totales / Ventas” (un empeoramiento de la situación) en los casos en que el porcentaje disminución en los costos totales es menor al porcentaje de disminución en la ventas, o bien el porcentaje de incremento en los costos totales es acompañado por un menor incremento porcentual en la ventas.
Un mejoramiento radical en la manera de analizar la productividad de las actividades y procesos organizacionales nos lleva a la opción de incrementos negativos en los costos totales acompañados éstos de un incremento porcentual en las ventas.
Con ello queda claramente expuesta una cuestión fundamental, a la hora de mejorar los rendimientos y la rentabilidad de la empresa, no sólo cuenta reducir los costos de producción de los bienes y servicios, sino también hacer más productivas las actividades de ventas y de administración.
Muchos autores consignan que reducir los costos genera mayores y mejores resultados que el incremento de las ventas, aduciendo para ello la necesidad de incrementar en las mismas proporciones los costos incurridos para generar mayores ingresos. Pues bien, ello no es así, pues pueden incrementarse las ventas en determinadas proporciones sin incurrir en iguales proporciones de incremento en los costos.
El primer paso es calcular los costos totales incurridos por cada unidad monetaria en obtenida en concepto de ventas. El siguiente paso es desagregar para el análisis los costos totales por función, actividad y procesos en relación a las ventas totales, ventas por línea de producto, por sucursal, por sucursal. De tal forma podemos tener los “costos totales de publicidad por unidad monetaria de ventas”; los “costos totales de administración por unidad monetaria de ventas”. En principio puede decirse que no se trata de otra relación que de la muy conocida de “concepto de costos en relación a las ventas”. Lo que cambia es la óptica o manera de ver la cuestión. No se trata de saber cuanto representa cada costo o gasto en función del total de ventas, sino en que costos debemos incurrir para generar una unidad monetaria de ventas. De tal forma el enfoque deja de ser el de recortar los costos para mejorar la relación de los costos en función de las ventas, sino el de mejorar la productividad de los recursos utilizados de manera tal que aún un incremento en los costos totales acompañados de un incremento porcentual superior en las ventas generará una mejora en los costos por unidad monetaria de ingresos.
Mejorar la relación de rendimiento para cada relación por producto, actividad, sector, etc., implicará un análisis del desarrollo, funcionamiento, contenidos y necesidades de cada actividad. Para éste análisis deben contemplarse entre otras metodologías, las siguientes:
- Análisis de Costes de Calidad
- Análisis de Valor Agregado por Actividad
- Análisis Paretiano
- Análisis de Causa Raíz
- Análisis de Actividades y Procesos
- Relevamiento y Evaluación del Control Interno
- Matriz de Actividades “Necesidad – Productividad”
- Detección y Eliminación de Desperdicios
Análisis de Costes de Calidad. Tiene por fin determinar los costes asignados a: Prevención, Evaluación, Fallas Internas y Fallas Externas. El objetivo es disminuir las erogaciones en materia de Prevención a los efectos de eliminar las fallas (internas y externas) y disminuir la necesidades de evaluación, de forma de generar importantes reducciones en los costos totales de calidad (o “falta de calidad”).
Análisis del Valor Agregado por Actividad.Responde a la necesidad de evaluar el valor agregado por las diversas actividades y procesos de la empresa tanto para el cliente final, como para la empresa. De tal manera una vez identificadas las actividades no generadoras de valor agregado alguno, la mismas deben ser sistemáticamente eliminadas. En tanto que las actividades de carácter interno deben ser llevadas a la menor relación posible entre costos incurridos e ingresos totales de la organización. Deben enfocarse y reenfocarse todas aquellas actividades que lleven a una mayor satisfacción de los usuarios finales, generando mayor valor agregado para ellos y que por lo tanto pongan a la empresa en una mejor posición competitiva en relación a sus competidores.
Análisis Paretiano.Su objetivo primordial es enfocar el análisis en los pocos vitales, o sea los pocos conceptos generadores de la mayor parte de los costos. De tal forma se evita los trabajos generadores de menores rendimientos, volcando de lleno los esfuerzos en controlar y reducir aquellos costos de verdadera y auténtica significación para la empresa. El análisis paretiano permite también reconocer los principales factores de fallas, improductividades e insatisfacciones, a los efectos de su posterior corrección y mejoramiento.
Compártelo:


Vota:
Resultado: 

(246 votos: promedio 1.08 sobre 10)

 | Autor: Mauricio Léon Lefcovich
20/05/2005 |  |  |
 | Comentarios | añadir comentario | |
Esta web no se hace responsable de los comentarios escritos por los usuarios. El usuario es responsable y titular de las opiniones vertidas. Si encuentra algún contenido erróneo u ofensivo, por favor, comuníquenoslo mediante el formulario de contacto para que podamos subsanarlo. | ||
| ||
| | |
| | |

Ultimos comentarios
- roger en Cómo enfocar tu estrategia SEO para tener mejores resultados en tu negocio online
- dada2504 en SEO Off-Page: la estrategia externa para optimizar el posicionamiento de tu web
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en El ciberbullying requiere medidas inmediatas
Lo + Valorado
Lo + Visto
Nube de etiquetas
