
Por ejemplo: posicionar web, email marketing, estrategias online...
Publica tu artículo Usuario - - Acceso de Usuarios | Viernes - 20.Noviembre.2026 |


12. Auditoría cultural – social y operativa
La misma persigue por objetivo conocer las características tanto de las diversas operatorias de la empresa, como del contexto interno en sus aspectos psicológicos, sociales y culturales. Un cultura de producción no acorde a los nuevos procesos y modos de gestionar una empresa llevará sin lugar a dudas a la misma a una situación comprometida.
La rehabilitación de una empresa no sólo está determinada por la capacidad de sus ejecutivos, o por aspectos organizacionales o financieros, sino también por características no tangibles que influyen en el estilo y la forma como se efectúa el trabajo; esto es la cultura administrativa, el cual es un factor poderoso en la condición operacional del sistema de trabajo.
La cultura administrativa son las normas organizacionales y los valores compartidos por la mayor parte de los grupos que integran la organización. Su propósito es dar sentido de dirección a los esfuerzos individuales para realizar el trabajo. La cultura administrativa comprende tradiciones, costumbres y la forma habitual de hacer el trabajo, que va creando estándares para evaluarlo, que a su vez establecen un condicionamiento operacional para la forma de trabajar en los distintos departamentos.
Hacer factible una reorganización hace que la cultura del pasado se convierta en un obstáculo, para lo cual si no tienen lugar dichos cambios en la cultura, las acciones de los ejecutivos no producirán los resultados deseados.
13. Evaluación del contexto
Con ello hacemos mención tanto a los factores económicos tanto a nivel micro como macroeconómicos, políticos, y sociales que facilitaron o empujaron a la empresa a su actual situación. Pero también se persigue analizar el contexto como ámbito de posibilidades para la recuperación. El posible crecimiento positivo o negativo para los precios o demanda de nuestros productos en el mercado abrirá o no la posibilidad de recuperación financiera de la misma.
14. Posibilidad de negociación con acreedores y deudores
Analizar las posibilidades de mejorar las financiaciones de deudas tanto comerciales como bancarias y fiscales es muy importante a la hora de calificar las posibilidades de reestabilizar la finanzas corporativas. Igual importancia tiene la posibilidad de acortar los períodos de cobro con nuestros clientes y deudores. Hacer más lenta la salida de dinero y aumentar la velocidad de entrada del mismo mejorará ostensiblemente nuestro flujo de fondos.
15. Calificación de la empresa
Ubicar la situación de la empresa a los efectos de determinar las prioridades a encarar y los instrumentos a utilizar es el paso siguiente al diagnóstico.
De este diagnóstico y posterior calificación tenemos las siguientes posibilidades:
· Buenos rendimientos y mala administración
· Malos rendimientos y mala administración
· Con problemas diversos
· Con problemas financieros / emergencia
· En situación de peligro
Así tenemos empresas que generando buenos rendimientos estos son más el producto de factores externos muy positivos que de la buena gestión empresaria. Una buena gestión se ve cuando los factores externos no son favorables. Buenos precios de las materias primas, y de los bienes producidos, un muy favorable tipo de cambio y bajos tipos de interés, son entre muchos otros, factores que permiten aún a empresas pésimamente mal administradas gozar de una situación positiva. Tomar conciencia de los problemas permitirá a la empresa aprovechar el momento favorable a los efectos de prepararse para un cambio de situación. En esta situación se dispone aún de tiempo y la situación no es tan ríspida ni complicada.
Una situación combinada de malos rendimientos y mala gestión empresaria, es la típica situación en la cual se cae tras no adoptar las medidas correctivas cuando la situación aun era favorable. Esta situación requiere de instrumentos más profundos de cambio, pues la situación se empezará a deteriorar rápidamente.
En una situación con problemas diversos, la empresa se encuentra con irregularidades que van mermando y complicando sus indicadores financieros-económicos y patrimoniales. Si bien la empresa puede no estar mal gestionada, el hecho de no adaptarse rápidamente a los cambios del entorno, o cometer errores de estrategias pueden llevar a la empresa a una situación de complicación a la cual deberá hacerse convenientemente frente.
Con problemas financieros es ya una situación en la cual los excesos de inventarios, la caída en la demanda, la pérdida de cuota de mercado, la disminución en su rentabilidad, el incremento de sus costes financieros y del endeudamiento, sumados a un incremento en el plazo de incumplimiento con proveedores, bancos y entes fiscales, lleva a la empresa a una situación de ahogamiento donde se comienzan a ver atrasos en el pago de salarios, despidos de nóminas, subsecuentes caída en la productividad de la mano de obra y como consecuencia un profundo e inmediato deterioro tanto en los índices de satisfacción de los clientes, como de la relación entre empleados y directivos.
En situación de peligro es ya una situación en la cual hay o se está al borde de pedidos de embargos o quiebras. Llegamos a un momento indeseable y realmente funesto. Para no caer en ello es que deben aplicarse a tiempo sistemas de mejora continua, planificación estratégica y planes de contingencia. Planificar, presupuestar y realizar un control de gestión eficaz es la mejor forma de no caer nunca en una situación tan incómoda y destructiva.
La correcta calificación de la situación, para lo cual es fundamental contar con un buen diagnóstico, es el paso fundamental para la aplicación posterior de medidas.
16. Instrumentos – Herramientas y Métodos a utilizar
Es el momento de explicar los distintos instrumentos, herramientas y métodos a aplicar, explicando qué son, para que sirven, como se utilizan y en que situación son más convenientes.
Entre las diversas herramientas e instrumentos tenemos:
· Diagrama de Ishikawa
· Análisis paretiano
· Control Estadístico de Procesos
· Investigación de Operaciones
· Relaciones Públicas
· Reingeniería de Negocios
· Cuadro de Mando Integral
· Tercerización
· Teletrabajo
17. Diagrama de Ishikawa
Herramienta creada por el consultor japonés cuya denominación tiene el diagrama (se lo denomina también como Diagrama de Espina de Pescado), consiste en ubicar en el extremo derecho del diagrama el efecto cuyas causas quieren descubrirse y analizarse a los efectos de su solución, colocando hacia la izquierda del efecto en cuestión las distintas causas que se consideren son las que llevaron a la empresa a su actual situación. De cada una de éstas causas penden diferentes sub-causas. El mismo puede integrarse de manera tanto individual como de manera grupal, siendo esta la mas conveniente para enriquecer las aportaciones e incrementar el nivel de participación de los funcionarios y empleados de la empresa.
Así sí se tiene como efecto una “falta de liquidez”, entre los diversas causas pueden consignarse problemas de liquidez del entorno, caída en la calidad, errores de previsiones, cambios de mercado, falencias estratégicas, entre otras. Y como sub-causas de la causa de caída en los niveles de calidad puede consignarse tanto un cambio en los proveedores, alta rotación de empleados, mal mantenimiento de máquinas e instalaciones, falta de un sistema de monitoreo de la calidad, ausencia de sistemas de mejora continua, entre otras.
Este instrumento combinado con la Tormenta de Ideas, el trabajo en equipo y el Diagrama de Pareto son en conjunto de gran utilidad a la hora de determinar las principales causales, detectando de tal forma la mejor forma para prevenir y solucionar las diversas causas que originan las situaciones de desequilibrios financieros.
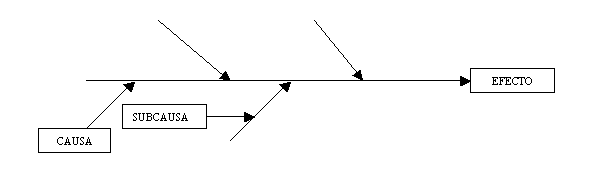
De tal forma tenemos un instrumento que nos sirve para determinar en forma grupal a nivel de dirección y a niveles medios o empleados de planta, y por sector o procesos, las diversas causas de los problemas que aquejan al negocio.
18. Análisis paretiano – Diagrama de Pareto
Partiendo de los descubrimientos del celebre economista y sociólogo italiano Vilfredo Pareto, se ha llegado a verificar la regularidad con la que se dan en las distintas actividades y fenómenos sociales y productivos, el hecho de que unos pocos factores son responsables de la mayoría de los sucesos, en tanto que el resto mayoritario de los elementos o factores generan o poseen escasos efectos, es lo que más comúnmente se cataloga como los “pocos vitales y los muchos triviales”. Así en procesos tradicionales de producción podemos tener que el 20% de las causas de imperfecciones o fallas originan o son responsables de entre un 70 y 80% de los defectos detectados. Y al revés, un 80% de las restantes causas generan tan sólo entre un 30 y 20% de los defectos. Que importancia tiene ello? Pues bien, permite atacar unas pocas causas generando un importante impacto total.
Este método puede utilizarse tanto para analizar los factores de costes, como las razones de desperfectos o fallas de calidad, identificar las principales zonas de ventas por volumen y rentabilidad, cuales son los clientes con mayores plazos promedios de pagos, la rentabilidades de los productos, los beneficios por productos y líneas de productos. Se utiliza también a la hora de mejorar la productividad y reducir los costes.
Es sin lugar a dudas una herramienta de análisis muy eficaz y eficiente a la hora de implantar y aplicar un sistema de mejora continua. El monitoreo permanente mediante el análisis paretiano de los factores de ingresos y, de las categorías y conceptos de gastos permiten mantener de manera óptima un control de los mismos, a la vez que disminuirlos de forma sistemática.
Así pues la aplicación del análisis paretiano permiten establecer tanto un nivel de prioridades, como el logro de un mayor enfoque. Por tanto sirve para calificar y cuantificar la importancia y prioridad de los problemas, los gastos a reducir, las calidades a mejorar, los productos a comercializar, los clientes a atender y los proveedores con quienes trabajar.
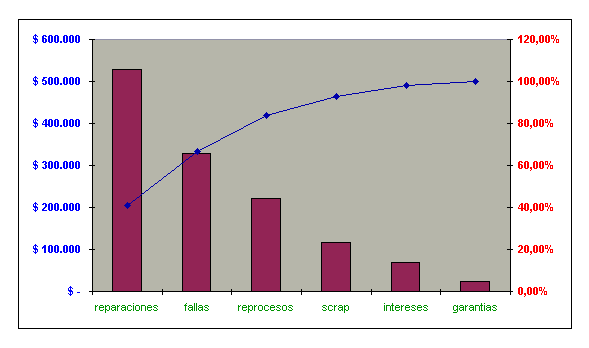
De tal forma en el ejemplo podemos observar que el 33% de los factores generadores de costes son responsables del 67% del total de los costes incurridos. De tal forma una reducción del 20% en los dos ítem más importantes generarán una reducción en el coste total del orden del 13%. A su vez los costes de reparaciones pueden y deben ser objeto también de un análisis paretiano de manera tal de saber que tipo de reparaciones conforman este coste, y saber también a que línea de productos responden dichos gastos. Lo mismo debe hacerse con los restantes costes (fallas, reprocesos, etc.).
19. El Control Estadístico y la Gestión
La información contable consiste en datos de medidas, similares a las medidas físicas de productos manufacturados. La diferencia es que la información contable mide las características operativas de una empresa, y no tanto las características físicas de un objeto.
Por consiguiente, la información contable es menos inmediata y más difícil de relacionar con acciones individuales. De otro lado, su naturaleza agregada permite extraer conclusiones sobre todos los tipos de actividades que componen las acciones individuales. Lo mismo que una medición sucesiva del tamaño de los orificios que hace una fresadora nos indica cuándo la máquina no está funcionando apropiadamente, las mediciones sucesivas de la propia empresa a través de la información contable nos pueden indicar cuándo la entidad económica no está funcionando como se esperaba. Posteriormente, podemos buscar las causas especiales de tal situación.
Cuando la información contable indica que las desviaciones de rendimiento obedecen a una causa especial, esa causa puede ser interna, en cuyo caso la empresa ha dejado de funcionar como lo estaba haciendo (es decir, diferente de su capacidad de proceso previamente establecida). Si la desviación es positiva, desearemos identificar sus causas especiales a fin de poder continuar mejorando en esa línea. Si, por el contrario, la desviación es negativa, querremos corregir las causas especiales. Si las causas especiales se hallan fuera de la empresa, por ejemplo la presencia de un nuevo competidor en el mercado o una recesión a nivel nacional, buscaremos adaptarnos a la nueva situación alterando las políticas de la empresa, el marketing u otros factores a fin de obtener mejores resultados conforme a las nuevas condiciones externas.
La misma persigue por objetivo conocer las características tanto de las diversas operatorias de la empresa, como del contexto interno en sus aspectos psicológicos, sociales y culturales. Un cultura de producción no acorde a los nuevos procesos y modos de gestionar una empresa llevará sin lugar a dudas a la misma a una situación comprometida.
La rehabilitación de una empresa no sólo está determinada por la capacidad de sus ejecutivos, o por aspectos organizacionales o financieros, sino también por características no tangibles que influyen en el estilo y la forma como se efectúa el trabajo; esto es la cultura administrativa, el cual es un factor poderoso en la condición operacional del sistema de trabajo.
La cultura administrativa son las normas organizacionales y los valores compartidos por la mayor parte de los grupos que integran la organización. Su propósito es dar sentido de dirección a los esfuerzos individuales para realizar el trabajo. La cultura administrativa comprende tradiciones, costumbres y la forma habitual de hacer el trabajo, que va creando estándares para evaluarlo, que a su vez establecen un condicionamiento operacional para la forma de trabajar en los distintos departamentos.
Hacer factible una reorganización hace que la cultura del pasado se convierta en un obstáculo, para lo cual si no tienen lugar dichos cambios en la cultura, las acciones de los ejecutivos no producirán los resultados deseados.
13. Evaluación del contexto
Con ello hacemos mención tanto a los factores económicos tanto a nivel micro como macroeconómicos, políticos, y sociales que facilitaron o empujaron a la empresa a su actual situación. Pero también se persigue analizar el contexto como ámbito de posibilidades para la recuperación. El posible crecimiento positivo o negativo para los precios o demanda de nuestros productos en el mercado abrirá o no la posibilidad de recuperación financiera de la misma.
14. Posibilidad de negociación con acreedores y deudores
Analizar las posibilidades de mejorar las financiaciones de deudas tanto comerciales como bancarias y fiscales es muy importante a la hora de calificar las posibilidades de reestabilizar la finanzas corporativas. Igual importancia tiene la posibilidad de acortar los períodos de cobro con nuestros clientes y deudores. Hacer más lenta la salida de dinero y aumentar la velocidad de entrada del mismo mejorará ostensiblemente nuestro flujo de fondos.
15. Calificación de la empresa
Ubicar la situación de la empresa a los efectos de determinar las prioridades a encarar y los instrumentos a utilizar es el paso siguiente al diagnóstico.
De este diagnóstico y posterior calificación tenemos las siguientes posibilidades:
· Buenos rendimientos y mala administración
· Malos rendimientos y mala administración
· Con problemas diversos
· Con problemas financieros / emergencia
· En situación de peligro
Así tenemos empresas que generando buenos rendimientos estos son más el producto de factores externos muy positivos que de la buena gestión empresaria. Una buena gestión se ve cuando los factores externos no son favorables. Buenos precios de las materias primas, y de los bienes producidos, un muy favorable tipo de cambio y bajos tipos de interés, son entre muchos otros, factores que permiten aún a empresas pésimamente mal administradas gozar de una situación positiva. Tomar conciencia de los problemas permitirá a la empresa aprovechar el momento favorable a los efectos de prepararse para un cambio de situación. En esta situación se dispone aún de tiempo y la situación no es tan ríspida ni complicada.
Una situación combinada de malos rendimientos y mala gestión empresaria, es la típica situación en la cual se cae tras no adoptar las medidas correctivas cuando la situación aun era favorable. Esta situación requiere de instrumentos más profundos de cambio, pues la situación se empezará a deteriorar rápidamente.
En una situación con problemas diversos, la empresa se encuentra con irregularidades que van mermando y complicando sus indicadores financieros-económicos y patrimoniales. Si bien la empresa puede no estar mal gestionada, el hecho de no adaptarse rápidamente a los cambios del entorno, o cometer errores de estrategias pueden llevar a la empresa a una situación de complicación a la cual deberá hacerse convenientemente frente.
Con problemas financieros es ya una situación en la cual los excesos de inventarios, la caída en la demanda, la pérdida de cuota de mercado, la disminución en su rentabilidad, el incremento de sus costes financieros y del endeudamiento, sumados a un incremento en el plazo de incumplimiento con proveedores, bancos y entes fiscales, lleva a la empresa a una situación de ahogamiento donde se comienzan a ver atrasos en el pago de salarios, despidos de nóminas, subsecuentes caída en la productividad de la mano de obra y como consecuencia un profundo e inmediato deterioro tanto en los índices de satisfacción de los clientes, como de la relación entre empleados y directivos.
En situación de peligro es ya una situación en la cual hay o se está al borde de pedidos de embargos o quiebras. Llegamos a un momento indeseable y realmente funesto. Para no caer en ello es que deben aplicarse a tiempo sistemas de mejora continua, planificación estratégica y planes de contingencia. Planificar, presupuestar y realizar un control de gestión eficaz es la mejor forma de no caer nunca en una situación tan incómoda y destructiva.
La correcta calificación de la situación, para lo cual es fundamental contar con un buen diagnóstico, es el paso fundamental para la aplicación posterior de medidas.
16. Instrumentos – Herramientas y Métodos a utilizar
Es el momento de explicar los distintos instrumentos, herramientas y métodos a aplicar, explicando qué son, para que sirven, como se utilizan y en que situación son más convenientes.
Entre las diversas herramientas e instrumentos tenemos:
· Diagrama de Ishikawa
· Análisis paretiano
· Control Estadístico de Procesos
· Investigación de Operaciones
· Relaciones Públicas
· Reingeniería de Negocios
· Cuadro de Mando Integral
· Tercerización
· Teletrabajo
17. Diagrama de Ishikawa
Herramienta creada por el consultor japonés cuya denominación tiene el diagrama (se lo denomina también como Diagrama de Espina de Pescado), consiste en ubicar en el extremo derecho del diagrama el efecto cuyas causas quieren descubrirse y analizarse a los efectos de su solución, colocando hacia la izquierda del efecto en cuestión las distintas causas que se consideren son las que llevaron a la empresa a su actual situación. De cada una de éstas causas penden diferentes sub-causas. El mismo puede integrarse de manera tanto individual como de manera grupal, siendo esta la mas conveniente para enriquecer las aportaciones e incrementar el nivel de participación de los funcionarios y empleados de la empresa.
Así sí se tiene como efecto una “falta de liquidez”, entre los diversas causas pueden consignarse problemas de liquidez del entorno, caída en la calidad, errores de previsiones, cambios de mercado, falencias estratégicas, entre otras. Y como sub-causas de la causa de caída en los niveles de calidad puede consignarse tanto un cambio en los proveedores, alta rotación de empleados, mal mantenimiento de máquinas e instalaciones, falta de un sistema de monitoreo de la calidad, ausencia de sistemas de mejora continua, entre otras.
Este instrumento combinado con la Tormenta de Ideas, el trabajo en equipo y el Diagrama de Pareto son en conjunto de gran utilidad a la hora de determinar las principales causales, detectando de tal forma la mejor forma para prevenir y solucionar las diversas causas que originan las situaciones de desequilibrios financieros.
De tal forma tenemos un instrumento que nos sirve para determinar en forma grupal a nivel de dirección y a niveles medios o empleados de planta, y por sector o procesos, las diversas causas de los problemas que aquejan al negocio.
18. Análisis paretiano – Diagrama de Pareto
Partiendo de los descubrimientos del celebre economista y sociólogo italiano Vilfredo Pareto, se ha llegado a verificar la regularidad con la que se dan en las distintas actividades y fenómenos sociales y productivos, el hecho de que unos pocos factores son responsables de la mayoría de los sucesos, en tanto que el resto mayoritario de los elementos o factores generan o poseen escasos efectos, es lo que más comúnmente se cataloga como los “pocos vitales y los muchos triviales”. Así en procesos tradicionales de producción podemos tener que el 20% de las causas de imperfecciones o fallas originan o son responsables de entre un 70 y 80% de los defectos detectados. Y al revés, un 80% de las restantes causas generan tan sólo entre un 30 y 20% de los defectos. Que importancia tiene ello? Pues bien, permite atacar unas pocas causas generando un importante impacto total.
Este método puede utilizarse tanto para analizar los factores de costes, como las razones de desperfectos o fallas de calidad, identificar las principales zonas de ventas por volumen y rentabilidad, cuales son los clientes con mayores plazos promedios de pagos, la rentabilidades de los productos, los beneficios por productos y líneas de productos. Se utiliza también a la hora de mejorar la productividad y reducir los costes.
Es sin lugar a dudas una herramienta de análisis muy eficaz y eficiente a la hora de implantar y aplicar un sistema de mejora continua. El monitoreo permanente mediante el análisis paretiano de los factores de ingresos y, de las categorías y conceptos de gastos permiten mantener de manera óptima un control de los mismos, a la vez que disminuirlos de forma sistemática.
Así pues la aplicación del análisis paretiano permiten establecer tanto un nivel de prioridades, como el logro de un mayor enfoque. Por tanto sirve para calificar y cuantificar la importancia y prioridad de los problemas, los gastos a reducir, las calidades a mejorar, los productos a comercializar, los clientes a atender y los proveedores con quienes trabajar.
De tal forma en el ejemplo podemos observar que el 33% de los factores generadores de costes son responsables del 67% del total de los costes incurridos. De tal forma una reducción del 20% en los dos ítem más importantes generarán una reducción en el coste total del orden del 13%. A su vez los costes de reparaciones pueden y deben ser objeto también de un análisis paretiano de manera tal de saber que tipo de reparaciones conforman este coste, y saber también a que línea de productos responden dichos gastos. Lo mismo debe hacerse con los restantes costes (fallas, reprocesos, etc.).
19. El Control Estadístico y la Gestión
La información contable consiste en datos de medidas, similares a las medidas físicas de productos manufacturados. La diferencia es que la información contable mide las características operativas de una empresa, y no tanto las características físicas de un objeto.
Por consiguiente, la información contable es menos inmediata y más difícil de relacionar con acciones individuales. De otro lado, su naturaleza agregada permite extraer conclusiones sobre todos los tipos de actividades que componen las acciones individuales. Lo mismo que una medición sucesiva del tamaño de los orificios que hace una fresadora nos indica cuándo la máquina no está funcionando apropiadamente, las mediciones sucesivas de la propia empresa a través de la información contable nos pueden indicar cuándo la entidad económica no está funcionando como se esperaba. Posteriormente, podemos buscar las causas especiales de tal situación.
Cuando la información contable indica que las desviaciones de rendimiento obedecen a una causa especial, esa causa puede ser interna, en cuyo caso la empresa ha dejado de funcionar como lo estaba haciendo (es decir, diferente de su capacidad de proceso previamente establecida). Si la desviación es positiva, desearemos identificar sus causas especiales a fin de poder continuar mejorando en esa línea. Si, por el contrario, la desviación es negativa, querremos corregir las causas especiales. Si las causas especiales se hallan fuera de la empresa, por ejemplo la presencia de un nuevo competidor en el mercado o una recesión a nivel nacional, buscaremos adaptarnos a la nueva situación alterando las políticas de la empresa, el marketing u otros factores a fin de obtener mejores resultados conforme a las nuevas condiciones externas.
Compártelo:


Vota:
Resultado: 

(278 votos: promedio 1.08 sobre 10)

 | Autor: Mauricio León Lefcovich
17/01/2005 |  |  |
 | Comentarios | añadir comentario | |
Esta web no se hace responsable de los comentarios escritos por los usuarios. El usuario es responsable y titular de las opiniones vertidas. Si encuentra algún contenido erróneo u ofensivo, por favor, comuníquenoslo mediante el formulario de contacto para que podamos subsanarlo. | ||
| ||
| | |
| | |

Ultimos comentarios
- roger en Cómo enfocar tu estrategia SEO para tener mejores resultados en tu negocio online
- dada2504 en SEO Off-Page: la estrategia externa para optimizar el posicionamiento de tu web
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en El ciberbullying requiere medidas inmediatas
Lo + Valorado
Lo + Visto
Nube de etiquetas
