
Por ejemplo: posicionar web, email marketing, estrategias online...
Publica tu artículo Usuario - - Acceso de Usuarios | Viernes - 20.Noviembre.2026 |


Todos estos costos antes mencionados son costos directos, entre los indirectos se tienen:
· Costos de Mala Calidad causados por la relación con el cliente
· Costos de Mala Calidad causados por la insatisfacción del cliente
· CMC por la pérdida de reputación
Los costes controlables son aquellos sobre los cuales la gerencia tiene un control directo para garantizar que al cliente se le entreguen únicamente productos y servicios aceptables. En tanto que entre los resultantes se incluyen, como pudo antes observarse, todos los costos en que incurre la empresa como resultado de errores, o dicho de otra forma, todo el dinero que la empresa gasta porque las actividades no se ejecutan bien todas las veces.
En cuanto a los Costos de Mala Calidad originados en la insatisfacción del cliente cabe apuntar que el mismo es un aspecto considerado como binario. Los clientes están satisfechos o insatisfechos. Rara vez se encontrará usted con alguien que esté en una posición intermedia.
El nivel de calidad de los productos fabricados en los Estados Unidos y Europa no han descendido de repente. Ciertamente, éste ha mejorado. Lo que sucede es que ha cambiado el nivel de expectativa del cliente. En la actualidad, los clientes exigen un producto acabado mucho mejor para satisfacer sus expectativas y demandas. El nivel de insatisfacción del cliente ha cambiado, pero en muchas empresas el nivel de calidad ha permanecido constante o no ha avanzado al ritmo de las expectativas del cliente. Estas compañías pueden haber estado produciendo componentes según las especificaciones, pero éstas no resultaron ser lo suficientemente buenas para conservar a los clientes antiguos, y menos para atraer otros nuevos.
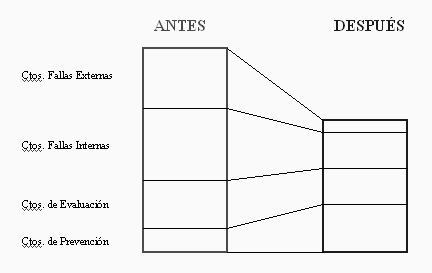
Como puede observarse el incremento en los Costos de Prevención permite no sólo reducir los costos resultantes, sino además los costos de evaluación; reduciéndose los costes totales. De ahí la gran importancia que toma la planificación de la calidad y la capacitación del personal para lograr menores costos de Calidad, y si tenemos en cuenta que como promedio en las empresas occidentales los costos de mala calidad evolucionan entre un 12% y un 25% del total facturado, podemos comprender la importancia que tiene para la mejora de la Rentabilidad sobre la Inversión (ROI) el hecho de mejorar los niveles de calidad.
19. Curva de Aprendizaje / Experiencia
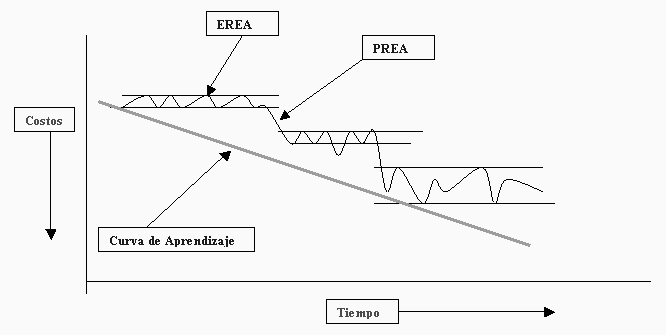
El Kaizen combinado con el Control Estadístico de Procesos y Gestión permite a través del proceso de Estandarización (EREA) y Mejoramiento (PREA) lograr de manera consistente nuevos y mejores niveles tanto en calidad, como en costos y entregas.
En el siguiente gráfico tenemos desarrollado el proceso de mejora continua en los niveles de Costos. En éste gráfico se ve reflejado también la Curva de Aprendizaje (llamada también Curva de Experiencia). El Kaizen es la mejor forma de hacer realidad la Curva de Aprendizaje, logrando de tal forma a través del tiempo y con la acumulación de la producción menores costos promedios por productos o servicios.
Entre los principales factores condicionantes y/o determinantes de la Curva de Aprendizajese tienen:
1. Eficiencia de la mano de obra. La repetición de la tarea genera progresivamente una mayor eficiencia. El gasto se reduce y aumenta la productividad. Este proceso se puede impulsar mediante el entrenamiento y planes de acción en la gestión de personal.
2.Organización del trabajo.La organización del trabajo se evidencia de la siguiente manera: a medida que crece el volumen, aumenta el nivel de especialización.
3.Los nuevos procesos de producción. La inventiva y el perfeccionamiento en los procesos de producción pueden jugar un importante papel en la reducción de los costos por unidad, especialmente en las industrias de capital intensivo.
4.Equilibrio entre la mano de obra y el capital
5.Uniformidad de los productos
6.La especialización técnica.A medida que aumentan los procesos de producción se requieren nuevos equipos especializados, lo cual trae consigo una producción más eficiente y con ello más bajos costes.
7.Modificación en el diseño.A medida que se acumula experiencia, tanto el consumidor como el fabricante adquieren un mayor conocimiento de la relación entre precio y rendimiento. Los productos se pueden modificar para ahorrar material, energía y mano de obra, manteniendo o aumentando su rendimiento.
8.Economía de escala.Esta teoría reconoce que una amplia participación en el mercado es valiosa, por cuanto ofrece oportunidades para incrementar la capacidad de producción y de ese modo orientar la curva de experiencia hacia costos de producción más bajos.
Factores que afectan al aprendizaje
· Deseo de mejorar
· Capacidad de mejorar
· Ausencia de interrupciones
· Ausencia de factores restrictivos
Volviendo al Control Estadístico de Procesos & Gestión, cada gerente tiene puntos de control (criterios R) y puntos de revisión (criterios P) en su trabajo. En un nivel administrativo superior, los puntos de control son las metas de la política y los puntos de revisión son las medidas de la política. Cuando estos puntos específicos de control y de revisión se establecen entre superiores y subordinados, se establece una serie de metas y medidas, con enlaces entre gerentes a diferentes niveles.
Son precisamente estos puntos de control y puntos de revisión los que se usan en el despliegue de las políticas en el CTC (Control Total de Calidad). Para que tal sistema opere con eficiencia, es esencial que cada gerente sepa con exactitud cuáles son sus criterios R (puntos de control) y cuáles son sus criterios P (puntos de revisión), y que sus puntos de revisión estén bien entendidos como puntos de control de sus subordinados. Cada meta debe estar acompañada de medidas para realizarlas.
· Costos de Mala Calidad causados por la relación con el cliente
· Costos de Mala Calidad causados por la insatisfacción del cliente
· CMC por la pérdida de reputación
Los costes controlables son aquellos sobre los cuales la gerencia tiene un control directo para garantizar que al cliente se le entreguen únicamente productos y servicios aceptables. En tanto que entre los resultantes se incluyen, como pudo antes observarse, todos los costos en que incurre la empresa como resultado de errores, o dicho de otra forma, todo el dinero que la empresa gasta porque las actividades no se ejecutan bien todas las veces.
En cuanto a los Costos de Mala Calidad originados en la insatisfacción del cliente cabe apuntar que el mismo es un aspecto considerado como binario. Los clientes están satisfechos o insatisfechos. Rara vez se encontrará usted con alguien que esté en una posición intermedia.
El nivel de calidad de los productos fabricados en los Estados Unidos y Europa no han descendido de repente. Ciertamente, éste ha mejorado. Lo que sucede es que ha cambiado el nivel de expectativa del cliente. En la actualidad, los clientes exigen un producto acabado mucho mejor para satisfacer sus expectativas y demandas. El nivel de insatisfacción del cliente ha cambiado, pero en muchas empresas el nivel de calidad ha permanecido constante o no ha avanzado al ritmo de las expectativas del cliente. Estas compañías pueden haber estado produciendo componentes según las especificaciones, pero éstas no resultaron ser lo suficientemente buenas para conservar a los clientes antiguos, y menos para atraer otros nuevos.
Como puede observarse el incremento en los Costos de Prevención permite no sólo reducir los costos resultantes, sino además los costos de evaluación; reduciéndose los costes totales. De ahí la gran importancia que toma la planificación de la calidad y la capacitación del personal para lograr menores costos de Calidad, y si tenemos en cuenta que como promedio en las empresas occidentales los costos de mala calidad evolucionan entre un 12% y un 25% del total facturado, podemos comprender la importancia que tiene para la mejora de la Rentabilidad sobre la Inversión (ROI) el hecho de mejorar los niveles de calidad.
19. Curva de Aprendizaje / Experiencia
El Kaizen combinado con el Control Estadístico de Procesos y Gestión permite a través del proceso de Estandarización (EREA) y Mejoramiento (PREA) lograr de manera consistente nuevos y mejores niveles tanto en calidad, como en costos y entregas.
En el siguiente gráfico tenemos desarrollado el proceso de mejora continua en los niveles de Costos. En éste gráfico se ve reflejado también la Curva de Aprendizaje (llamada también Curva de Experiencia). El Kaizen es la mejor forma de hacer realidad la Curva de Aprendizaje, logrando de tal forma a través del tiempo y con la acumulación de la producción menores costos promedios por productos o servicios.
Entre los principales factores condicionantes y/o determinantes de la Curva de Aprendizajese tienen:
1. Eficiencia de la mano de obra. La repetición de la tarea genera progresivamente una mayor eficiencia. El gasto se reduce y aumenta la productividad. Este proceso se puede impulsar mediante el entrenamiento y planes de acción en la gestión de personal.
2.Organización del trabajo.La organización del trabajo se evidencia de la siguiente manera: a medida que crece el volumen, aumenta el nivel de especialización.
3.Los nuevos procesos de producción. La inventiva y el perfeccionamiento en los procesos de producción pueden jugar un importante papel en la reducción de los costos por unidad, especialmente en las industrias de capital intensivo.
4.Equilibrio entre la mano de obra y el capital
5.Uniformidad de los productos
6.La especialización técnica.A medida que aumentan los procesos de producción se requieren nuevos equipos especializados, lo cual trae consigo una producción más eficiente y con ello más bajos costes.
7.Modificación en el diseño.A medida que se acumula experiencia, tanto el consumidor como el fabricante adquieren un mayor conocimiento de la relación entre precio y rendimiento. Los productos se pueden modificar para ahorrar material, energía y mano de obra, manteniendo o aumentando su rendimiento.
8.Economía de escala.Esta teoría reconoce que una amplia participación en el mercado es valiosa, por cuanto ofrece oportunidades para incrementar la capacidad de producción y de ese modo orientar la curva de experiencia hacia costos de producción más bajos.
· Deseo de mejorar
· Capacidad de mejorar
· Ausencia de interrupciones
· Ausencia de factores restrictivos
Volviendo al Control Estadístico de Procesos & Gestión, cada gerente tiene puntos de control (criterios R) y puntos de revisión (criterios P) en su trabajo. En un nivel administrativo superior, los puntos de control son las metas de la política y los puntos de revisión son las medidas de la política. Cuando estos puntos específicos de control y de revisión se establecen entre superiores y subordinados, se establece una serie de metas y medidas, con enlaces entre gerentes a diferentes niveles.
Son precisamente estos puntos de control y puntos de revisión los que se usan en el despliegue de las políticas en el CTC (Control Total de Calidad). Para que tal sistema opere con eficiencia, es esencial que cada gerente sepa con exactitud cuáles son sus criterios R (puntos de control) y cuáles son sus criterios P (puntos de revisión), y que sus puntos de revisión estén bien entendidos como puntos de control de sus subordinados. Cada meta debe estar acompañada de medidas para realizarlas.
Compártelo:


Vota:
Resultado: 

(121 votos: promedio 1.38 sobre 10)

 | Autor: Mauricio León Lefcovich
23/04/2004 |  |  |
 | Comentarios | añadir comentario | |
Esta web no se hace responsable de los comentarios escritos por los usuarios. El usuario es responsable y titular de las opiniones vertidas. Si encuentra algún contenido erróneo u ofensivo, por favor, comuníquenoslo mediante el formulario de contacto para que podamos subsanarlo. | ||
| ||
| | |
| | |

Ultimos comentarios
- roger en Cómo enfocar tu estrategia SEO para tener mejores resultados en tu negocio online
- dada2504 en SEO Off-Page: la estrategia externa para optimizar el posicionamiento de tu web
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en El ciberbullying requiere medidas inmediatas
Lo + Valorado
Lo + Visto
Nube de etiquetas
