
Por ejemplo: posicionar web, email marketing, estrategias online...
Publica tu artículo Usuario - - Acceso de Usuarios | Viernes - 20.Noviembre.2026 |


Este es una de las herramientas más poderosas del Marketing Audit. Permite averiguar exactamente el número de ventas o la cantidad de dinero que hemos de vender para no ganar ni perder dinero y también la cantidad exacta de ventas para ganar una cantidad predeterminada de dinero. Por eso se llama Punto de Equilibrio (PE), porque a partir de ese punto, cada venta contribuye directamente al beneficio con una cantidad de dinero que llamaremos Margen de Contribución al Beneficio (o simplemente Margen o M).
DEFINICIÓN.El Punto de Equilibrio se llama en ingles Breack Even Point (BEP), que significa ‘el punto donde se rompe la igualdad’, aunque en realidad es el punto donde se produce la igualdad entre gastos e ingresos; pero los norteamericanos no saben hablar bien el inglés. También se conoce como ‘Punto Muerto’ a imitación del lenguaje automovilístico. Otros lo llaman casi poéticamente ‘Umbral de Rentabilidad’, porque a partir de ese punto se empieza a ganar dinero. Nosotros usamos el nombre de Punto de Equilibrio.
APLICACIONES.En un estudio de costos reemplaza con ventajas a los sistemas de escandallo y similares. Ya sea expresado en unidades de venta(Pq)o en unidades de dinero(Pd)el Punto de Equilibrio nos ayuda a hacer las Previsiones de Ventas básicas para calcular los Objetivos de Ventas. También es muy útil para fijar los precios.
Si deseamos ganar una determinada cantidad de dinero, podemos sumar esa cantidad como si fuese un Costo Fijo y aplicar la fórmula para saber exactamente el número de ventas o la cantidad de dinero que hemos de facturar para lograr ese beneficio.
Es fácil ver e imaginar otras aplicaciones al Punto de Equilibrio si ‘jugamos’ en una hoja de cálculo con los números. Podemos, por ejemplo, ver que ocurre si reducimos o aumentamos un 10% los Costos Fijos, manteniendo inalteradas las otras variables. Luego podemos ver lo mismo si subimos o bajamos un 10% el Precio o los Costos Variables. Los resultados son sorprendentes.
Es posible hacer previsiones de escenarios futuros construyendo, siempre en una hoja de cálculo, una Tabla de Expectativas en una sola fila. En la primera celda pondremos las Unidades de Ventas (y será la única que usaremos). En la siguiente se pone el Precio. En la tercera celda se pone el resultado de multiplicar las Unidades de Ventas por el Precio, lo que equivale al Ingreso Total por esa cantidad de ventas. En la cuarta celda va el Costo Total, que es la suma de los Costos Fijos más los Costos Variables, de modo que estos últimos se incrementen por cada nueva unidad de venta (por algo son Variables). En la quinta y última celda va la diferencia entre El Ingreso Total menos el Costo Total. Esta Diferencia puede ser Utilidad o Pérdida, dependiendo de cual de las dos cantidades es mayor y cual sea la menor. En la hoja de cálculo puedes hacer coincidir los datos del Punto de Equilibrio con los de la Tabla de Expectativas, de forma que cualquier modificación en cualquier concepto se verá reflejada en la celda correspondiente y, por supuesto, en los totales.
FORMULA. Para hacer el Estudio de Costes hay que tener presente los Costos Fijos (F),que son aquellos que no tienen relación con producción ni con las ventas. Son los que hay que pagar aunque no se haya producido ninguna venta, como sueldos, alquiler y otros.
El Coste Variable Unitario (V) es la suma de los costes del producto, más comisiones y otros que se producen con cada nueva venta, como por ejemplo el coste del producto o servicio, las comisiones, los regalos promocionales, embalajes, etc.
El Punto de Equilibrioexpresado en unidades de venta (Pq)es igual a los Costes Fijos divididos por el Ingreso Marginal (M).
El Ingreso Marginal es igual al Precio de Venta Unitario (P) menos los Costes Variables Unitarios (V).
El Punto de Equilibrio expresado en dinero (Pd)es igual al Punto de Equilibrio expresado en unidades de ventas multiplicado por el Precio de Venta Unitario.
GRAFICOS.Hay varias formas de expresar en gráficos el Punto de Equilibrio.
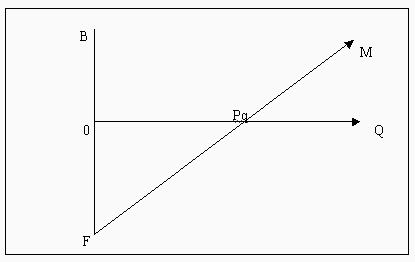
Gráfico 1.
En el Gráfico 1, el trazo BF representa el dinero; 0B es el tramo de los Beneficios, en tanto que 0F es el de los Costos Fijos (Si no se cubren, será el sector de las Pérdidas). El vector horizontal 0Q representa las unidades de ventas. El vector diagonal FM representa el Ingreso Marginal. El unto en que se cortan es el Punto de Equilibrio en Unidades de Ventas.
CONTINÚA LEYENDOo visita nuestrapágina principal.


 | Autor: Máximo Kinast
24/06/2004 |  |  |
 | Comentarios | añadir comentario | |
Esta web no se hace responsable de los comentarios escritos por los usuarios. El usuario es responsable y titular de las opiniones vertidas. Si encuentra algún contenido erróneo u ofensivo, por favor, comuníquenoslo mediante el formulario de contacto para que podamos subsanarlo. | ||
| ||
| con que formulas càlculo eel punto de equilibrio multiproducto ASTRID CRUZ - [01/10/2009 22:37:51] - ip registrada hay varias formas de hacerlo y en los Comentarios aparecen algunas. Leelo con calma. Si tienes varios productos puedes hacer una estimacion del % de Costos Fijos que debería cubrir cada producto. Esto puede hacerse basándose en resultados de ejercicios anteriores. Otra forma es hacer un Punto de Equilibrio por cada Curso. El truco está en considerar SOLO LOS COSTOS FIJOS DIRECTOS. Olvídate del sueldo del Gerente o de inversiones en mobiliario. Ese es problema del Dtor Financiero. El tuyo es proporcionarle suficientes ingresos para que atienda a los Costos Indirectos. Cordialmente Máximo Máximo Kinast - [21/04/2009 01:39:48] - ip registrada Hola, quiero determinar el punto de equilibrio para una unidad de donde trabajo, que se dedica a impartir cursos de World, excel, ppt, macromedia flash, etc. pero tengo una confusion, tengo que tomar el precio que se cobra por cada curso y totalizarlo y tomar eso como precio de venta o debo determinar el punto de equilibrio para cada curso que se imparte. Como costos fijos, tengo el sueldo del director, de la secretaria, el alquiler de las aulas, estos datos los tomo global o los consideros para cada curso en particular, espero haber expresado bien lo que necesito me aclares. Salduos, hEN - [14/04/2009 21:35:40] - ip registrada Te sugiero el Análsis ABC, pero hacer dos, uno por facturación y otro por márgenes. O quizás tres, un tercero por rotación. Con esos datos no puedes equivocarte. Cordialmente Máximo Kinast - [30/10/2007 23:27:45] - ip registrada | |
| | |

Ultimos comentarios
- roger en Cómo enfocar tu estrategia SEO para tener mejores resultados en tu negocio online
- dada2504 en SEO Off-Page: la estrategia externa para optimizar el posicionamiento de tu web
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en El ciberbullying requiere medidas inmediatas
Lo + Valorado
Lo + Visto
Nube de etiquetas
