
Por ejemplo: posicionar web, email marketing, estrategias online...
Publica tu artículo Usuario - - Acceso de Usuarios | Viernes - 20.Noviembre.2026 |


El enriquecimiento se efectuará a nivel de la nueva unidad básica de negocio, el cliente, desde el cual, posteriormente, se crearán las estructuras de negocio suficientes para la gestión del nuevo enfoque.
Las áreas que mayor prioridad deben tener en el enriquecimiento serán:
· Integraciones intermedias para análisis de negocio y comportamiento.
- Familias comerciales
- Servicios de valor añadido
- Necesidades
- Masas financieras
· Capacidad de clasificación de clientes:
- Segmentación por necesidades y comportamiento
- Potencial financiero.
- Importancia para la entidad
- Indicadores de vinculaciones por actividad
- Tendencias y propensiones
- Canales preferenciales
- Comportamientos financieros
Las claves del diseño deben estar centradas en aquellos aspectos que permitan:
Identificación de negocio clave para la entidad (actual y futuro)
Análisis de comportamientos financieros.
Tendencias.
Oportunidades y riesgos en el negocio con los clientes individuales.
Planificación estratégica.
Planificación operativa.
Integraciones intermedias para análisis de negocio y comportamiento
Al observar el nuevo sistema de información, desde el punto de vista comercial precisamos aproximarnos a la visión financiera del cliente con el fin de poder analizar su comportamiento y carencias. Normalmente el catálogo de productos básicos de una entidad es demasiado extenso y con demasiadas variables para que sea tratado en el contacto comercial cliente-entidad.
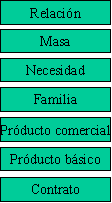
Es por tanto preciso crear nuevas estructuras intermedias, más ajustadas a la visión del cliente de los productos financieros. El primer paso será la integración de productos básicos en el concepto de familias comerciales, de este modo, todos los productos hipotecarios se englobarán en el concepto de familia de créditos hipotecarios, enfocado a solucionar las necesidades de financiación con aval hipotecario, los productos de alta disponibilidad y bajo interés para el cliente, como son normalmente las cuentas corrientes y productos afines, se englobarán en la familia de ahorro básico, los productos de plazo en ahorro plazo, etc...
De esta forma reduciremos el catálogo de productos comerciales a un número manejable de familias, capaces de ofrecernos un buen análisis de comportamiento y, al mismo tiempo, más adecuados en la planificación de relación financiera (30 a 40 familias) con los clientes de la entidad.
La definición de familias permite ya crear nuevas clasificaciones en función de la vinculación del cliente, basada en la relación por cobertura de ciertas necesidades, aunque no sean las propias de su segmento o colectivo, no obstante, desearemos posteriormente conocer si el cliente tiene cubiertas necesidades financieras propias de su colectivo y, para ello, podemos efectuar una nueva integración, esta vez basada en necesidades financieras globales, que pueden ser diferenciadas segmento a segmento de clientes en función de su comportamiento financiero.
Ejemplo de familias de pasivo
Ahorro básico (Ej. Cuentas Corrientes y otras básicas)
Ahorro corto plazo (Ej. Plazos de todo tipo sin riesgo a corto)
Ahorro largo plazo (Ej. Plazos de todo tipo sin riesgo a largo)
Ahorro riesgo (Ej. Ahorro indexado a Bolsa)
Cesiones y emisiones
Etc...
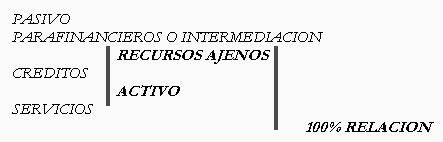
La estructura de familias definidas de pasivo englobara el 100% del pasivo de la entidad y, como puede observarse, está mucho más cerca de la visión cliente y de sus necesidades financieras. Lo mismo se efectuara para las diferentes masas financieras[3] (Pasivo, Activo, Parafinancieros e intermediación) y Servicios). La reducción de la relación a familias comerciales nos ofrecerá la posibilidad de analizar un perfil de consumo más claro que con los productos básicos iniciales.
El segundo nivel de integración propuesto se efectuará sobre el concepto de necesidades financieras, con el fin de ofrecer un análisis todavía más superficial, pero muy útil en los análisis de carencias, se trata de una integración de familias en 6 necesidades básicas:
Disponibilidad (Productos de alta disponibilidad tipo Ahorro básico o Plazo a corto...)
Ahorro (Productos enfocados a ahorro a medio o largo plazo con bajo riesgo o sin él, fondos renta fija, planes de pensiones, etc..)
Inversión (Productos de inversión con riesgo en la misma como valores, fondos mixtos o variables, etc...)
Financiación
Comodidad (Productos o servicios que sin afectar a masas básicas de balance como pasivo, activo o parafinancieros, afectan a la vinculación del cliente y pueden generar comisiones)
Seguridad (Aquellos productos enfocados a cubrir riesgos: Globalmente los seguros o productos muy afines dedicados a cubrir riesgos)
De esta forma, el 100% de las familias estarán integradas en las necesidades. El análisis de relación ahora pueden realizarse a nivel de familia o de necesidad cubierta.
La aplicación práctica de estas nuevas estructuras intermedias permiten nuevos análisis, aunque lo expondremos más adelante, sirva de ejemplo que podremos valorar a un cliente por su nivel de vinculación en familias comerciales, incluso dando pesos diferentes a cada familia en función de su peso de vinculación (Ej. Hipoteca vincula más que Ahorro básico, Nómina más que fondo, etc...), pero aún estando muy vinculado por familias, podríamos no estar cubriendo sus necesidades de comodidad o seguridad.
Finalmente, el Modelo debe agrupar la relación del cliente en las masas de balance típicas de la entidad, normalmente:
Las áreas que mayor prioridad deben tener en el enriquecimiento serán:
· Integraciones intermedias para análisis de negocio y comportamiento.
- Familias comerciales
- Servicios de valor añadido
- Necesidades
- Masas financieras
· Capacidad de clasificación de clientes:
- Segmentación por necesidades y comportamiento
- Potencial financiero.
- Importancia para la entidad
- Indicadores de vinculaciones por actividad
- Tendencias y propensiones
- Canales preferenciales
- Comportamientos financieros
Las claves del diseño deben estar centradas en aquellos aspectos que permitan:
Identificación de negocio clave para la entidad (actual y futuro)
Análisis de comportamientos financieros.
Tendencias.
Oportunidades y riesgos en el negocio con los clientes individuales.
Planificación estratégica.
Planificación operativa.
Integraciones intermedias para análisis de negocio y comportamiento
Al observar el nuevo sistema de información, desde el punto de vista comercial precisamos aproximarnos a la visión financiera del cliente con el fin de poder analizar su comportamiento y carencias. Normalmente el catálogo de productos básicos de una entidad es demasiado extenso y con demasiadas variables para que sea tratado en el contacto comercial cliente-entidad.
Es por tanto preciso crear nuevas estructuras intermedias, más ajustadas a la visión del cliente de los productos financieros. El primer paso será la integración de productos básicos en el concepto de familias comerciales, de este modo, todos los productos hipotecarios se englobarán en el concepto de familia de créditos hipotecarios, enfocado a solucionar las necesidades de financiación con aval hipotecario, los productos de alta disponibilidad y bajo interés para el cliente, como son normalmente las cuentas corrientes y productos afines, se englobarán en la familia de ahorro básico, los productos de plazo en ahorro plazo, etc...
De esta forma reduciremos el catálogo de productos comerciales a un número manejable de familias, capaces de ofrecernos un buen análisis de comportamiento y, al mismo tiempo, más adecuados en la planificación de relación financiera (30 a 40 familias) con los clientes de la entidad.
La definición de familias permite ya crear nuevas clasificaciones en función de la vinculación del cliente, basada en la relación por cobertura de ciertas necesidades, aunque no sean las propias de su segmento o colectivo, no obstante, desearemos posteriormente conocer si el cliente tiene cubiertas necesidades financieras propias de su colectivo y, para ello, podemos efectuar una nueva integración, esta vez basada en necesidades financieras globales, que pueden ser diferenciadas segmento a segmento de clientes en función de su comportamiento financiero.
Ejemplo de familias de pasivo
Ahorro básico (Ej. Cuentas Corrientes y otras básicas)
Ahorro corto plazo (Ej. Plazos de todo tipo sin riesgo a corto)
Ahorro largo plazo (Ej. Plazos de todo tipo sin riesgo a largo)
Ahorro riesgo (Ej. Ahorro indexado a Bolsa)
Cesiones y emisiones
Etc...
La estructura de familias definidas de pasivo englobara el 100% del pasivo de la entidad y, como puede observarse, está mucho más cerca de la visión cliente y de sus necesidades financieras. Lo mismo se efectuara para las diferentes masas financieras[3] (Pasivo, Activo, Parafinancieros e intermediación) y Servicios). La reducción de la relación a familias comerciales nos ofrecerá la posibilidad de analizar un perfil de consumo más claro que con los productos básicos iniciales.
El segundo nivel de integración propuesto se efectuará sobre el concepto de necesidades financieras, con el fin de ofrecer un análisis todavía más superficial, pero muy útil en los análisis de carencias, se trata de una integración de familias en 6 necesidades básicas:
Disponibilidad (Productos de alta disponibilidad tipo Ahorro básico o Plazo a corto...)
Ahorro (Productos enfocados a ahorro a medio o largo plazo con bajo riesgo o sin él, fondos renta fija, planes de pensiones, etc..)
Inversión (Productos de inversión con riesgo en la misma como valores, fondos mixtos o variables, etc...)
Financiación
Comodidad (Productos o servicios que sin afectar a masas básicas de balance como pasivo, activo o parafinancieros, afectan a la vinculación del cliente y pueden generar comisiones)
Seguridad (Aquellos productos enfocados a cubrir riesgos: Globalmente los seguros o productos muy afines dedicados a cubrir riesgos)
De esta forma, el 100% de las familias estarán integradas en las necesidades. El análisis de relación ahora pueden realizarse a nivel de familia o de necesidad cubierta.
La aplicación práctica de estas nuevas estructuras intermedias permiten nuevos análisis, aunque lo expondremos más adelante, sirva de ejemplo que podremos valorar a un cliente por su nivel de vinculación en familias comerciales, incluso dando pesos diferentes a cada familia en función de su peso de vinculación (Ej. Hipoteca vincula más que Ahorro básico, Nómina más que fondo, etc...), pero aún estando muy vinculado por familias, podríamos no estar cubriendo sus necesidades de comodidad o seguridad.
Finalmente, el Modelo debe agrupar la relación del cliente en las masas de balance típicas de la entidad, normalmente:
Compártelo:


Vota:
Resultado: 

(101 votos: promedio 1.36 sobre 10)

 | Autor: Jesús Cirera i Soler
11/08/2004 |  |  |
 | Comentarios | añadir comentario | |
Esta web no se hace responsable de los comentarios escritos por los usuarios. El usuario es responsable y titular de las opiniones vertidas. Si encuentra algún contenido erróneo u ofensivo, por favor, comuníquenoslo mediante el formulario de contacto para que podamos subsanarlo. | ||
| ||
| | |
| | |

Ultimos comentarios
- roger en Cómo enfocar tu estrategia SEO para tener mejores resultados en tu negocio online
- dada2504 en SEO Off-Page: la estrategia externa para optimizar el posicionamiento de tu web
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en El ciberbullying requiere medidas inmediatas
Lo + Valorado
Lo + Visto
Nube de etiquetas
