
Por ejemplo: posicionar web, email marketing, estrategias online...
Publica tu artículo Usuario - - Acceso de Usuarios | Viernes - 20.Noviembre.2026 |


En cada uno de los niveles se integrarán todos los aspectos de negocio relacionados con el mismo: Saldos, ingresos financieros, comisiones, costes, contratos, operaciones, última transacción, etc...
Clasificación del cliente
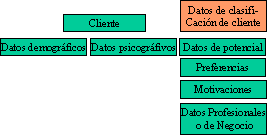
Los datos de identificación y clasificación del cliente incluyen, como ya se ha mencionado anteriormente, tanto datos de identificación básicos (demográficos), como psicográficos y cualquier otro que permita clasificar o segmentar a los clientes, los relacionados con su área de actividad profesional, motivaciones e intereses definidos por el cliente, datos de facturación y estructura en el caso de empresas, etc.., siempre referentes a sus aspectos financieros y de apoyo por parte de nuestra entidad. Así mismo, se diseñará un área especial dentro del Modelo para almacenar las clasificaciones que, de forma manual o inteligente (automatizada) puedan definirse mediante procesos de enriquecimiento, tales como:
- Segmentación por necesidades y comportamiento
- Potencial financiero.
- Importancia para la entidad
- Indicadores de vinculación por actividad
- Tendencias y propensiones
- Canales preferenciales
Los elementos que componen el área de identificación y clasificación de clientes serán de utilidad para la definición de estrategias y prioridades comerciales. Muchas de ellas procederán directamente de análisis de la relación de mismo.
Segmentación por necesidades y comportamiento
Para clasificar a los clientes, desde el punto de vista de comportamiento disponemos de diferentes herramientas, entre las cuales encontramos los potentes nuevos sistemas de Data Mining o bien, de la mano de especialistas, algoritmos de análisis específicos, los cuales acceden a la información de detalle transaccional y de negocio del cliente. A través de estas herramientas se pueden identificar colectivos con comportamientos similares y que constituyen oportunidades (usan cajero a determinadas horas, alto uso de tarjetas de crédito, han reducido su operatividad en los últimos meses, han contratado un producto que es afín a otro no contratado en el último mes, con un principal objetivo de inversión en bolsa, con uso intensivo de tarjeta u otros servicios, etc..) , estos colectivos pueden ser objeto de campañas específicas o, más interesante, pueden ofrecernos la posibilidad de compararlo contra otros grupos de clientes similares indicándonos oportunidades y sendas de crecimiento.
Pero también disponemos de elementos más cercanos para la segmentación de clientes y cuya utilidad permite aproximarnos al mercado, nos referimos a la clasificación censal (por actividad) de los clientes, a la cual denominaremos tipología. Tipologizar la base de datos nos permitirá analizar nuestra penetración, estudiar consumos y comportamientos por grupos homogéneos de actividad y avanzar hacia un nivel más desintegrado de análisis. Adicionalmente, uniendo a esta variable (tipología) el factor de potencial financiero y construyendo a través de esta unión un concepto de segmento operativo y planificable a medio plazo, del cual hablaremos más adelante.
Algunas de las tipologías a las que podemos acceder en el mercado y que pueden ser clasificadas en nuestro Modelo son:
Trabajadores por cuenta ajena
Amas de casa
Emigrantes
No residentes
Comercios (integrados o sectorizados)
Profesionales liberales
Promotores inmobiliarios
Autónomos (integrados o sectorizados)
Empresas (integradas o sectorizadas)
Agricultores y Ganaderos
Cooperativas
Asociaciones ocio
Instituciones religiosas
Asociaciones profesionales
Otras asociaciones
Organismos Públicos
....
De todas ellas existen datos censales y accesibles, ya sea a través de censos nacionales, autonómicos, provinciales y, por supuesto, desde empresas de Bases de Datos. Por supuesto, no todas deben ser aplicables a una entidad concreta y se deberán elegir aquellas que tengan el peso y masa crítica en el mercado para ser consideradas.
El Modelo de Datos debe tener clasificados a todos sus clientes respecto a las tipologías en que se puede considerar (un cliente puede estar clasificado en varias de ellas) y también definida cual es la principal (identificando como principal aquella que requiere de mayor servicio financiero), de esta forma podremos dirigirnos al mismo por cualquiera de sus actividades conocidas.
Una aproximación automatizada a la tipología del clientes puede efectuarse, en una primera fase, a través de su actividad financiera, así, el pago de impuestos de Seg. Social, el uso de TPV, el tipo de CIF, el CNAE, el CNO o la solicitud de cierto tipo de producto o servicios financieros, son indicadores que permitirán aproximar las actividades de un cliente, aunque siempre debe ser validado posteriormente por el gestor u oficina de pertenencia.
Potencial financiero
Una de los elementos más polémicos del entorno financiero y, por supuesto uno de los más útiles y significativos de cara al negocio, es el conocimiento a priori del potencial financiero del cliente. Éste puede ser evaluado desde el punto de vista de productos o de volumen estimado. Si bien en el caso de volumen es muy complicado ya que intervienen factores no asociables a la actividad profesional (Esencialmente a lo que respecta potencial de personas físicas ya que las jurídicas disponen de información indicativa del negocio que sugiere este potencial), tales como herencias, comportamientos financieros etc..., en el caso de productos es relativamente más simple.
Los primeros pasos para aproximar este potencial debe efectuarse a través del análisis de clientes representativos, es decir, de aquellos cuya actividad se concentra en nuestra entidad y de los que controlamos un alto porcentaje de sus transacciones. La selección de estos clientes, dentro de cada grupo homogéneo de necesidades (por ejemplo tipología), se efectuará teniendo en cuenta transacciones y productos consumidos.
Estos clientes, una vez analizados nos permitirán aproximar comportamientos “tipificados” para el segmento a nivel de productos/servicios. Así mismo, las múltiples transacciones realizadas, en este caso, por cualquier cliente de la entidad, puede darnos valiosos indicadores del volumen involucrado, en este sentido resulta especialmente de interés el análisis de domiciliaciones, transferencias y tipos de productos consumidos (con sus saldos y frecuencia de movimientos).
Ambos análisis anteriores nos permitirá, comparando al cliente con sus consumos “tipificados” y el análisis sugerido de transacciones, asignar una variable de potencial a cada uno de ellos, con el fin de diferenciar el esfuerzo, comunicación y actividades comerciales.
Clasificación del cliente
Los datos de identificación y clasificación del cliente incluyen, como ya se ha mencionado anteriormente, tanto datos de identificación básicos (demográficos), como psicográficos y cualquier otro que permita clasificar o segmentar a los clientes, los relacionados con su área de actividad profesional, motivaciones e intereses definidos por el cliente, datos de facturación y estructura en el caso de empresas, etc.., siempre referentes a sus aspectos financieros y de apoyo por parte de nuestra entidad. Así mismo, se diseñará un área especial dentro del Modelo para almacenar las clasificaciones que, de forma manual o inteligente (automatizada) puedan definirse mediante procesos de enriquecimiento, tales como:
- Segmentación por necesidades y comportamiento
- Potencial financiero.
- Importancia para la entidad
- Indicadores de vinculación por actividad
- Tendencias y propensiones
- Canales preferenciales
Los elementos que componen el área de identificación y clasificación de clientes serán de utilidad para la definición de estrategias y prioridades comerciales. Muchas de ellas procederán directamente de análisis de la relación de mismo.
Segmentación por necesidades y comportamiento
Para clasificar a los clientes, desde el punto de vista de comportamiento disponemos de diferentes herramientas, entre las cuales encontramos los potentes nuevos sistemas de Data Mining o bien, de la mano de especialistas, algoritmos de análisis específicos, los cuales acceden a la información de detalle transaccional y de negocio del cliente. A través de estas herramientas se pueden identificar colectivos con comportamientos similares y que constituyen oportunidades (usan cajero a determinadas horas, alto uso de tarjetas de crédito, han reducido su operatividad en los últimos meses, han contratado un producto que es afín a otro no contratado en el último mes, con un principal objetivo de inversión en bolsa, con uso intensivo de tarjeta u otros servicios, etc..) , estos colectivos pueden ser objeto de campañas específicas o, más interesante, pueden ofrecernos la posibilidad de compararlo contra otros grupos de clientes similares indicándonos oportunidades y sendas de crecimiento.
Pero también disponemos de elementos más cercanos para la segmentación de clientes y cuya utilidad permite aproximarnos al mercado, nos referimos a la clasificación censal (por actividad) de los clientes, a la cual denominaremos tipología. Tipologizar la base de datos nos permitirá analizar nuestra penetración, estudiar consumos y comportamientos por grupos homogéneos de actividad y avanzar hacia un nivel más desintegrado de análisis. Adicionalmente, uniendo a esta variable (tipología) el factor de potencial financiero y construyendo a través de esta unión un concepto de segmento operativo y planificable a medio plazo, del cual hablaremos más adelante.
Algunas de las tipologías a las que podemos acceder en el mercado y que pueden ser clasificadas en nuestro Modelo son:
Trabajadores por cuenta ajena
Amas de casa
Emigrantes
No residentes
Comercios (integrados o sectorizados)
Profesionales liberales
Promotores inmobiliarios
Autónomos (integrados o sectorizados)
Empresas (integradas o sectorizadas)
Agricultores y Ganaderos
Cooperativas
Asociaciones ocio
Instituciones religiosas
Asociaciones profesionales
Otras asociaciones
Organismos Públicos
....
De todas ellas existen datos censales y accesibles, ya sea a través de censos nacionales, autonómicos, provinciales y, por supuesto, desde empresas de Bases de Datos. Por supuesto, no todas deben ser aplicables a una entidad concreta y se deberán elegir aquellas que tengan el peso y masa crítica en el mercado para ser consideradas.
El Modelo de Datos debe tener clasificados a todos sus clientes respecto a las tipologías en que se puede considerar (un cliente puede estar clasificado en varias de ellas) y también definida cual es la principal (identificando como principal aquella que requiere de mayor servicio financiero), de esta forma podremos dirigirnos al mismo por cualquiera de sus actividades conocidas.
Una aproximación automatizada a la tipología del clientes puede efectuarse, en una primera fase, a través de su actividad financiera, así, el pago de impuestos de Seg. Social, el uso de TPV, el tipo de CIF, el CNAE, el CNO o la solicitud de cierto tipo de producto o servicios financieros, son indicadores que permitirán aproximar las actividades de un cliente, aunque siempre debe ser validado posteriormente por el gestor u oficina de pertenencia.
Potencial financiero
Una de los elementos más polémicos del entorno financiero y, por supuesto uno de los más útiles y significativos de cara al negocio, es el conocimiento a priori del potencial financiero del cliente. Éste puede ser evaluado desde el punto de vista de productos o de volumen estimado. Si bien en el caso de volumen es muy complicado ya que intervienen factores no asociables a la actividad profesional (Esencialmente a lo que respecta potencial de personas físicas ya que las jurídicas disponen de información indicativa del negocio que sugiere este potencial), tales como herencias, comportamientos financieros etc..., en el caso de productos es relativamente más simple.
Los primeros pasos para aproximar este potencial debe efectuarse a través del análisis de clientes representativos, es decir, de aquellos cuya actividad se concentra en nuestra entidad y de los que controlamos un alto porcentaje de sus transacciones. La selección de estos clientes, dentro de cada grupo homogéneo de necesidades (por ejemplo tipología), se efectuará teniendo en cuenta transacciones y productos consumidos.
Estos clientes, una vez analizados nos permitirán aproximar comportamientos “tipificados” para el segmento a nivel de productos/servicios. Así mismo, las múltiples transacciones realizadas, en este caso, por cualquier cliente de la entidad, puede darnos valiosos indicadores del volumen involucrado, en este sentido resulta especialmente de interés el análisis de domiciliaciones, transferencias y tipos de productos consumidos (con sus saldos y frecuencia de movimientos).
Ambos análisis anteriores nos permitirá, comparando al cliente con sus consumos “tipificados” y el análisis sugerido de transacciones, asignar una variable de potencial a cada uno de ellos, con el fin de diferenciar el esfuerzo, comunicación y actividades comerciales.
Compártelo:


Vota:
Resultado: 

(101 votos: promedio 1.36 sobre 10)

 | Autor: Jesús Cirera i Soler
11/08/2004 |  |  |
 | Comentarios | añadir comentario | |
Esta web no se hace responsable de los comentarios escritos por los usuarios. El usuario es responsable y titular de las opiniones vertidas. Si encuentra algún contenido erróneo u ofensivo, por favor, comuníquenoslo mediante el formulario de contacto para que podamos subsanarlo. | ||
| ||
| | |
| | |

Ultimos comentarios
- roger en Cómo enfocar tu estrategia SEO para tener mejores resultados en tu negocio online
- dada2504 en SEO Off-Page: la estrategia externa para optimizar el posicionamiento de tu web
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en El ciberbullying requiere medidas inmediatas
Lo + Valorado
Lo + Visto
Nube de etiquetas
