
Por ejemplo: posicionar web, email marketing, estrategias online...
Publica tu artículo Usuario - - Acceso de Usuarios | Viernes - 20.Noviembre.2026 |


Un Banco mediano en España, con un enfoque tradicional de venta de productos hacia sus 200.000 clientes, descubrió a través de un proceso de creación de una Base de Datos (Datawarehouse, Datamart) para marketing y tras una integración y depuración de la información de los clientes, procedente de más de 12 Bases de Datos transaccionales distintas, que el 80% de su negocio se concentraba en el 11% de sus clientes, mientras el 2% de este grupo manejaba el 50% del total.
Un análisis complementario de estos clientes importantes dio lugar a la identificación de un 20% de los mismos cuya aportación a la rentabilidad neta de la entidad era negativa y de otro 30% cuya vinculación con los servicios y productos de la entidad era mínima, estando expuestos a ofertas del sector que mejorarían de forma sustancial las condiciones actuales con la entidad.
Otro 20% de clientes, considerados poco importantes por su volumen de relación fueron catalogados, a través de algoritmos de análisis de valor del cliente a medio plazo (LTV), como clientes de alto potencial.
Como reflexión complementaria, los responsables directos de la relación comercial con el 11% de los clientes clave identificados, solo conocían de forma personal a un 25% de los mismos.
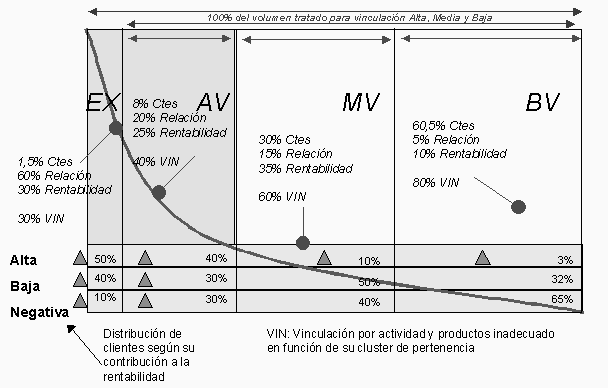
En el ejemplo presentado de distribución, donde se ordenó a los clientes por su volumen de relación total en un Banco (activo + recursos) y simultáneamente por rentabilidad (Alta = 80% de mayor rentabilidad), cruzando ambas clasificaciones, podemos observar que un 10% de los clientes sostienen el 80% del volumen, pero 40% de ellos no aportan rentabilidad positiva y 70% la aportan por debajo de lo esperado. Por otra parte 13% de los clientes de baja o media relación aportan rentabilidades muy por encima de las esperadas. Al mismo tiempo 70% de los clientes que representan el 80% del volumen de la entidades tiene problemas importantes de vinculación respecto a la media de sus cluster de clientes de pertenencia. La gestión adecuada de este simple análisis permite mejoras muy importantes en los resultados de la entidad.
El conocimiento de sus clientes más importantes, donde la entidad es un proveedor preferente, nos ofrece la posibilidad de analizar comportamientos tipificados, de diseñar estrategias adecuadas de retención y de desarrollar una oferta adecuada en cada caso de vinculación.
Sin este conocimiento existen pocas diferencias entre el éxito que podamos esperar de las acciones sobre los propios clientes (de forma indiferenciada) o sobre clientes externos, dejando en manos de la competencia la adecuación de una oferta personalizada que, obviamente, realizarán de forma prioritaria sobre aquellos clientes que tienen mayores posibilidades en el retorno de inversión, es decir, sobre nuestros propios clientes clave de alta relación.
La visión integrada y única del negocio
La utilización de herramientas rudimentarias de segmentación, basadas en el conocimiento de los datos básicos de identificación y demográficos de nuestros clientes está en las manos de casi todas las empresas: Nombre, domicilio, edad, sexo, etc.. y la integración de negocio a nivel de cliente es hoy en día viable y a muy corto plazo, ya que existen herramientas de integración, almacenamiento y análisis de información al alcance de cualquier empresa, tanto por costes como por facilidad de uso y potencia de almacenamiento/calculo. Proveedores de metodología, enriquecimiento de Bases de Datos, normalización de direcciones y nombres, etc.. aportan nuevas oportunidades de mejora, donde se pueden eliminar duplicaciones, identificar tipologías de clientes por actividad (comparables con el mercado objetivo de la entidad), asociarlos a micro-áreas geográficas de diferente clase social o conseguir visiones integrales de “domicilio” (house hold) para el negocio.
Estos primeros pasos, integración, depuración y visión global de relación forman parte del proceso imprescindible hacia el reconocimiento real del negocio, aunque no suficiente para aplicar estrategias diferenciales y efectivas sobre clientes, las cuales deben incluir análisis de comportamientos, necesidades y potencial ajustado a cada tipo de clientes.
Si comparamos la capacidad de análisis de comportamiento de clientes existente en otros sectores con mayor tradición en esta área, como el de consumo, donde una empresa es capaz de determinar como serán los clientes que visitarán mañana sus centros, que comprarán, cual es la rentabilidad esperada durante el día y el nivel de crédito concedido esperado, a que hora existirá el mayor tráfico o que productos sinérgicos a los básicos de compra pueden venderse durante el día y en que cantidad (por posición física en los lineales), el sector financiero está en la prehistoria del análisis de comportamiento, sin embargo, se puede beneficiar de forma casi inmediata de aquellas herramientas que han sido elaboradas y probadas en otros sectores de actividad.
Un análisis complementario de estos clientes importantes dio lugar a la identificación de un 20% de los mismos cuya aportación a la rentabilidad neta de la entidad era negativa y de otro 30% cuya vinculación con los servicios y productos de la entidad era mínima, estando expuestos a ofertas del sector que mejorarían de forma sustancial las condiciones actuales con la entidad.
Otro 20% de clientes, considerados poco importantes por su volumen de relación fueron catalogados, a través de algoritmos de análisis de valor del cliente a medio plazo (LTV), como clientes de alto potencial.
Como reflexión complementaria, los responsables directos de la relación comercial con el 11% de los clientes clave identificados, solo conocían de forma personal a un 25% de los mismos.
En el ejemplo presentado de distribución, donde se ordenó a los clientes por su volumen de relación total en un Banco (activo + recursos) y simultáneamente por rentabilidad (Alta = 80% de mayor rentabilidad), cruzando ambas clasificaciones, podemos observar que un 10% de los clientes sostienen el 80% del volumen, pero 40% de ellos no aportan rentabilidad positiva y 70% la aportan por debajo de lo esperado. Por otra parte 13% de los clientes de baja o media relación aportan rentabilidades muy por encima de las esperadas. Al mismo tiempo 70% de los clientes que representan el 80% del volumen de la entidades tiene problemas importantes de vinculación respecto a la media de sus cluster de clientes de pertenencia. La gestión adecuada de este simple análisis permite mejoras muy importantes en los resultados de la entidad.
El conocimiento de sus clientes más importantes, donde la entidad es un proveedor preferente, nos ofrece la posibilidad de analizar comportamientos tipificados, de diseñar estrategias adecuadas de retención y de desarrollar una oferta adecuada en cada caso de vinculación.
Sin este conocimiento existen pocas diferencias entre el éxito que podamos esperar de las acciones sobre los propios clientes (de forma indiferenciada) o sobre clientes externos, dejando en manos de la competencia la adecuación de una oferta personalizada que, obviamente, realizarán de forma prioritaria sobre aquellos clientes que tienen mayores posibilidades en el retorno de inversión, es decir, sobre nuestros propios clientes clave de alta relación.
La visión integrada y única del negocio
La utilización de herramientas rudimentarias de segmentación, basadas en el conocimiento de los datos básicos de identificación y demográficos de nuestros clientes está en las manos de casi todas las empresas: Nombre, domicilio, edad, sexo, etc.. y la integración de negocio a nivel de cliente es hoy en día viable y a muy corto plazo, ya que existen herramientas de integración, almacenamiento y análisis de información al alcance de cualquier empresa, tanto por costes como por facilidad de uso y potencia de almacenamiento/calculo. Proveedores de metodología, enriquecimiento de Bases de Datos, normalización de direcciones y nombres, etc.. aportan nuevas oportunidades de mejora, donde se pueden eliminar duplicaciones, identificar tipologías de clientes por actividad (comparables con el mercado objetivo de la entidad), asociarlos a micro-áreas geográficas de diferente clase social o conseguir visiones integrales de “domicilio” (house hold) para el negocio.
Estos primeros pasos, integración, depuración y visión global de relación forman parte del proceso imprescindible hacia el reconocimiento real del negocio, aunque no suficiente para aplicar estrategias diferenciales y efectivas sobre clientes, las cuales deben incluir análisis de comportamientos, necesidades y potencial ajustado a cada tipo de clientes.
Si comparamos la capacidad de análisis de comportamiento de clientes existente en otros sectores con mayor tradición en esta área, como el de consumo, donde una empresa es capaz de determinar como serán los clientes que visitarán mañana sus centros, que comprarán, cual es la rentabilidad esperada durante el día y el nivel de crédito concedido esperado, a que hora existirá el mayor tráfico o que productos sinérgicos a los básicos de compra pueden venderse durante el día y en que cantidad (por posición física en los lineales), el sector financiero está en la prehistoria del análisis de comportamiento, sin embargo, se puede beneficiar de forma casi inmediata de aquellas herramientas que han sido elaboradas y probadas en otros sectores de actividad.
Compártelo:


Vota:
Resultado: 

(111 votos: promedio 1.16 sobre 10)

 | Autor: Jesús Cirera i Soler
04/08/2004 |  |  |
 | Comentarios | añadir comentario | |
Esta web no se hace responsable de los comentarios escritos por los usuarios. El usuario es responsable y titular de las opiniones vertidas. Si encuentra algún contenido erróneo u ofensivo, por favor, comuníquenoslo mediante el formulario de contacto para que podamos subsanarlo. | ||
| ||
| | |
| | |

Ultimos comentarios
- roger en Cómo enfocar tu estrategia SEO para tener mejores resultados en tu negocio online
- dada2504 en SEO Off-Page: la estrategia externa para optimizar el posicionamiento de tu web
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en El ciberbullying requiere medidas inmediatas
Lo + Valorado
Lo + Visto
Nube de etiquetas
