
Por ejemplo: posicionar web, email marketing, estrategias online...
Publica tu artículo Usuario - - Acceso de Usuarios | Viernes - 20.Noviembre.2026 |


El uso de sistemas de almacenamiento especializado (Datawarehouse), donde cada elemento básico de información se almacena de forma normalizada y en los cuales pueden enriquecerse los datos referentes a cada cliente, a través de la historia de relación transaccional, manteniendo periodos extensos de actividad (36 a 48 meses), permite identificar pautas de comportamiento, más allá de las relaciones puntuales de un cliente o el propio descubrimiento de su importancia en el negocio, tanto actual como futura. Las posibilidades de desarrollar clusters[5] de clientes combinando diferentes elementos, debe posibilitar el refinamiento de estrategias de relación diferenciadas y mejorar la inteligencia global del negocio, no sólo en aspectos comerciales pero también en otras áreas de la entidad (I + D, Concesión de créditos, Red Comercial, Marketing, etc.), así podemos llegar contestar, de forma muy concisa, preguntas del tipo:
¿Cómo son los clientes más importantes de la entidad, por perfiles de consumo, transacciones, uso de canales, vinculaciones por productos, fidelidad?
¿A qué clientes debo retener y por qué razones?
¿Cómo son los clientes que nos abandonan y que representan en la entidad?
¿Qué clientes responden más a una determinada campaña?
¿Qué tipo de sinergias tienen los productos (dependencias o aceleradores)?
¿Cómo son y cómo se comportaron los clientes que produjeron impagados? ¿Y cuantos clientes están siguiendo el mismo comportamiento sin haber llegado a producirlos todavía?
¿Qué rentabilidad obtendremos de determinados clientes a lo largo de su vida con la entidad?
¿Cuáles son los clientes con más probabilidad de abandono de la entidad?
¿Qué tipo de productos deberíamos desarrollar y cuanta es la venta que podemos esperar basado en los cluster de usuarios objetivo?
¿En que canales operan los clientes más rentables?
¿Cómo se modifica la eficacia de ventas o servicios en función de los clusters de clientes y los canales usados?
¿Qué clientes consumen cada producto, cómo son y cuantos hay de iguales características y comportamiento que no los usan?
...y así, contestando a cada nueva inquietud, pero ahora, usando “una sólo versión de la verdad” del negocio, a todos los niveles de la entidad, y desde cualquier punto de la misma.
El conocimiento de la estructura de negocio, los comportamientos y el origen del volumen y rentabilidad de la empresa, permite profundizar en la forma de mejorar la eficacia del mismo y, al mismo tiempo, nos ofrece una excelente herramienta de planificación (aplicando modelos de crecimiento y de retención, monitorizando y aprovechando las tendencias implicadas en los mismos) pero también permitirá la reacción rápida ante desviaciones, ahora conociendo la procedencia de las mismas al mínimo detalle y actuando sobre los puntos culpables de la desviación, sin pánico y con control de cada nuevo paso que la entidad de en el mercado.
Pero no debemos olvidar que uno de los nuevos retos del mercado financiero es añadir valor desde el punto de vista del cliente, cumpliendo con sus expectativas, más allá de los productos y servicios que proporcionamos, es por ello que la posibilidad obtener una visión global del cliente y un amplio análisis de su comportamiento: canales que usa, frecuencia, tipo de necesidades que cubre (y que no cubre y debería), etc. proporciona la inteligencia necesaria para adaptar nuestra oferta a cada necesidad, argumentándola para cada cliente en la forma en que él mismo desea percibir el servicio o los beneficios. Con cerca de 400 productos y servicios básicos, cubriendo una amplia gama de necesidades (financiación, inversión, ahorro, comodidad, seguridad etc..) una entidad financiera es capaz de adaptar la oferta global de un cliente asegurando que cada elemento está integrado con el resto, y todos ellos con los intereses finales del cliente, sólo cuando esta percepción de “servicio personalizado” esté en la mente de nuestros clientes gozaremos de una atención preferente por parte de ellos hacia la entidad (“Cuide de sus clientes, ellos cuidarán de Ud.”).
En mi opinión personal, salvo raras excepciones, los clientes no buscan nuevos proveedores cuando están satisfechos con el que ya tienen y, si lo hacen, es porque las ventajas de utilizar a un número menor, o incluso a uno sólo, no son percibidas con claridad.
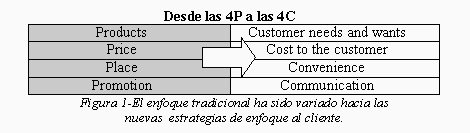
Los clientes fieles son típicamente los clientes más rentables. No tienen coste de adquisición. Tienden a consumir más producto y a probar los nuevos que pone la entidad en el mercado. La posibilidad de incrementar su número es la mejor inversión de la entidad. Conociendo sus preferencias y necesidades, podemos diseñar el mix adecuado de relación, desde el precio a la forma de distribución. Ellos son, por otra parte, el mejor canal de comunicación y promoción de la entidad, pero de tratarlos de forma indiferente, o con un servicio no adecuado pueden ser el peor enemigo de nuestro crecimiento.
¿Cómo son los clientes más importantes de la entidad, por perfiles de consumo, transacciones, uso de canales, vinculaciones por productos, fidelidad?
¿A qué clientes debo retener y por qué razones?
¿Cómo son los clientes que nos abandonan y que representan en la entidad?
¿Qué clientes responden más a una determinada campaña?
¿Qué tipo de sinergias tienen los productos (dependencias o aceleradores)?
¿Cómo son y cómo se comportaron los clientes que produjeron impagados? ¿Y cuantos clientes están siguiendo el mismo comportamiento sin haber llegado a producirlos todavía?
¿Qué rentabilidad obtendremos de determinados clientes a lo largo de su vida con la entidad?
¿Cuáles son los clientes con más probabilidad de abandono de la entidad?
¿Qué tipo de productos deberíamos desarrollar y cuanta es la venta que podemos esperar basado en los cluster de usuarios objetivo?
¿En que canales operan los clientes más rentables?
¿Cómo se modifica la eficacia de ventas o servicios en función de los clusters de clientes y los canales usados?
¿Qué clientes consumen cada producto, cómo son y cuantos hay de iguales características y comportamiento que no los usan?
...y así, contestando a cada nueva inquietud, pero ahora, usando “una sólo versión de la verdad” del negocio, a todos los niveles de la entidad, y desde cualquier punto de la misma.
El conocimiento de la estructura de negocio, los comportamientos y el origen del volumen y rentabilidad de la empresa, permite profundizar en la forma de mejorar la eficacia del mismo y, al mismo tiempo, nos ofrece una excelente herramienta de planificación (aplicando modelos de crecimiento y de retención, monitorizando y aprovechando las tendencias implicadas en los mismos) pero también permitirá la reacción rápida ante desviaciones, ahora conociendo la procedencia de las mismas al mínimo detalle y actuando sobre los puntos culpables de la desviación, sin pánico y con control de cada nuevo paso que la entidad de en el mercado.
Pero no debemos olvidar que uno de los nuevos retos del mercado financiero es añadir valor desde el punto de vista del cliente, cumpliendo con sus expectativas, más allá de los productos y servicios que proporcionamos, es por ello que la posibilidad obtener una visión global del cliente y un amplio análisis de su comportamiento: canales que usa, frecuencia, tipo de necesidades que cubre (y que no cubre y debería), etc. proporciona la inteligencia necesaria para adaptar nuestra oferta a cada necesidad, argumentándola para cada cliente en la forma en que él mismo desea percibir el servicio o los beneficios. Con cerca de 400 productos y servicios básicos, cubriendo una amplia gama de necesidades (financiación, inversión, ahorro, comodidad, seguridad etc..) una entidad financiera es capaz de adaptar la oferta global de un cliente asegurando que cada elemento está integrado con el resto, y todos ellos con los intereses finales del cliente, sólo cuando esta percepción de “servicio personalizado” esté en la mente de nuestros clientes gozaremos de una atención preferente por parte de ellos hacia la entidad (“Cuide de sus clientes, ellos cuidarán de Ud.”).
En mi opinión personal, salvo raras excepciones, los clientes no buscan nuevos proveedores cuando están satisfechos con el que ya tienen y, si lo hacen, es porque las ventajas de utilizar a un número menor, o incluso a uno sólo, no son percibidas con claridad.
Los clientes fieles son típicamente los clientes más rentables. No tienen coste de adquisición. Tienden a consumir más producto y a probar los nuevos que pone la entidad en el mercado. La posibilidad de incrementar su número es la mejor inversión de la entidad. Conociendo sus preferencias y necesidades, podemos diseñar el mix adecuado de relación, desde el precio a la forma de distribución. Ellos son, por otra parte, el mejor canal de comunicación y promoción de la entidad, pero de tratarlos de forma indiferente, o con un servicio no adecuado pueden ser el peor enemigo de nuestro crecimiento.
Compártelo:


Vota:
Resultado: 

(111 votos: promedio 1.16 sobre 10)

 | Autor: Jesús Cirera i Soler
04/08/2004 |  |  |
 | Comentarios | añadir comentario | |
Esta web no se hace responsable de los comentarios escritos por los usuarios. El usuario es responsable y titular de las opiniones vertidas. Si encuentra algún contenido erróneo u ofensivo, por favor, comuníquenoslo mediante el formulario de contacto para que podamos subsanarlo. | ||
| ||
| | |
| | |

Ultimos comentarios
- roger en Cómo enfocar tu estrategia SEO para tener mejores resultados en tu negocio online
- dada2504 en SEO Off-Page: la estrategia externa para optimizar el posicionamiento de tu web
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en El ciberbullying requiere medidas inmediatas
Lo + Valorado
Lo + Visto
Nube de etiquetas
