
Por ejemplo: posicionar web, email marketing, estrategias online...
Publica tu artículo Usuario - - Acceso de Usuarios | Viernes - 20.Noviembre.2026 |


La Banca Comercial en España se encuentra actualmente dominada tanto por Bancos como por Cajas.
Se puede definir la Banca Comercial actual a través de las siguientes premisas:
§ Dicha banca ha sido el gran estandarte de los últimos años en el sector financiero: el desarrollo de productos que históricamente estaban destinados únicamente a una minoría tienen ahora accesibilidad a toda la población, sea cual sea su cultura financiera. Ejemplo: Acciones, Fondos de Inversión, etc...
§ La filosofía empleada ha sido adecuada para la coyuntura económica y desarrollo social de entonces pero no conjuga correctamente con la de hoy ni con la del futuro a medio plazo: se valoraba principalmente los tipos de interés como mayor aportación de valor añadido
Actualmente nos encontramos en una economía de mercado que, por los siguientes aspectos precisa una necesidad de aportación de gran VALOR AÑADIDO:
o Un nivel de consolidación mayor, lo que implica tipos de interés más bajos.
o Volatilidad de mercados bursátiles y adecuación continua a nuevas necesidades / tendencias.
o Sociedad de la Información con tendencia a Sociedad de la Post-Información: ya no vale la información “porque sí” debido a la gran saturación de datos. Es imprescindible seleccionar aquélla que nuestros clientes están dispuestos a recibir. Esto implica un gran conocimiento de ellos por parte nuestra.
Todo esto implica que la Banca Comercial se esté transformando hacia la Banca Personal. Pero el nacimiento de la Banca Personal no es más que una vehiculación natural del sector. Es decir, no es más que el incremento de VALOR AÑADIDO.
Dentro de la banca personal, la fiscalidad tiene una importancia relevante ya el posicionamiento de una inversión teniendo en cuenta el apartado fiscal puede aportar una mayor rentabilidad: es la llamada “rentabilidad financiero-fiscal” o Beneficio Financiero Fiscal (BFF).
SITUACIÓN DE LA PRESIÓN FISCAL A LAS PERSONAS FÍSICAS
Ante unos tipos de interés tan bajos (estamos llegando a tipos históricos), la fiscalidad implica no sólo un valor añadido para las entidades financieras, sino también una necesidad a aplicar para los inversores.
Pero también es necesario destacar que la presión fiscal, en comparación de hace 20 años, es mucho mayor. Hoy en día, por rentas superiores a 45.000€, la presión fiscal es de un 45%, es decir, casi la mitad de los ingresos. Aunque, como se puede apreciar en el siguiente gráfico, dicha presión no ha variado significativamente en los últimos años en cuanto a cifras relativas (pero sí en cifras absolutas ya que ha habido una recuperación económica por lo que las familias cada vez están pagando más impuesto, eso se puede apreciar en uno de los siguientes gráficos).
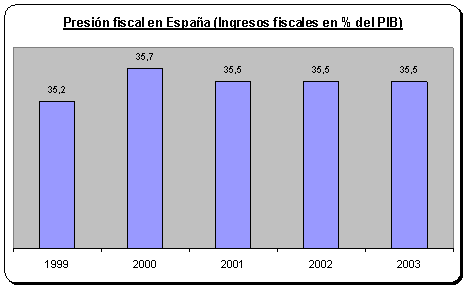
Fuente: Ministerio de Hacienda
Se puede definir la Banca Comercial actual a través de las siguientes premisas:
§ Dicha banca ha sido el gran estandarte de los últimos años en el sector financiero: el desarrollo de productos que históricamente estaban destinados únicamente a una minoría tienen ahora accesibilidad a toda la población, sea cual sea su cultura financiera. Ejemplo: Acciones, Fondos de Inversión, etc...
§ La filosofía empleada ha sido adecuada para la coyuntura económica y desarrollo social de entonces pero no conjuga correctamente con la de hoy ni con la del futuro a medio plazo: se valoraba principalmente los tipos de interés como mayor aportación de valor añadido
Actualmente nos encontramos en una economía de mercado que, por los siguientes aspectos precisa una necesidad de aportación de gran VALOR AÑADIDO:
o Un nivel de consolidación mayor, lo que implica tipos de interés más bajos.
o Volatilidad de mercados bursátiles y adecuación continua a nuevas necesidades / tendencias.
o Sociedad de la Información con tendencia a Sociedad de la Post-Información: ya no vale la información “porque sí” debido a la gran saturación de datos. Es imprescindible seleccionar aquélla que nuestros clientes están dispuestos a recibir. Esto implica un gran conocimiento de ellos por parte nuestra.
Todo esto implica que la Banca Comercial se esté transformando hacia la Banca Personal. Pero el nacimiento de la Banca Personal no es más que una vehiculación natural del sector. Es decir, no es más que el incremento de VALOR AÑADIDO.
Dentro de la banca personal, la fiscalidad tiene una importancia relevante ya el posicionamiento de una inversión teniendo en cuenta el apartado fiscal puede aportar una mayor rentabilidad: es la llamada “rentabilidad financiero-fiscal” o Beneficio Financiero Fiscal (BFF).
Ante unos tipos de interés tan bajos (estamos llegando a tipos históricos), la fiscalidad implica no sólo un valor añadido para las entidades financieras, sino también una necesidad a aplicar para los inversores.
Pero también es necesario destacar que la presión fiscal, en comparación de hace 20 años, es mucho mayor. Hoy en día, por rentas superiores a 45.000€, la presión fiscal es de un 45%, es decir, casi la mitad de los ingresos. Aunque, como se puede apreciar en el siguiente gráfico, dicha presión no ha variado significativamente en los últimos años en cuanto a cifras relativas (pero sí en cifras absolutas ya que ha habido una recuperación económica por lo que las familias cada vez están pagando más impuesto, eso se puede apreciar en uno de los siguientes gráficos).
Fuente: Ministerio de Hacienda
Compártelo:


Vota:
Resultado: 

(112 votos: promedio 1.16 sobre 10)

 | Autor: Carlos Pérez Blanco
15/09/2003 |  |  |
 | Comentarios | añadir comentario | |
Esta web no se hace responsable de los comentarios escritos por los usuarios. El usuario es responsable y titular de las opiniones vertidas. Si encuentra algún contenido erróneo u ofensivo, por favor, comuníquenoslo mediante el formulario de contacto para que podamos subsanarlo. | ||
| ||
| | |
| | |

Ultimos comentarios
- roger en Cómo enfocar tu estrategia SEO para tener mejores resultados en tu negocio online
- dada2504 en SEO Off-Page: la estrategia externa para optimizar el posicionamiento de tu web
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en El ciberbullying requiere medidas inmediatas
Lo + Valorado
Lo + Visto
Nube de etiquetas
