
Por ejemplo: posicionar web, email marketing, estrategias online...
Publica tu artículo Usuario - - Acceso de Usuarios | Viernes - 20.Noviembre.2026 |


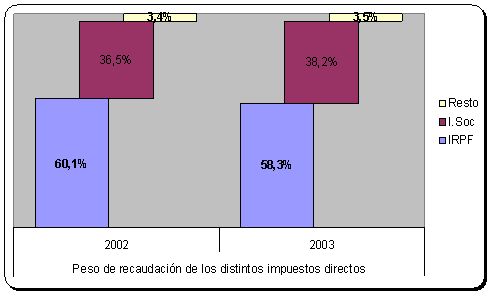
Observando el poder de recaudación de los impuestos directos que estamos analizando, podemos visualizar con claridad que el de IRPF recauda más de la mitad del total de dichos impuestos. Mientras, los impuestos sobre Donaciones/Sucesiones y Patrimonio representan poco más del 3%.
Fuente: Expansión (25/08/03)
Todos los datos analizados en las páginas anteriores son datos macroeconómicos. A pesar de la gran/baja/media presión fiscal o poder de recaudación, cada producto financiero tendrá unas consecuencias fiscales a nivel de la persona física.
Por lo tanto, cada caso de inversión es específico y puede afectar fiscalmente en mayor o menor medida a dicha persona. Y esto es lo realmente importante.
CONCEPTO DE BENEFICIO
FINANCIERO-FISCAL (BFF)
Si realizamos una búsqueda simple en un buscador de Internet (En este caso www.google.com), obtenemos más de 24000 registros sobre rentabilidad financiero-fiscal.
Por lo tanto, no se trata de un concepto nuevo. Carlos Zumalacarregui, director general de BBV Privanza, utilizaba ya dicho concepto en 1999 (Fuente: www.el-mundo.es/sudinero/99/SD167/SD167-08.html) pero principalmente hacia la Banca Privada. Es decir, el concepto no es nuevo dentro de la banca, pero sí lo es hacia la banca comercial/personal.
Cuando uno decide invertir su dinero en un determinado instrumento financiero, lo único que le preocupa es saber qué rentabilidad puede conseguir con su inversión. La rentabilidad de un determinado producto no es lo único a lo que el inversor debería prestar atención.
Pero quizá antes que examinar la rentabilidad, el riesgo o las comisiones convendría tener claro cuál es el objetivo, el plazo de inversión y sobre todo la fiscalidad de cada producto.
El que elija una opción u otra obtendrá al final, una vez descontada la fiscalidad, una rentabilidad muy distinta independientemente de la rentabilidad bruta obtenida (es decir, a generada por las propias inversiones). Por ello para comparar diferentes inversiones es fundamental examinar lo que los expertos llaman la rentabilidad financiero-fiscal y que no es otra cosa que la rentabilidad después de impuestos.
Tal y como dice José Juan Ferreiro Lapatza (Fuente: 5 días (05/03/2003)) (que está al frente del Consejo para la Defensa del Contribuyente), “La ingeniería fiscal no es más que un medio lícito para ahorrar impuestos”
Fuente: Expansión (25/08/03)
Todos los datos analizados en las páginas anteriores son datos macroeconómicos. A pesar de la gran/baja/media presión fiscal o poder de recaudación, cada producto financiero tendrá unas consecuencias fiscales a nivel de la persona física.
Por lo tanto, cada caso de inversión es específico y puede afectar fiscalmente en mayor o menor medida a dicha persona. Y esto es lo realmente importante.
FINANCIERO-FISCAL (BFF)
Si realizamos una búsqueda simple en un buscador de Internet (En este caso www.google.com), obtenemos más de 24000 registros sobre rentabilidad financiero-fiscal.
Por lo tanto, no se trata de un concepto nuevo. Carlos Zumalacarregui, director general de BBV Privanza, utilizaba ya dicho concepto en 1999 (Fuente: www.el-mundo.es/sudinero/99/SD167/SD167-08.html) pero principalmente hacia la Banca Privada. Es decir, el concepto no es nuevo dentro de la banca, pero sí lo es hacia la banca comercial/personal.
Cuando uno decide invertir su dinero en un determinado instrumento financiero, lo único que le preocupa es saber qué rentabilidad puede conseguir con su inversión. La rentabilidad de un determinado producto no es lo único a lo que el inversor debería prestar atención.
Pero quizá antes que examinar la rentabilidad, el riesgo o las comisiones convendría tener claro cuál es el objetivo, el plazo de inversión y sobre todo la fiscalidad de cada producto.
El que elija una opción u otra obtendrá al final, una vez descontada la fiscalidad, una rentabilidad muy distinta independientemente de la rentabilidad bruta obtenida (es decir, a generada por las propias inversiones). Por ello para comparar diferentes inversiones es fundamental examinar lo que los expertos llaman la rentabilidad financiero-fiscal y que no es otra cosa que la rentabilidad después de impuestos.
Tal y como dice José Juan Ferreiro Lapatza (Fuente: 5 días (05/03/2003)) (que está al frente del Consejo para la Defensa del Contribuyente), “La ingeniería fiscal no es más que un medio lícito para ahorrar impuestos”
Compártelo:


Vota:
Resultado: 

(112 votos: promedio 1.16 sobre 10)

 | Autor: Carlos Pérez Blanco
15/09/2003 |  |  |
 | Comentarios | añadir comentario | |
Esta web no se hace responsable de los comentarios escritos por los usuarios. El usuario es responsable y titular de las opiniones vertidas. Si encuentra algún contenido erróneo u ofensivo, por favor, comuníquenoslo mediante el formulario de contacto para que podamos subsanarlo. | ||
| ||
| | |
| | |

Ultimos comentarios
- roger en Cómo enfocar tu estrategia SEO para tener mejores resultados en tu negocio online
- dada2504 en SEO Off-Page: la estrategia externa para optimizar el posicionamiento de tu web
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en El ciberbullying requiere medidas inmediatas
Lo + Valorado
Lo + Visto
Nube de etiquetas
