
Por ejemplo: posicionar web, email marketing, estrategias online...
Publica tu artículo Usuario - - Acceso de Usuarios | Viernes - 20.Noviembre.2026 |


Así pues debemos analizar que objetivos deben darse en el nivel 5 para hacer factible los objetivos del nivel 4, y luego que objetivos del nivel 4 debemos obtener para llegar al nivel 3, y así hasta llegar a los objetivos superiores del nivel 1. Sin embargo hay niveles que dependen no sólo de factores internos sino también de factores externos, como por ejemplo el nivel promedio de ventas anuales por cliente, el cual depende de factores como la calidad de nuestros productos y servicios, como así también de factores externos como lo son la tasa de interés, el tipo de cambio, cantidad y capacidad de los competidores, precios de las materias primas entre muchos otros. Estos factores también deben ser debidamente considerados. De tal forma ante un desequilibrio, cambio, variación, o desvío en objetivos o niveles internos o externos, debemos realizar las acciones correctivas necesarias para superar el desequilibrio y posibilitar la obtención de los objetivos del Nivel 1. Así ante el incremento en el precio de una determinada materia prima que nos llevaría a incrementar el precio de los productos o bien a disminuir la contribución marginal por producto, con sus consecuentes efectos en las ventas absolutas y en los niveles de rentabilidad, deberíamos analizar la forma de reemplazar ese insumo por otro de menor costo.
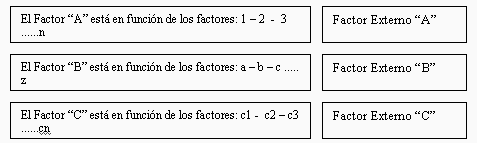
Identificados los factores externos más importantes y trascendentes para la evolución del negocio, debemos considerar y analizar cuales son los factores (o sub-factores) que inciden sobre los primeros, de tal forma podemos anticiparnos a los sucesos antes de que estos se vean reflejados en los indicadores externos y posteriormente en los internos. Por tal motivo es de fundamental importancia el conocer y reconocer conveniente y eficazmente la evolución y relaciones de los acontecimientos micro y macroeconómicos.
3. El Presupuesto Computarizado como herramienta de apoyo. El Tablero de Comando
Presupuestar los objetivos anuales (y de sub-períodos de tiempo) a nivel monetario y de índices (ratios) dentro de un contexto computarizado, dando lugar con ello a un Tablero de Comando, posibilitará periódica y regularmente el monitoreo tanto de la evolución del negocio como del entorno dentro del cual éste se haya inmerso. Así el contar diariamente con información que nos indique que tan cerca o lejos nos encontramos de los objetivos establecidos, nos servirá analizando los ratios e índices de los distintos niveles para saber la razón de los desvíos, y así adoptar las decisiones tendientes a corregir el rumbo del negocio.
El sistema de información computarizado pasa a ser así una herramienta fundamental para el eficaz manejo de las finanzas operativas. No contar con un sistema acorde a las necesidades actuales de toda empresa, en cuanto a contar con información precisa y a tiempo a un costo adecuado a las posibilidades económicas de la empresa, es esencial. En la moderna concepción de los negocios empapada de la filosofía de la calidad total la actitud proactiva y preventiva tienen prioridad sobre la reactiva, y aún en éste último caso debe actuarse con la suficiente rapidez y precisión para evitar daños y posibilitar los mejores resultados posibles para la marcha de la corporación.
En un mundo de rápidos y profundos cambios el contar con información precisa y a tiempo resulta estratégicamente fundamental. El Tablero de Comando debe posibilitar ese objetivo al contactar diariamente al directivo o empresario con la evolución de los procesos empresarios y su interrelación con el contexto externo. Debe brindar un Sistema de Alerta Temprano (SAT) que permita reconocer a tiempo tanto las oportunidades, como las amenazas, riesgos y peligros tanto internos como externos que amenacen la marcha de la empresa. Cuanto más rápida sea la detección de los desvíos o de los factores que provocaran ello, con mayor rapidez, precisión y posibilidades podremos aprovecharlos o bloquearlos según el caso.
Así pues el Sistema de Alerta Temprano pasa a ser una herramienta fundamental en la moderna administración operativa.
Volviendo sobre el tema del Presupuesto cabe señalar que las partidas de gastos acordadas sólo son validas en tanto y en cuanto se den los factores externos e internos que dieron lugar a su determinación. Así, de modificarse algunos de éstos factores, las partidas presupuestarias deben corregirse de manera de adecuarse convenientemente a las nuevas circunstancias (las cuales pueden ser positivas o bien negativas). Continuar con los gastos previstos presupuestariamente aunque la situación real no sea la adecuada a las circunstancias llevará con seguridad a la empresa hacia el desastre. Si al presupuesto lo consideramos como un recorrido a ejecutar, y lo tratamos de realizar a pesar de que las condiciones climatológicas han cambiado por la aparición de un huracán o de un tornado, podemos deducir fácilmente que ocurrirá. Así directivos fijan presupuestos y continúan con el a pesar de los cambios internos y externos a la empresa. El SAT debe servir pues para impedir la comisión de tales errores. De igual manera pueden darse situaciones muy favorables que impliquen la necesidad de dar mayor fuerza y empuje a la marcha de los negocios de manera de sacar el mayor rédito posible de las situaciones favorables.
De lo visto surge claramente la necesidad no sólo de establecer partidas anuales o semestrales a respetar, sino de períodos mensuales e inclusive quincenales de forma de evitar el consumo de las partidas en el menor tiempo posible, pues las situaciones pueden empeorar y requerir ello un cambio de actitud. De haberse efectuado ya el gasto no habrá posibilidades correctivas o bien estás tendrán que efectuarse sobre otros rubros o áreas de la corporación.
Identificados los factores externos más importantes y trascendentes para la evolución del negocio, debemos considerar y analizar cuales son los factores (o sub-factores) que inciden sobre los primeros, de tal forma podemos anticiparnos a los sucesos antes de que estos se vean reflejados en los indicadores externos y posteriormente en los internos. Por tal motivo es de fundamental importancia el conocer y reconocer conveniente y eficazmente la evolución y relaciones de los acontecimientos micro y macroeconómicos.
3. El Presupuesto Computarizado como herramienta de apoyo. El Tablero de Comando
Presupuestar los objetivos anuales (y de sub-períodos de tiempo) a nivel monetario y de índices (ratios) dentro de un contexto computarizado, dando lugar con ello a un Tablero de Comando, posibilitará periódica y regularmente el monitoreo tanto de la evolución del negocio como del entorno dentro del cual éste se haya inmerso. Así el contar diariamente con información que nos indique que tan cerca o lejos nos encontramos de los objetivos establecidos, nos servirá analizando los ratios e índices de los distintos niveles para saber la razón de los desvíos, y así adoptar las decisiones tendientes a corregir el rumbo del negocio.
El sistema de información computarizado pasa a ser así una herramienta fundamental para el eficaz manejo de las finanzas operativas. No contar con un sistema acorde a las necesidades actuales de toda empresa, en cuanto a contar con información precisa y a tiempo a un costo adecuado a las posibilidades económicas de la empresa, es esencial. En la moderna concepción de los negocios empapada de la filosofía de la calidad total la actitud proactiva y preventiva tienen prioridad sobre la reactiva, y aún en éste último caso debe actuarse con la suficiente rapidez y precisión para evitar daños y posibilitar los mejores resultados posibles para la marcha de la corporación.
En un mundo de rápidos y profundos cambios el contar con información precisa y a tiempo resulta estratégicamente fundamental. El Tablero de Comando debe posibilitar ese objetivo al contactar diariamente al directivo o empresario con la evolución de los procesos empresarios y su interrelación con el contexto externo. Debe brindar un Sistema de Alerta Temprano (SAT) que permita reconocer a tiempo tanto las oportunidades, como las amenazas, riesgos y peligros tanto internos como externos que amenacen la marcha de la empresa. Cuanto más rápida sea la detección de los desvíos o de los factores que provocaran ello, con mayor rapidez, precisión y posibilidades podremos aprovecharlos o bloquearlos según el caso.
Así pues el Sistema de Alerta Temprano pasa a ser una herramienta fundamental en la moderna administración operativa.
Volviendo sobre el tema del Presupuesto cabe señalar que las partidas de gastos acordadas sólo son validas en tanto y en cuanto se den los factores externos e internos que dieron lugar a su determinación. Así, de modificarse algunos de éstos factores, las partidas presupuestarias deben corregirse de manera de adecuarse convenientemente a las nuevas circunstancias (las cuales pueden ser positivas o bien negativas). Continuar con los gastos previstos presupuestariamente aunque la situación real no sea la adecuada a las circunstancias llevará con seguridad a la empresa hacia el desastre. Si al presupuesto lo consideramos como un recorrido a ejecutar, y lo tratamos de realizar a pesar de que las condiciones climatológicas han cambiado por la aparición de un huracán o de un tornado, podemos deducir fácilmente que ocurrirá. Así directivos fijan presupuestos y continúan con el a pesar de los cambios internos y externos a la empresa. El SAT debe servir pues para impedir la comisión de tales errores. De igual manera pueden darse situaciones muy favorables que impliquen la necesidad de dar mayor fuerza y empuje a la marcha de los negocios de manera de sacar el mayor rédito posible de las situaciones favorables.
De lo visto surge claramente la necesidad no sólo de establecer partidas anuales o semestrales a respetar, sino de períodos mensuales e inclusive quincenales de forma de evitar el consumo de las partidas en el menor tiempo posible, pues las situaciones pueden empeorar y requerir ello un cambio de actitud. De haberse efectuado ya el gasto no habrá posibilidades correctivas o bien estás tendrán que efectuarse sobre otros rubros o áreas de la corporación.
Compártelo:


Vota:
Resultado: 

(190 votos: promedio 1.08 sobre 10)

 | Autor: Mauricio León Lefcovich
02/08/2004 |  |  |
 | Comentarios | añadir comentario | |
Esta web no se hace responsable de los comentarios escritos por los usuarios. El usuario es responsable y titular de las opiniones vertidas. Si encuentra algún contenido erróneo u ofensivo, por favor, comuníquenoslo mediante el formulario de contacto para que podamos subsanarlo. | ||
| ||
| | |
| | |

Ultimos comentarios
- roger en Cómo enfocar tu estrategia SEO para tener mejores resultados en tu negocio online
- dada2504 en SEO Off-Page: la estrategia externa para optimizar el posicionamiento de tu web
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en El ciberbullying requiere medidas inmediatas
Lo + Valorado
Lo + Visto
Nube de etiquetas
