
Por ejemplo: posicionar web, email marketing, estrategias online...
Publica tu artículo Usuario - - Acceso de Usuarios | Viernes - 20.Noviembre.2026 |


7. Detección y eliminación de Cuellos de Botella
Continuando con la modernización de los Sistemas de Control de Gestión y puesta al día del pensamiento financiero, es necesario incluir dentro del esquema de análisis, la Teoría de las Restricciones como forma de detectar y eliminar aquellos factores o componentes que a manera de Cuellos de Botella impiden un mayor y mejor flujo de efectivo, como así también concretar una mayor rentabilidad operativa.
La Teoría de las Restricciones (TOC) es una forma radicalmente distinta de controlar operaciones y no funciona con los sistemas contables convencionales que ponen énfasis en los costes de absorción y la información de desviaciones de costes estándar. TOC requiere importantes modificaciones en los sistemas de gestión contable y financiera. TOC también tiene consecuencias para la estrategia básica de gestión. En el ambiente TOC sólo existen tres maneras de aumentar los beneficios:
· aumentar los ingresos (ventas);
· disminuir los gastos operativos (costes fijos), o
· disminuir la inversión, particularmente en inventarios.
En un sistema TOC debe hacerse un mayor énfasis en el margen de contribución por unidad de recurso limitado. Esta estadística clave proporciona una información valiosa para priorizar la utilización de la limitación, para la fijación de precios y para decisiones relativas a la adquisición de recursos adicionales.
8. Seguimiento de índices y ratios
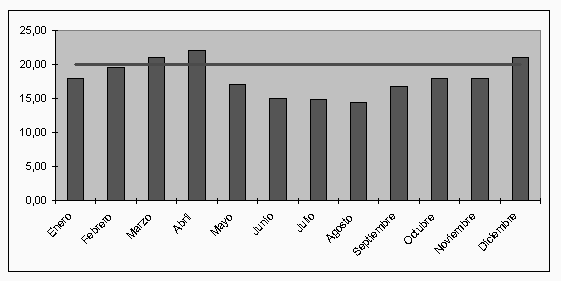
Determinado un índice o ratio objetivo a lograr al final del período presupuestado, es necesario monitorear la evolución de tales índices en su evolución acumulativa. Así si se fijo como objetivo para el ejercicio una Rentabilidad sobre la Inversión (ROI) del 20%, se procede a graficar dicho objetivo como línea al nivel de 20, siendo las columnas el resultado del ROI para el mes de Enero, luego para el período Enero-Febrero, con posterioridad para el período Enero-Marzo, y así subsecuentemente hasta el período Enero-Diciembre, que es el que finalmente determinará si se logró efectivizar los objetivos presupuestados.
Podemos apreciar que a partir del mes de mayo el ROI se ubica por debajo del nivel de 20%, tendencia que se profundiza hasta el mes de Agosto, mes en el cual se llega a un ROI del 14,35%. A partir de allí y producto de acciones realizadas sobre las diversas etapas de los procesos de la empresa se logran ir corrigiendo los objetivos de los niveles 5 hasta llegar al nivel 1 con un ROI superior al fijado presupuestariamente.
De la misma forma que se ha graficado el ROI debe graficarse y seguirse mes tras mes la evolución de los otros objetivos del nivel 1, como así también los correspondientes a los diversos objetivos establecidos para los niveles 2 al 5.
Continuando con la modernización de los Sistemas de Control de Gestión y puesta al día del pensamiento financiero, es necesario incluir dentro del esquema de análisis, la Teoría de las Restricciones como forma de detectar y eliminar aquellos factores o componentes que a manera de Cuellos de Botella impiden un mayor y mejor flujo de efectivo, como así también concretar una mayor rentabilidad operativa.
La Teoría de las Restricciones (TOC) es una forma radicalmente distinta de controlar operaciones y no funciona con los sistemas contables convencionales que ponen énfasis en los costes de absorción y la información de desviaciones de costes estándar. TOC requiere importantes modificaciones en los sistemas de gestión contable y financiera. TOC también tiene consecuencias para la estrategia básica de gestión. En el ambiente TOC sólo existen tres maneras de aumentar los beneficios:
· aumentar los ingresos (ventas);
· disminuir los gastos operativos (costes fijos), o
· disminuir la inversión, particularmente en inventarios.
En un sistema TOC debe hacerse un mayor énfasis en el margen de contribución por unidad de recurso limitado. Esta estadística clave proporciona una información valiosa para priorizar la utilización de la limitación, para la fijación de precios y para decisiones relativas a la adquisición de recursos adicionales.
8. Seguimiento de índices y ratios
Determinado un índice o ratio objetivo a lograr al final del período presupuestado, es necesario monitorear la evolución de tales índices en su evolución acumulativa. Así si se fijo como objetivo para el ejercicio una Rentabilidad sobre la Inversión (ROI) del 20%, se procede a graficar dicho objetivo como línea al nivel de 20, siendo las columnas el resultado del ROI para el mes de Enero, luego para el período Enero-Febrero, con posterioridad para el período Enero-Marzo, y así subsecuentemente hasta el período Enero-Diciembre, que es el que finalmente determinará si se logró efectivizar los objetivos presupuestados.
Podemos apreciar que a partir del mes de mayo el ROI se ubica por debajo del nivel de 20%, tendencia que se profundiza hasta el mes de Agosto, mes en el cual se llega a un ROI del 14,35%. A partir de allí y producto de acciones realizadas sobre las diversas etapas de los procesos de la empresa se logran ir corrigiendo los objetivos de los niveles 5 hasta llegar al nivel 1 con un ROI superior al fijado presupuestariamente.
De la misma forma que se ha graficado el ROI debe graficarse y seguirse mes tras mes la evolución de los otros objetivos del nivel 1, como así también los correspondientes a los diversos objetivos establecidos para los niveles 2 al 5.
Compártelo:


Vota:
Resultado: 

(190 votos: promedio 1.08 sobre 10)

 | Autor: Mauricio León Lefcovich
02/08/2004 |  |  |
 | Comentarios | añadir comentario | |
Esta web no se hace responsable de los comentarios escritos por los usuarios. El usuario es responsable y titular de las opiniones vertidas. Si encuentra algún contenido erróneo u ofensivo, por favor, comuníquenoslo mediante el formulario de contacto para que podamos subsanarlo. | ||
| ||
| | |
| | |

Ultimos comentarios
- roger en Cómo enfocar tu estrategia SEO para tener mejores resultados en tu negocio online
- dada2504 en SEO Off-Page: la estrategia externa para optimizar el posicionamiento de tu web
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en El ciberbullying requiere medidas inmediatas
Lo + Valorado
Lo + Visto
Nube de etiquetas
