
Por ejemplo: posicionar web, email marketing, estrategias online...
Publica tu artículo Usuario - - Acceso de Usuarios | Viernes - 20.Noviembre.2026 |


9. Sistemas Preventivos
No sólo debe concentrarse la prevención en evitar la entrega de productos o la prestación de servicios defectuosos a clientes y consumidores, sino que también debe realizarse las prevenciones necesarias para impedir productos y procesos intermedios fallidos o erróneos. Ello debe ser aplicable dentro del concepto de calidad integral en la empresa, tanto a las actividades generadoras de valor agregado para los clientes (productoras de bienes y servicios), como también en todas las demás actividades de apoyo (actividades sin valor agregado para el cliente).
Qué son y en que consisten los Sistemas Preventivos? Están conformados por un conjunto de dispositivos, normativas, políticas, planes, herramientas y diversos instrumentos estadísticos y de gestión destinados a evitar la comisión o generación de fallas o errores tanto en la producción de bienes como en la prestación de servicios. La idea gira en torno a mentalizar a todos los niveles jerárquicos para que adopten medidas tendientes a evitar errores en la calidad, ello implica tanto la creación de los dispositivos o normas, como su aplicación en tiempo y forma, de manera regular y estandarizada.
El pensamiento sistémico realiza una gran aportación a dicho objetivo, pues lleva a razonar de que forma los procesos, actividades, individuos, normas, y partes se interrelacionan, y de que manera los cambios o defectos en una parte del sistema genera efectos o problemas en el resto del mismo. Por éste motivo podríamos denominar también a la metodología como Calidad Sistémica.
Entre las actividades de prevención, las cuales como se expresó anteriormente están destinadas a evitar que se cometan errores tenemos a título de ejemplo:
· Planificación de la calidad
· Capacitación y entrenamiento
· Revisiones de la especificación del diseño
· Evaluación del producto
· Contacto con los clientes para conocer sus expectativas
· Manuales técnicos
· Revisiones preproducción
· Actividades para la prevención de defectos
· Preparación de normas (estándares) del trabajo
· Definición del proceso
· Análisis de fallos
· Sistemas de calidad, procedimientos y normas
· Revisiones de proceso
· Control Estadístico de Procesos
· Calificación de Proveedores
· Selección de Personal
· Controles de seguridad
· Mantenimiento preventivo
· Limpieza y orden (5 “S”)
· Automatización para mejorar la calidad
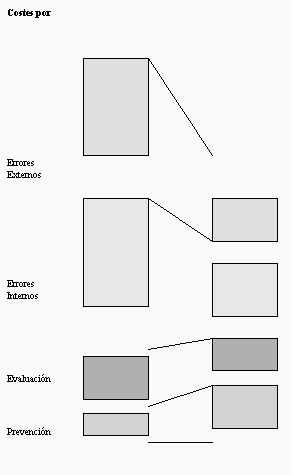
Todas éstas actividades generan costes, pero su incremento lleva a una disminución mucho más que proporcional en los costes correspondientes a fallos externos e internos, como así también de evaluación.
Los costes de prevención son los gastados en evitar que se cometan errores por parte de todas las funciones de la empresa, incluyendo la ingeniería de desarrollo, ventas, ingeniería de producto, fabricación, garantía de calidad, programación, personal, etc.
Los costes de evaluación son todos aquellos relacionados con la evaluación de la producción ya acabada y de las auditorías para medir la conformidad de todas las funciones con los criterios y procedimientos establecidos. Son todos los costes gastados para determinar si una actividad se hizo bien todas las veces.
Los costes de los errores internos son todos los que tiene la empresa relacionados con los errores detectados antes de que la producción sea aceptada por un cliente porque todas las actividades no se hicieron bien todas las veces
Y los costes de los errores externos son todos aquellos en que incurre el productor porque al cliente externo se le suministran productos o servicios inaceptables.
Una correlación entre los costes antes y después de aplicar un mayor incremento en las actividades preventivas se muestran en el siguiente gráfico.
10. Modelos económicos de la calidad
Modelo tradicional
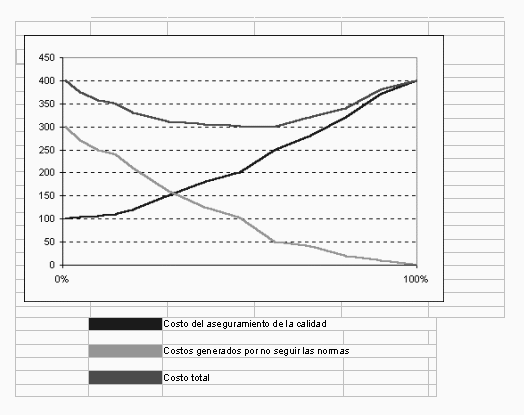
Se incurren en costos de calidad por cada actividad dirigida a asegurar el cumplimiento de las especificaciones en un sistema de producción. Ello incluye tanto los costes de Evaluación como de Prevención, denominándoselos en forma global como costes por garantizar la calidad. Por otro lado, si no se cumplen las especificaciones se tendrán pérdidas debidas a la mala calidad, como desperdicios, reprocesos y ajustes por garantía. A estos costes se los llama costes generados por no cumplir con las normas.
La siguiente figura muestra la relación clásica entre los costos por garantizar la calidad y los generados por no cumplir con las normas. A medida que es mejor el cumplimiento de las normas como resultado del mejor aseguramiento o garantía de calidad, los costos que garantizan la calidad aumentan, y disminuyen los que se generan por no cumplir las especificaciones. Desde un punto de vista estrictamente económico, se busca el nivel óptimo de cumplimiento de normas que minimice los costos totales de la empresa. Esto queda reflejado en el punto mínimo del costo total. Hacia la izquierda del punto óptimo, hay bastantes oportunidades de mejorar la calidad mediante mayores prevenciones y mejores evaluaciones. Sin embargo, a la derecha, el costo del control es mayor que los ahorros que se generan.
No sólo debe concentrarse la prevención en evitar la entrega de productos o la prestación de servicios defectuosos a clientes y consumidores, sino que también debe realizarse las prevenciones necesarias para impedir productos y procesos intermedios fallidos o erróneos. Ello debe ser aplicable dentro del concepto de calidad integral en la empresa, tanto a las actividades generadoras de valor agregado para los clientes (productoras de bienes y servicios), como también en todas las demás actividades de apoyo (actividades sin valor agregado para el cliente).
Qué son y en que consisten los Sistemas Preventivos? Están conformados por un conjunto de dispositivos, normativas, políticas, planes, herramientas y diversos instrumentos estadísticos y de gestión destinados a evitar la comisión o generación de fallas o errores tanto en la producción de bienes como en la prestación de servicios. La idea gira en torno a mentalizar a todos los niveles jerárquicos para que adopten medidas tendientes a evitar errores en la calidad, ello implica tanto la creación de los dispositivos o normas, como su aplicación en tiempo y forma, de manera regular y estandarizada.
El pensamiento sistémico realiza una gran aportación a dicho objetivo, pues lleva a razonar de que forma los procesos, actividades, individuos, normas, y partes se interrelacionan, y de que manera los cambios o defectos en una parte del sistema genera efectos o problemas en el resto del mismo. Por éste motivo podríamos denominar también a la metodología como Calidad Sistémica.
Entre las actividades de prevención, las cuales como se expresó anteriormente están destinadas a evitar que se cometan errores tenemos a título de ejemplo:
· Planificación de la calidad
· Capacitación y entrenamiento
· Revisiones de la especificación del diseño
· Evaluación del producto
· Contacto con los clientes para conocer sus expectativas
· Manuales técnicos
· Revisiones preproducción
· Actividades para la prevención de defectos
· Preparación de normas (estándares) del trabajo
· Definición del proceso
· Análisis de fallos
· Sistemas de calidad, procedimientos y normas
· Revisiones de proceso
· Control Estadístico de Procesos
· Calificación de Proveedores
· Selección de Personal
· Controles de seguridad
· Mantenimiento preventivo
· Limpieza y orden (5 “S”)
· Automatización para mejorar la calidad
Todas éstas actividades generan costes, pero su incremento lleva a una disminución mucho más que proporcional en los costes correspondientes a fallos externos e internos, como así también de evaluación.
Los costes de prevención son los gastados en evitar que se cometan errores por parte de todas las funciones de la empresa, incluyendo la ingeniería de desarrollo, ventas, ingeniería de producto, fabricación, garantía de calidad, programación, personal, etc.
Los costes de evaluación son todos aquellos relacionados con la evaluación de la producción ya acabada y de las auditorías para medir la conformidad de todas las funciones con los criterios y procedimientos establecidos. Son todos los costes gastados para determinar si una actividad se hizo bien todas las veces.
Los costes de los errores internos son todos los que tiene la empresa relacionados con los errores detectados antes de que la producción sea aceptada por un cliente porque todas las actividades no se hicieron bien todas las veces
Y los costes de los errores externos son todos aquellos en que incurre el productor porque al cliente externo se le suministran productos o servicios inaceptables.
Una correlación entre los costes antes y después de aplicar un mayor incremento en las actividades preventivas se muestran en el siguiente gráfico.
10. Modelos económicos de la calidad
Modelo tradicional
Se incurren en costos de calidad por cada actividad dirigida a asegurar el cumplimiento de las especificaciones en un sistema de producción. Ello incluye tanto los costes de Evaluación como de Prevención, denominándoselos en forma global como costes por garantizar la calidad. Por otro lado, si no se cumplen las especificaciones se tendrán pérdidas debidas a la mala calidad, como desperdicios, reprocesos y ajustes por garantía. A estos costes se los llama costes generados por no cumplir con las normas.
La siguiente figura muestra la relación clásica entre los costos por garantizar la calidad y los generados por no cumplir con las normas. A medida que es mejor el cumplimiento de las normas como resultado del mejor aseguramiento o garantía de calidad, los costos que garantizan la calidad aumentan, y disminuyen los que se generan por no cumplir las especificaciones. Desde un punto de vista estrictamente económico, se busca el nivel óptimo de cumplimiento de normas que minimice los costos totales de la empresa. Esto queda reflejado en el punto mínimo del costo total. Hacia la izquierda del punto óptimo, hay bastantes oportunidades de mejorar la calidad mediante mayores prevenciones y mejores evaluaciones. Sin embargo, a la derecha, el costo del control es mayor que los ahorros que se generan.
Compártelo:


Vota:
Resultado: 

(294 votos: promedio 1.09 sobre 10)

 | Autor: Mauricio León Lefcovich
19/05/2004 |  |  |
 | Comentarios | añadir comentario | |
Esta web no se hace responsable de los comentarios escritos por los usuarios. El usuario es responsable y titular de las opiniones vertidas. Si encuentra algún contenido erróneo u ofensivo, por favor, comuníquenoslo mediante el formulario de contacto para que podamos subsanarlo. | ||
| ||
| | |
| | |

Ultimos comentarios
- roger en Cómo enfocar tu estrategia SEO para tener mejores resultados en tu negocio online
- dada2504 en SEO Off-Page: la estrategia externa para optimizar el posicionamiento de tu web
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en El ciberbullying requiere medidas inmediatas
Lo + Valorado
Lo + Visto
Nube de etiquetas
