
Por ejemplo: posicionar web, email marketing, estrategias online...
Publica tu artículo Usuario - - Acceso de Usuarios | Viernes - 20.Noviembre.2026 |


Un grave y muy generalizado error consiste en concentrar la atención fundamentalmente en los costos. Se determina su origen, se controlan y se reducen al más absoluto mínimo. Esto podría ser un error por dos razones:
· En primer lugar, el costo no debe desvincularse del rendimiento. La reducción de los costos como objetivo en sí produce inevitablemente una reducción del rendimiento. Esto origina una disminución de la productividad en el largo plazo.
· En segundo lugar, en ocasiones debe admitirse un aumento de los costos para alcanzar una meta importante de rendimiento.
La asignación de la productividad a los costos es una técnica para redistribuir el presupuesto correspondiente a las distintas actividades de manera tal que aumente la productividad total. Esta técnica se opone a las tradicionales reducciones lineales de los costos que eliminan lo bueno junto con lo malo. La técnica propuesta determinar las partidas de costos que son esenciales, así como la suma de dinero que se necesita para mejorar la productividad.
La base teórica de esta técnica es el análisis y la redistribución de las cuatro categorías de costos:
· Costos suprimibles: Son todas aquellas actividades que pueden ser evitadas o eliminadas debido a que sólo consumen recursos no generando valor agregado ya sea para la empresa o para sus clientes y consumidores. Ejemplos: las actividades de inspección de insumos adquiridos pueden ser eliminados en la medida que se transfiera al proveedor el control de calidad y se seleccione a estos en función a sus capacidades para fabricar insumos dentro de determinadas especificaciones. También podemos mencionar a título de ejemplo actividades innecesarias, duplicidades, actividades que no corresponden con la misión principal de la empresa.
· Costos reducibles: Correspondientes a aquellas actividades que mediante su mejora continua, rediseño, utilización de nueva tecnología o tercerización son factibles de reducción. La simplificación, combinación, reordenamiento o eliminación de partes de la actividad, el rediseño de los procesos o de los productos o servicios, conforman distintas posibilidades a los efectos de reducir los costos asignados a estas actividades en el presupuesto.
· Costos controlables: Utilizados en actividades que no siendo pasibles ni de eliminación, ni de reducción debemos hacer objeto de un sistemático control. La mejor forma de control la evolución de dichos costos es mediante la utilización del Control Estadístico de Procesos (CEP). El uso del CEP permite determinar de manera efectiva cuando las variaciones de los costos son normales al funcionamiento del proceso y cuando son asignables a causas especiales. Mediante la utilización del CEP y la aplicación del Círculo de Deming consistente en Planear – Realizar – Evaluar y Actuar (PREA) se puede lograr la reducción sistemática de los costos.
· Costos efectivos o eficaces: Representan aquellas actividades que por los altos rendimientos generados por cada unidad monetaria invertida o consumida constituyen segmentos del presupuesto a incrementar a los efectos de producir incrementos más que proporcionales en las utilidades o beneficios sobre todo en el mediano y largo plazo. Ejemplo de ello son las partidas presupuestarias destinadas a las actividades de capacitación o investiga y desarrollo en las empresas dedicadas a la alta tecnología. No dedicar los suficientes fondos a éstas actividades implica con seguridad la pérdida de ventajas competitivas y por lo tanto de mercados.
Si se representaran dichas actividades en función de su productividad se verían plasmadas aproximadamente como la figura siguientes.
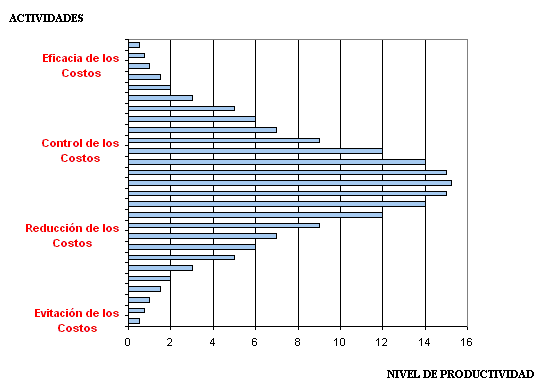
En la puesta en práctica de dicha metodología de trabajo pueden representase gráficamente tanto las actividades realmente efectuadas en el pasado, con sus respectivos niveles de productividad, o bien las actividades presupuestadas para el próximo ejercicio.
El primer paso consiste efectuar un listado de todas las actividades realizadas por la empresa, asignando a cada una de ellas los respectivos costos y niveles de productividad.
· En primer lugar, el costo no debe desvincularse del rendimiento. La reducción de los costos como objetivo en sí produce inevitablemente una reducción del rendimiento. Esto origina una disminución de la productividad en el largo plazo.
· En segundo lugar, en ocasiones debe admitirse un aumento de los costos para alcanzar una meta importante de rendimiento.
La asignación de la productividad a los costos es una técnica para redistribuir el presupuesto correspondiente a las distintas actividades de manera tal que aumente la productividad total. Esta técnica se opone a las tradicionales reducciones lineales de los costos que eliminan lo bueno junto con lo malo. La técnica propuesta determinar las partidas de costos que son esenciales, así como la suma de dinero que se necesita para mejorar la productividad.
La base teórica de esta técnica es el análisis y la redistribución de las cuatro categorías de costos:
· Costos suprimibles: Son todas aquellas actividades que pueden ser evitadas o eliminadas debido a que sólo consumen recursos no generando valor agregado ya sea para la empresa o para sus clientes y consumidores. Ejemplos: las actividades de inspección de insumos adquiridos pueden ser eliminados en la medida que se transfiera al proveedor el control de calidad y se seleccione a estos en función a sus capacidades para fabricar insumos dentro de determinadas especificaciones. También podemos mencionar a título de ejemplo actividades innecesarias, duplicidades, actividades que no corresponden con la misión principal de la empresa.
· Costos reducibles: Correspondientes a aquellas actividades que mediante su mejora continua, rediseño, utilización de nueva tecnología o tercerización son factibles de reducción. La simplificación, combinación, reordenamiento o eliminación de partes de la actividad, el rediseño de los procesos o de los productos o servicios, conforman distintas posibilidades a los efectos de reducir los costos asignados a estas actividades en el presupuesto.
· Costos controlables: Utilizados en actividades que no siendo pasibles ni de eliminación, ni de reducción debemos hacer objeto de un sistemático control. La mejor forma de control la evolución de dichos costos es mediante la utilización del Control Estadístico de Procesos (CEP). El uso del CEP permite determinar de manera efectiva cuando las variaciones de los costos son normales al funcionamiento del proceso y cuando son asignables a causas especiales. Mediante la utilización del CEP y la aplicación del Círculo de Deming consistente en Planear – Realizar – Evaluar y Actuar (PREA) se puede lograr la reducción sistemática de los costos.
· Costos efectivos o eficaces: Representan aquellas actividades que por los altos rendimientos generados por cada unidad monetaria invertida o consumida constituyen segmentos del presupuesto a incrementar a los efectos de producir incrementos más que proporcionales en las utilidades o beneficios sobre todo en el mediano y largo plazo. Ejemplo de ello son las partidas presupuestarias destinadas a las actividades de capacitación o investiga y desarrollo en las empresas dedicadas a la alta tecnología. No dedicar los suficientes fondos a éstas actividades implica con seguridad la pérdida de ventajas competitivas y por lo tanto de mercados.
Si se representaran dichas actividades en función de su productividad se verían plasmadas aproximadamente como la figura siguientes.
En la puesta en práctica de dicha metodología de trabajo pueden representase gráficamente tanto las actividades realmente efectuadas en el pasado, con sus respectivos niveles de productividad, o bien las actividades presupuestadas para el próximo ejercicio.
El primer paso consiste efectuar un listado de todas las actividades realizadas por la empresa, asignando a cada una de ellas los respectivos costos y niveles de productividad.
Compártelo:


Vota:
Resultado: 
(649 votos: promedio 9 sobre 10)

 | Autor: Mauricio León Lefcovich
13/04/2005 |  |  |
 | Comentarios | añadir comentario | |
Esta web no se hace responsable de los comentarios escritos por los usuarios. El usuario es responsable y titular de las opiniones vertidas. Si encuentra algún contenido erróneo u ofensivo, por favor, comuníquenoslo mediante el formulario de contacto para que podamos subsanarlo. | ||
| ||
| | |
| | |

Ultimos comentarios
- roger en Cómo enfocar tu estrategia SEO para tener mejores resultados en tu negocio online
- dada2504 en SEO Off-Page: la estrategia externa para optimizar el posicionamiento de tu web
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en El ciberbullying requiere medidas inmediatas
Lo + Valorado
Lo + Visto
Nube de etiquetas
