
Por ejemplo: posicionar web, email marketing, estrategias online...
Publica tu artículo Usuario - - Acceso de Usuarios | Viernes - 20.Noviembre.2026 |


En segundo lugar deberán ordenarse éstas actividades en función a sus niveles de productividad.
Tercero: graficar y clasificar las actividades y sus niveles de productividad en función a los tipos de costos antes enunciados (suprimibles / eliminables / evitables; reducibles; controlables; y efectivos).
Pasar los costos (redistribuir) de actividades eliminables a actividades de alto rendimiento. Las diferencias resultantes de la reducción de costos también deben ser asignadas a las actividades generadoras de alto rendimiento.
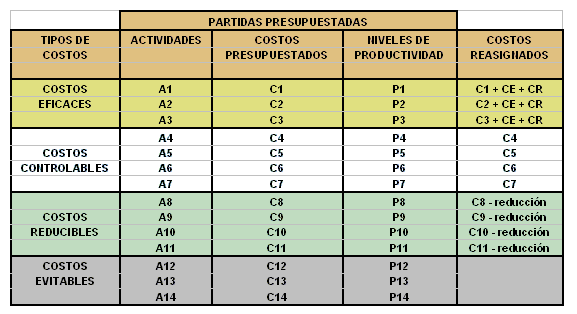
Dicha actividad deberá realizarse como actividad grupal y participativa, de manera no sólo de tomar en consideración la experiencia y conocimientos de todo el personal, sino además para hacer más plausible su puesta en práctica evitando las resistencias y falta de compromiso.
A los efectos de evitar temores por parte del personal cuyas actividades sean eliminadas, se debe concientizar a éste no sólo de dicha necesidad de cambio, sino además asegurarle un destino a actividades más productivas.
Una forma de encarar esta labor desde el punto de vista de las actividades es clasificarlas en necesarias e innecesarias en función al valor agregado para la empresa o para los clientes y consumidores, y en productivas e improductivas en función a que tan bien son utilizados los recursos. Lo primero a tener en cuenta siempre es la necesidad de una determinada actividad, pues no importa que tan eficientemente ésta se desarrolle si no están destinado a lograr un incremento en el valor agregado.
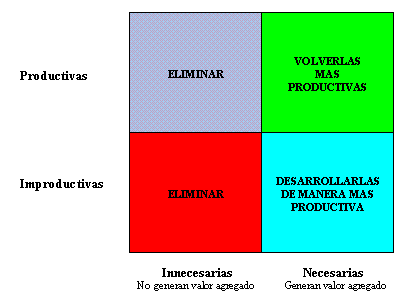
Cómo puede observarse la metodología en cuestión es de fácil interpretación y aplicación. Su principal secreto a la hora de la puesta en práctica es la labor de concientización, asegurando al personal la conservación de sus puestos de trabajo. La otra forma de aplicarlo es directamente desde la cima organizacional y mediante el apoyo de consultores internos (staff) o externo, aunque en ésta opción deberá hacerse frente a la resistencia de parte del personal, para lo cual puede hacerse uso de la metodología de “campos de fuerza” a los efectos de identificar previamente los factores impulsores (favorables al cambio) y restrictivos (que restringen y frenan el cambio), de manera tal de fortalecer los primeros y reducir la fuerza de los segundos.
Debe quedar claro que el objetivo principal de la metodología en cuestión es la reducción sistemática de los costos por unidad monetaria de ingresos. Es por ello que dicha metodología constituye un complemento indispensable en el Presupuesto Base Cero.
Bibliografía
Improving total productivity – P. Mali – Editorial John Wiley - 1978
[Mauricio León Lefcovich]
Tercero: graficar y clasificar las actividades y sus niveles de productividad en función a los tipos de costos antes enunciados (suprimibles / eliminables / evitables; reducibles; controlables; y efectivos).
Pasar los costos (redistribuir) de actividades eliminables a actividades de alto rendimiento. Las diferencias resultantes de la reducción de costos también deben ser asignadas a las actividades generadoras de alto rendimiento.
Dicha actividad deberá realizarse como actividad grupal y participativa, de manera no sólo de tomar en consideración la experiencia y conocimientos de todo el personal, sino además para hacer más plausible su puesta en práctica evitando las resistencias y falta de compromiso.
A los efectos de evitar temores por parte del personal cuyas actividades sean eliminadas, se debe concientizar a éste no sólo de dicha necesidad de cambio, sino además asegurarle un destino a actividades más productivas.
Una forma de encarar esta labor desde el punto de vista de las actividades es clasificarlas en necesarias e innecesarias en función al valor agregado para la empresa o para los clientes y consumidores, y en productivas e improductivas en función a que tan bien son utilizados los recursos. Lo primero a tener en cuenta siempre es la necesidad de una determinada actividad, pues no importa que tan eficientemente ésta se desarrolle si no están destinado a lograr un incremento en el valor agregado.
Cómo puede observarse la metodología en cuestión es de fácil interpretación y aplicación. Su principal secreto a la hora de la puesta en práctica es la labor de concientización, asegurando al personal la conservación de sus puestos de trabajo. La otra forma de aplicarlo es directamente desde la cima organizacional y mediante el apoyo de consultores internos (staff) o externo, aunque en ésta opción deberá hacerse frente a la resistencia de parte del personal, para lo cual puede hacerse uso de la metodología de “campos de fuerza” a los efectos de identificar previamente los factores impulsores (favorables al cambio) y restrictivos (que restringen y frenan el cambio), de manera tal de fortalecer los primeros y reducir la fuerza de los segundos.
Debe quedar claro que el objetivo principal de la metodología en cuestión es la reducción sistemática de los costos por unidad monetaria de ingresos. Es por ello que dicha metodología constituye un complemento indispensable en el Presupuesto Base Cero.
Bibliografía
Improving total productivity – P. Mali – Editorial John Wiley - 1978
[Mauricio León Lefcovich]
Compártelo:


Vota:
Resultado: 
(649 votos: promedio 9 sobre 10)

 | Autor: Mauricio León Lefcovich
13/04/2005 |  |  |
 | Comentarios | añadir comentario | |
Esta web no se hace responsable de los comentarios escritos por los usuarios. El usuario es responsable y titular de las opiniones vertidas. Si encuentra algún contenido erróneo u ofensivo, por favor, comuníquenoslo mediante el formulario de contacto para que podamos subsanarlo. | ||
| ||
| | |
| | |

Ultimos comentarios
- roger en Cómo enfocar tu estrategia SEO para tener mejores resultados en tu negocio online
- dada2504 en SEO Off-Page: la estrategia externa para optimizar el posicionamiento de tu web
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en El ciberbullying requiere medidas inmediatas
Lo + Valorado
Lo + Visto
Nube de etiquetas
