
Por ejemplo: posicionar web, email marketing, estrategias online...
Publica tu artículo Usuario - - Acceso de Usuarios | Viernes - 20.Noviembre.2026 |
Estás en:
Winred >Artículos y entrevistas >Marketing Ventas


OBJETIVOS DEL CPG
Según lo expuesto en el planteamiento, una moderna herramienta de Control Presupuestario, acorde a las exigencias del mercado, deberá marcarse los siguientes objetivos:
Ø Optimizar la relación con el resto de las herramientas de gestión.
Ø Conseguir el mayor acercamiento a las exigencias del entorno actual.
Ø Adaptarse, de forma continua, a los cambios del entorno.
Ø Incrementar la competitividad de la empresa mediante el mayor conocimiento del entorno y la adecuación de las decisiones.
Ø Lograr la participación de la totalidad de los componentes de la organización.
Ø Presentar objetivos, estrategias y resultados de fácil comprensión, creíbles y motivadores.
Ø Unificar en una sola herramienta el seguimiento de las estrategias de corto, medio y largo plazo.
Ø Intercomunicar las decisiones estratégicas y operativas de forma continua, suficientemente, engarzadas.
Ø Conseguir del CPG (Control Presupuestario Global) algo más que un mero procedimiento de validación de datos y comparación con los presupuestos establecidos.
CARACTERÍSTICAS
El Control Presupuestario Global (CPG) se sustenta en la premisa de tomar como referencia los diferentes niveles de decisión que concurren en la gestión de las organizaciones y la óptima coordinación entre ellos.
Partimos de las decisiones de nivel estratégico, decisiones que afectan a las misiones y los objetivos más globales de las empresas y que son punto de referencia para el medio y largo plazo.
De estas decisiones estratégicas se deducen las operativas, decisiones que son diseñadas y puestas en práctica por las diferentes áreas y departamentos de la empresa.
El CPG se establece como la base de este conjunto de decisiones, con diferente presencia temporal, y potencia la fluidez de información entre todas ellas. (Ver gráfico).
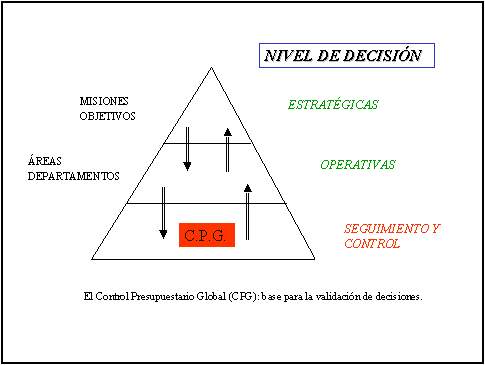
El CPG no ejecuta solamente las labores de seguimiento y control sino que, además, las inserta en el interior del engranaje del funcionamiento de la entidad. Así, el CPG lleva a la máxima eficacia los enfoques de seguimiento como medios de perseguir la evolución de una variable y de control como herramienta para canalizar correctamente las desviaciones que se produzcan en dicha variable.
El segundo componente básico de un acertado CPG es su entronque en los diferentes Planes de la organización.
Los Planes son la concreción documental de las decisiones que los diferentes niveles establecen. Partimos del Plan Estratégico de la Empresa, plan establecido con alcance plurianual y diseñado por la cúpula de la organización, en definitiva, la representación, de una u otra manera, de la propiedad de la misma.
Según lo expuesto en el planteamiento, una moderna herramienta de Control Presupuestario, acorde a las exigencias del mercado, deberá marcarse los siguientes objetivos:
Ø Optimizar la relación con el resto de las herramientas de gestión.
Ø Conseguir el mayor acercamiento a las exigencias del entorno actual.
Ø Adaptarse, de forma continua, a los cambios del entorno.
Ø Incrementar la competitividad de la empresa mediante el mayor conocimiento del entorno y la adecuación de las decisiones.
Ø Lograr la participación de la totalidad de los componentes de la organización.
Ø Presentar objetivos, estrategias y resultados de fácil comprensión, creíbles y motivadores.
Ø Unificar en una sola herramienta el seguimiento de las estrategias de corto, medio y largo plazo.
Ø Intercomunicar las decisiones estratégicas y operativas de forma continua, suficientemente, engarzadas.
Ø Conseguir del CPG (Control Presupuestario Global) algo más que un mero procedimiento de validación de datos y comparación con los presupuestos establecidos.
CARACTERÍSTICAS
El Control Presupuestario Global (CPG) se sustenta en la premisa de tomar como referencia los diferentes niveles de decisión que concurren en la gestión de las organizaciones y la óptima coordinación entre ellos.
Partimos de las decisiones de nivel estratégico, decisiones que afectan a las misiones y los objetivos más globales de las empresas y que son punto de referencia para el medio y largo plazo.
De estas decisiones estratégicas se deducen las operativas, decisiones que son diseñadas y puestas en práctica por las diferentes áreas y departamentos de la empresa.
El CPG se establece como la base de este conjunto de decisiones, con diferente presencia temporal, y potencia la fluidez de información entre todas ellas. (Ver gráfico).
El CPG no ejecuta solamente las labores de seguimiento y control sino que, además, las inserta en el interior del engranaje del funcionamiento de la entidad. Así, el CPG lleva a la máxima eficacia los enfoques de seguimiento como medios de perseguir la evolución de una variable y de control como herramienta para canalizar correctamente las desviaciones que se produzcan en dicha variable.
El segundo componente básico de un acertado CPG es su entronque en los diferentes Planes de la organización.
Los Planes son la concreción documental de las decisiones que los diferentes niveles establecen. Partimos del Plan Estratégico de la Empresa, plan establecido con alcance plurianual y diseñado por la cúpula de la organización, en definitiva, la representación, de una u otra manera, de la propiedad de la misma.
Compártelo:


Vota:
Resultado: 

(345 votos: promedio 1.08 sobre 10)

 | Autor: Sergio Sánchez-Quiñones Pérez
12/09/2002 |  |  |
 | Comentarios | añadir comentario | |
Esta web no se hace responsable de los comentarios escritos por los usuarios. El usuario es responsable y titular de las opiniones vertidas. Si encuentra algún contenido erróneo u ofensivo, por favor, comuníquenoslo mediante el formulario de contacto para que podamos subsanarlo. | ||
| ||
| | |
| | |

Ultimos comentarios
- roger en Cómo enfocar tu estrategia SEO para tener mejores resultados en tu negocio online
- dada2504 en SEO Off-Page: la estrategia externa para optimizar el posicionamiento de tu web
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en El ciberbullying requiere medidas inmediatas
Lo + Valorado
Lo + Visto
Nube de etiquetas
