
Por ejemplo: posicionar web, email marketing, estrategias online...
Publica tu artículo Usuario - - Acceso de Usuarios | Viernes - 20.Noviembre.2026 |
Estás en:
Winred >Artículos y entrevistas >Marketing Ventas


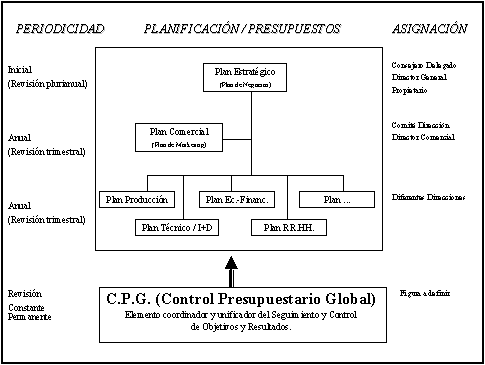
Del Plan Estratégico cuelgan los diferentes planes de área entre los cuales destacamos al Plan Comercial, como motor esencial para la viabilidad en el mercado.
Son diferentes los documentos que reflejan los Planes estratégicos y departamentales. Entre ellos destacan: el Plan de Negocios (Business Plan), el Plan de Marketing, el Plan de Calidad, Plan de Recursos Humanos, el Plan de Formación, etc.
Estos planes se elaboran con diferente periodicidad y los de carácter operativo suelen ser revisados, al menos, entre dos y cuatro veces al año.
El Control Presupuestario Global (CPG) tiene la misión de engarzar todos estos planes y llevar a cabo, sobre ellos, una revisión constante y permanente, absolutamente dinámica.
Al igual que la Gestión de la Calidad Total es “el proceso mediante el cual las organizaciones abordan la aplicación continua de un proceso de calidad en la operación de sus negocios y principalmente en sus procesos productivos”, el CPG actúa de forma continua y, por consiguiente, se encuentra intrínsecamente alineado con dichas técnicas.
Tradicionalmente se ha denominado Controller a la figura, dentro de la organización, que tenía las funciones de “seguimiento y control”. Es común asignar a este perfil un marcado carácter económico, por otro lado, no falto de razón.
El CPG implica ir “más allá” del puro factor económico. Se busca definir las causas y entender el negocio en todos sus aspectos. No es suficiente centrarse exclusivamente en componentes monetarios, sino analizar factores como: la imagen, el diseño de la organización, el diseño de los productos y servicios, los móviles de compra del mercado, las soluciones tecnológicas, la motivación, la integración, la rentabilidad (cómo no)... el futuro.
Son diferentes los documentos que reflejan los Planes estratégicos y departamentales. Entre ellos destacan: el Plan de Negocios (Business Plan), el Plan de Marketing, el Plan de Calidad, Plan de Recursos Humanos, el Plan de Formación, etc.
Estos planes se elaboran con diferente periodicidad y los de carácter operativo suelen ser revisados, al menos, entre dos y cuatro veces al año.
El Control Presupuestario Global (CPG) tiene la misión de engarzar todos estos planes y llevar a cabo, sobre ellos, una revisión constante y permanente, absolutamente dinámica.
Al igual que la Gestión de la Calidad Total es “el proceso mediante el cual las organizaciones abordan la aplicación continua de un proceso de calidad en la operación de sus negocios y principalmente en sus procesos productivos”, el CPG actúa de forma continua y, por consiguiente, se encuentra intrínsecamente alineado con dichas técnicas.
Tradicionalmente se ha denominado Controller a la figura, dentro de la organización, que tenía las funciones de “seguimiento y control”. Es común asignar a este perfil un marcado carácter económico, por otro lado, no falto de razón.
El CPG implica ir “más allá” del puro factor económico. Se busca definir las causas y entender el negocio en todos sus aspectos. No es suficiente centrarse exclusivamente en componentes monetarios, sino analizar factores como: la imagen, el diseño de la organización, el diseño de los productos y servicios, los móviles de compra del mercado, las soluciones tecnológicas, la motivación, la integración, la rentabilidad (cómo no)... el futuro.
Compártelo:


Vota:
Resultado: 

(345 votos: promedio 1.08 sobre 10)

 | Autor: Sergio Sánchez-Quiñones Pérez
12/09/2002 |  |  |
 | Comentarios | añadir comentario | |
Esta web no se hace responsable de los comentarios escritos por los usuarios. El usuario es responsable y titular de las opiniones vertidas. Si encuentra algún contenido erróneo u ofensivo, por favor, comuníquenoslo mediante el formulario de contacto para que podamos subsanarlo. | ||
| ||
| | |
| | |

Ultimos comentarios
- roger en Cómo enfocar tu estrategia SEO para tener mejores resultados en tu negocio online
- dada2504 en SEO Off-Page: la estrategia externa para optimizar el posicionamiento de tu web
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en El ciberbullying requiere medidas inmediatas
Lo + Valorado
Lo + Visto
Nube de etiquetas
