
Por ejemplo: posicionar web, email marketing, estrategias online...
Publica tu artículo Usuario - - Acceso de Usuarios | Viernes - 20.Noviembre.2026 |


Resultante de los diversos factores que se interrelacionan en los procesos productivos, surgen determinados niveles de costos para la generación de los productos o servicios. Así pues bajo ciertas condiciones, y en tanto y en cuanto, no se modifiquen aspectos fundamentales como pueden ser las variaciones en los precios de las materias primas, el costo salarial, los métodos de producción, las características del producto y las máquinas utilizadas, entre otras, el costo promedio en la producción de un bien o servicio evolucionará en el tiempo entre ciertos límites que expresan la capacidad del proceso de generar output dentro de un determinado nivel de costes.
Sí el costo de un producto es la resultante de la combinación de factores dentro de un marco sistémico, es pues necesario conocer cuales son esos factores y como funciona el sistema de forma tal de poder ejercer un mejor control de los procesos y de los costos que estos originan, como así también poder acceder a sucesivas reducciones de costos que hagan más competitiva a la organización.

Como puede observarse en el gráfico, el costo de producción depende de una serie de factores, los cuales a su vez son producto de otras numerosas causantes. En el esquema se graficó sólo a título ejemplificativo hasta un tercer nivel. Así pues el costo de un producto depende en parte de los materiales o insumos, a su vez estos inciden en los costos en función de varios atributos entre los cuales se encuentran el precio, el nivel de inventario y la calidad, en tanto que el precio es el resultado del comportamiento del mercado, las cantidades adquiridas y las condiciones de pagos entre otras.
De la interrelación e interacción de estos numerosos factores surge el nivel de costo de los productos, pero como resultado de la evolución de los procesos en el tiempo y del hecho de estar expuestos a continuos cambios y alteraciones que son propios del sistema los costos sufrirán variaciones naturales (llamadas también aleatorias) o especiales (denominadas atribuibles).
Las variaciones atribuibles se deben a una causa concreta, tal como las diferencias entre el rendimiento de diversas máquinas, operarios o materiales. Las variaciones de este tipo no son aleatorias, y pueden conducir a variaciones excesivas en los procesos. Si existen causas de variaciones atribuibles en un proceso, entonces se dice que el proceso está “fuera de control”.
Las variaciones debidas a causas atribuibles suelen ser excesivas, y no se pueden utilizar métodos de Control Estadístico de Procesos (CEP) para predecirlas.
Las variaciones aleatorias surgen como consecuencia de la interacción de una gran variedad de factores, tales como la temperatura, la presión atmosférica y la tolerancia normal de operación de la maquinaria. Estas variaciones son aleatorias, en general pequeñas, y no se pueden atribuir a ninguna causa concreta. Se dice que un proceso es “estable” o que está “dentro de control” si la variabilidad del proceso es consecuencia únicamente de variaciones aleatorias.
Distinguir entre un tipo de variación y otro, resulta de fundamental importancia a la hora de adoptar decisiones. Las decisiones correctas son ajustar el proceso cuando está fuera de control, y dejarlo solo cuando está bajo control. El riesgo de ajustar innecesariamente un proceso bajo control equivale a un error tipo I; si no se corrige un proceso que esté fuera de control, es un error tipo II. La aplicación correcta del control estadístico del proceso reduce al mínimo estos riesgos.
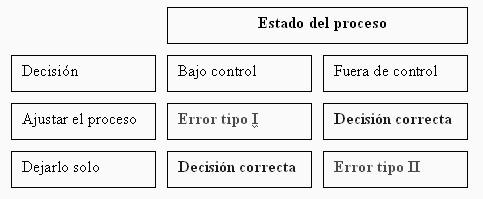
Aún queda por definir que es el control estadístico de procesos (CEP). La misma es una técnica estadística para asegurar que los procesos cumplen con los estándares. Como se dijo anteriormente todos los procesos están sujetos a ciertos grados de variabilidad, por tal motivo es necesario distinguir entre las variaciones por causas naturales y por causas imputables, desarrollando una herramienta simple pero eficaz para separarlas: el gráfico de control.
Las variaciones naturales afectan a todos los procesos de producción, y siempre son de esperar. Este tipo de variaciones son las diferentes fuentes de variación de un proceso que está bajo control estadístico. Se comportan como un sistema constante de causas aleatorias. Aunque sus valores individuales sean todos diferentes, como grupo forman una muestra que puede describirse a través de una distribución. Cuando estas distribuciones son normales, se caracterizan por dos parámetros. Estos parámetros son: la media de la tendencia central y la desviación estándar.
Mientras los costos evolucionen dentro de los límites de control, se dice que el proceso está “bajo control”, y se toleran pequeñas variaciones.
Los procedimientos para establecer un control estadístico del comportamiento de los costos implica:
1. establecer la “capacidad del proceso”;
2. crear un gráfico de control;
3. recoger datos periódicos y representarlos gráficamente;
4. identificar desviaciones;
5. identificar las causas de las desviaciones;
6. perpetuar los efectos positivos y corregir las causas de los negativos.
Sí el costo de un producto es la resultante de la combinación de factores dentro de un marco sistémico, es pues necesario conocer cuales son esos factores y como funciona el sistema de forma tal de poder ejercer un mejor control de los procesos y de los costos que estos originan, como así también poder acceder a sucesivas reducciones de costos que hagan más competitiva a la organización.
Como puede observarse en el gráfico, el costo de producción depende de una serie de factores, los cuales a su vez son producto de otras numerosas causantes. En el esquema se graficó sólo a título ejemplificativo hasta un tercer nivel. Así pues el costo de un producto depende en parte de los materiales o insumos, a su vez estos inciden en los costos en función de varios atributos entre los cuales se encuentran el precio, el nivel de inventario y la calidad, en tanto que el precio es el resultado del comportamiento del mercado, las cantidades adquiridas y las condiciones de pagos entre otras.
De la interrelación e interacción de estos numerosos factores surge el nivel de costo de los productos, pero como resultado de la evolución de los procesos en el tiempo y del hecho de estar expuestos a continuos cambios y alteraciones que son propios del sistema los costos sufrirán variaciones naturales (llamadas también aleatorias) o especiales (denominadas atribuibles).
Las variaciones atribuibles se deben a una causa concreta, tal como las diferencias entre el rendimiento de diversas máquinas, operarios o materiales. Las variaciones de este tipo no son aleatorias, y pueden conducir a variaciones excesivas en los procesos. Si existen causas de variaciones atribuibles en un proceso, entonces se dice que el proceso está “fuera de control”.
Las variaciones debidas a causas atribuibles suelen ser excesivas, y no se pueden utilizar métodos de Control Estadístico de Procesos (CEP) para predecirlas.
Las variaciones aleatorias surgen como consecuencia de la interacción de una gran variedad de factores, tales como la temperatura, la presión atmosférica y la tolerancia normal de operación de la maquinaria. Estas variaciones son aleatorias, en general pequeñas, y no se pueden atribuir a ninguna causa concreta. Se dice que un proceso es “estable” o que está “dentro de control” si la variabilidad del proceso es consecuencia únicamente de variaciones aleatorias.
Distinguir entre un tipo de variación y otro, resulta de fundamental importancia a la hora de adoptar decisiones. Las decisiones correctas son ajustar el proceso cuando está fuera de control, y dejarlo solo cuando está bajo control. El riesgo de ajustar innecesariamente un proceso bajo control equivale a un error tipo I; si no se corrige un proceso que esté fuera de control, es un error tipo II. La aplicación correcta del control estadístico del proceso reduce al mínimo estos riesgos.
Aún queda por definir que es el control estadístico de procesos (CEP). La misma es una técnica estadística para asegurar que los procesos cumplen con los estándares. Como se dijo anteriormente todos los procesos están sujetos a ciertos grados de variabilidad, por tal motivo es necesario distinguir entre las variaciones por causas naturales y por causas imputables, desarrollando una herramienta simple pero eficaz para separarlas: el gráfico de control.
Las variaciones naturales afectan a todos los procesos de producción, y siempre son de esperar. Este tipo de variaciones son las diferentes fuentes de variación de un proceso que está bajo control estadístico. Se comportan como un sistema constante de causas aleatorias. Aunque sus valores individuales sean todos diferentes, como grupo forman una muestra que puede describirse a través de una distribución. Cuando estas distribuciones son normales, se caracterizan por dos parámetros. Estos parámetros son: la media de la tendencia central y la desviación estándar.
Mientras los costos evolucionen dentro de los límites de control, se dice que el proceso está “bajo control”, y se toleran pequeñas variaciones.
Los procedimientos para establecer un control estadístico del comportamiento de los costos implica:
1. establecer la “capacidad del proceso”;
2. crear un gráfico de control;
3. recoger datos periódicos y representarlos gráficamente;
4. identificar desviaciones;
5. identificar las causas de las desviaciones;
6. perpetuar los efectos positivos y corregir las causas de los negativos.
Compártelo:


Vota:
Resultado: 

(129 votos: promedio 1.16 sobre 10)

 | Autor: Mauricio León Lefcovich
06/09/2004 |  |  |
 | Comentarios | añadir comentario | |
Esta web no se hace responsable de los comentarios escritos por los usuarios. El usuario es responsable y titular de las opiniones vertidas. Si encuentra algún contenido erróneo u ofensivo, por favor, comuníquenoslo mediante el formulario de contacto para que podamos subsanarlo. | ||
| ||
| | |
| | |

Ultimos comentarios
- roger en Cómo enfocar tu estrategia SEO para tener mejores resultados en tu negocio online
- dada2504 en SEO Off-Page: la estrategia externa para optimizar el posicionamiento de tu web
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en El ciberbullying requiere medidas inmediatas
Lo + Valorado
Lo + Visto
Nube de etiquetas
