
Por ejemplo: posicionar web, email marketing, estrategias online...
Publica tu artículo Usuario - - Acceso de Usuarios | Viernes - 20.Noviembre.2026 |


Ejemplo:
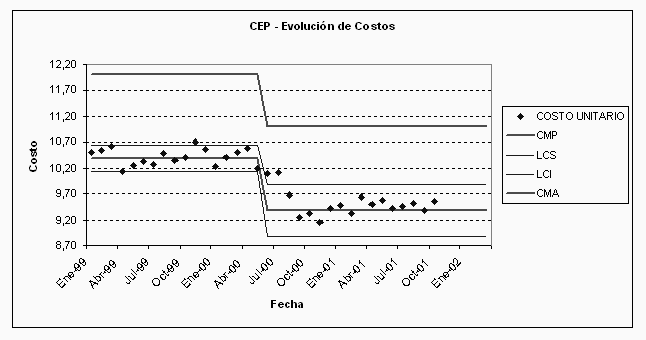
Tomando los datos correspondientes a los costos unitarios del producto “x” entre los meses de Enero-99 y Agosto-99 tenemos un Coste Medio del Proceso de $ 10,39 con un Límite de Control Superior (LCS) de $ 10,64 y un Límite de Control Inferior de $ 10,14. El Costo Máximo Aceptado es de $ 12. La Capacidad del Proceso es de 1,13. En el mes de Noviembre-99 se registra un costo unitario de $ 10,70 el cual supera el LCS siendo por lo tanto una variación debida a una causa especial (no natural o aleatoria) la misma se debía a problemas en el suministro de energía eléctrica recepcionada por la planta industrial. Se decide adoptar diversas medidas a los efectos de la reducción de los costes. Por un lado se reducen los tiempos de preparación lo cual trae aparejado una reducción tanto en el coste del producto, como también una disminución en los costos financieros por reducción de inventario. Por otro lado se cambia de proveedor a los efectos de mejorar la calidad de los insumos recibidos, se mejoran ciertas herramientas tanto a los efectos de mejorar la calidad de manufacturación, como de disminuir los tiempos de paradas por averías.
Los nuevos procedimientos comienzan a ponerse en práctica a partir de Junio-00, pero recién en Agosto-00 no sólo se completa su instalación, sino que comienzan a verse los resultados. Por tal razón procede a calcularse la media (CMP) del período Agosto-00 a Febrero-00, obteniéndose un Coste Medio de Proceso del orden de $ 9,38, LCS de $ 9,88 y LCI de $ 8,87; siendo la nueva Capacidad de Proceso del orden de 1,11. El Costo Máximo Aceptado se fijo en el orden de los $ 11. Ello implica una reducción del orden del 9.72% en el Coste Medio de Proceso. De fijarse el Costo Máximo Aceptado en $ 11,50 la capacidad del proceso sería de 1.16.
Entre Septiembre-99 y Mayo-00 se procedió a estandarizar el proceso de forma de asegurar su correcto funcionamiento, lo que anteriormente vimos como EREA (Estandarizar-Realizar-Evaluar-Actuar), procediendo luego a aplicar el proceso llamado PREA (Planificar-Realizar-Evaluar-Actual), proceso con el cual retamos los estándares establecidos fijando nuevas metas en materia de costos.
Conclusiones:
Del desarrollo de los concepto vertidos puede observarse el enorme potencial que posee la utilización del Control Estadístico de Proceso como instrumento y herramienta destinada a un mejor control en la evolución de los costos, una forma más eficaz de tomar decisiones en cuanto a ajustes, un método muy eficiente de fijar metas y un excepcional medio de verificar el comportamiento del sistema en su conjunto mediante la interrelación de los indicadores de costos, productividad, calidad, indicadores financieros, satisfacción de los usuarios y empleados / obreros, y los períodos o tiempos de los diversos ciclos.
Muchos son los que por desconocimiento de la forma en que funcionan los procesos tienden a efectuar prolongados y obstinados análisis en la búsqueda de las razones que dieron lugar a la variación de los costos en relación a los estándares o a los registrados en el período anterior, cometiendo el error de adoptar medidas de ajuste, cuando en realidad las variaciones respondían a la naturaleza misma del proceso, por lo que los ajustes dan origen a mayores diferencias en el futuro.
Las empresas que no adopten esta nueva metodología sufrirán el choque frente a empresas de categoría mundial que lo aplican en forma metódica.
La aplicación del CEP a los costos es la antesala de una nueva disciplina que provocará un fuerte shock en la evolución de la Gestión de Empresas, siendo esta nuevo avance la Costometría.
Bibliografía:
Grant, Eugene y Leavenworth, Richard. Control Estadístico de Calidad. McGraw Hill. 1988.
Nelson, Lloyd S. Gráfico de Control para Mediciones Individuales. Revista de Tecnología en Calidad. Volumen 14. Nº 3. Julio de 1982.
Lefcovich, Mauricio. Reducción de Costos – Coste Kaizen. www.gestiopolis.com . Septiembre/03.
[Mauricio León Lefcovich]
Tomando los datos correspondientes a los costos unitarios del producto “x” entre los meses de Enero-99 y Agosto-99 tenemos un Coste Medio del Proceso de $ 10,39 con un Límite de Control Superior (LCS) de $ 10,64 y un Límite de Control Inferior de $ 10,14. El Costo Máximo Aceptado es de $ 12. La Capacidad del Proceso es de 1,13. En el mes de Noviembre-99 se registra un costo unitario de $ 10,70 el cual supera el LCS siendo por lo tanto una variación debida a una causa especial (no natural o aleatoria) la misma se debía a problemas en el suministro de energía eléctrica recepcionada por la planta industrial. Se decide adoptar diversas medidas a los efectos de la reducción de los costes. Por un lado se reducen los tiempos de preparación lo cual trae aparejado una reducción tanto en el coste del producto, como también una disminución en los costos financieros por reducción de inventario. Por otro lado se cambia de proveedor a los efectos de mejorar la calidad de los insumos recibidos, se mejoran ciertas herramientas tanto a los efectos de mejorar la calidad de manufacturación, como de disminuir los tiempos de paradas por averías.
Los nuevos procedimientos comienzan a ponerse en práctica a partir de Junio-00, pero recién en Agosto-00 no sólo se completa su instalación, sino que comienzan a verse los resultados. Por tal razón procede a calcularse la media (CMP) del período Agosto-00 a Febrero-00, obteniéndose un Coste Medio de Proceso del orden de $ 9,38, LCS de $ 9,88 y LCI de $ 8,87; siendo la nueva Capacidad de Proceso del orden de 1,11. El Costo Máximo Aceptado se fijo en el orden de los $ 11. Ello implica una reducción del orden del 9.72% en el Coste Medio de Proceso. De fijarse el Costo Máximo Aceptado en $ 11,50 la capacidad del proceso sería de 1.16.
Entre Septiembre-99 y Mayo-00 se procedió a estandarizar el proceso de forma de asegurar su correcto funcionamiento, lo que anteriormente vimos como EREA (Estandarizar-Realizar-Evaluar-Actuar), procediendo luego a aplicar el proceso llamado PREA (Planificar-Realizar-Evaluar-Actual), proceso con el cual retamos los estándares establecidos fijando nuevas metas en materia de costos.
Conclusiones:
Del desarrollo de los concepto vertidos puede observarse el enorme potencial que posee la utilización del Control Estadístico de Proceso como instrumento y herramienta destinada a un mejor control en la evolución de los costos, una forma más eficaz de tomar decisiones en cuanto a ajustes, un método muy eficiente de fijar metas y un excepcional medio de verificar el comportamiento del sistema en su conjunto mediante la interrelación de los indicadores de costos, productividad, calidad, indicadores financieros, satisfacción de los usuarios y empleados / obreros, y los períodos o tiempos de los diversos ciclos.
Muchos son los que por desconocimiento de la forma en que funcionan los procesos tienden a efectuar prolongados y obstinados análisis en la búsqueda de las razones que dieron lugar a la variación de los costos en relación a los estándares o a los registrados en el período anterior, cometiendo el error de adoptar medidas de ajuste, cuando en realidad las variaciones respondían a la naturaleza misma del proceso, por lo que los ajustes dan origen a mayores diferencias en el futuro.
Las empresas que no adopten esta nueva metodología sufrirán el choque frente a empresas de categoría mundial que lo aplican en forma metódica.
La aplicación del CEP a los costos es la antesala de una nueva disciplina que provocará un fuerte shock en la evolución de la Gestión de Empresas, siendo esta nuevo avance la Costometría.
Bibliografía:
Grant, Eugene y Leavenworth, Richard. Control Estadístico de Calidad. McGraw Hill. 1988.
Nelson, Lloyd S. Gráfico de Control para Mediciones Individuales. Revista de Tecnología en Calidad. Volumen 14. Nº 3. Julio de 1982.
Lefcovich, Mauricio. Reducción de Costos – Coste Kaizen. www.gestiopolis.com . Septiembre/03.
[Mauricio León Lefcovich]
Compártelo:


Vota:
Resultado: 

(129 votos: promedio 1.16 sobre 10)

 | Autor: Mauricio León Lefcovich
06/09/2004 |  |  |
 | Comentarios | añadir comentario | |
Esta web no se hace responsable de los comentarios escritos por los usuarios. El usuario es responsable y titular de las opiniones vertidas. Si encuentra algún contenido erróneo u ofensivo, por favor, comuníquenoslo mediante el formulario de contacto para que podamos subsanarlo. | ||
| ||
| | |
| | |

Ultimos comentarios
- roger en Cómo enfocar tu estrategia SEO para tener mejores resultados en tu negocio online
- dada2504 en SEO Off-Page: la estrategia externa para optimizar el posicionamiento de tu web
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en El ciberbullying requiere medidas inmediatas
Lo + Valorado
Lo + Visto
Nube de etiquetas
