
Por ejemplo: posicionar web, email marketing, estrategias online...
Publica tu artículo Usuario - - Acceso de Usuarios | Viernes - 20.Noviembre.2026 |


Los canales de comunicación e interacción
Probablemente uno de los mayores cambios acaecidos en el sector financiero, después del incremento de competitividad mencionado anteriormente y el protagonismo creciente del cliente en la toma de decisiones pre-analizadas, es el incremento de canales de comunicación. Lo que hace una década era una relación basada únicamente en la oficina, con una incipiente red de cajeros automáticos es hoy en día, y a requerimiento de las nuevas generaciones, un abanico de alternativas que, poco a poco, cobran importancia: Oficina, Asesores especializados o de atención personal, Cajeros, Internet, Call Centers (entrada y salida), Banca telefónica, mailing, GSM, y muy pronto UMTS, e-TV etc.
Con la misma fuerza que asistimos al nacimiento de la compartición de clientes en la Banca o la pérdida de fidelidad basada en el producto, los nuevos canales toman protagonismo como complemento de la relación, y en muchas ocasiones no como alternativa total a los otros canales anteriores. La aplicación de nuevos canales en nuestra estrategia de relación ofrece oportunidades de diferente dimensión e importancia.
A pesar de los competitivos costes de implantación, en muchos casos gracias a tecnologías cada vez más asequibles, muchas de las inversiones pueden ser rapidamente amortizadas dado su bajo nivel de costes transaccionales (1000 a 1 en algunos casos, si tomamos como elemento base los costes en las oficinas y lo comparamos con canales a distancia: Cajeros, Internet, Banca Telefónica...).
Pero desde el punto de vista de este artículo, en la mejora de atención y aprovechamiento de oportunidades, los nuevos canales nos brindan la posibilidad de interactuar “en el momento” y en “el formato” que el cliente decida más oportuno para sus transacciones. Así pues, los canales virtuales son a veces el camino preferido para toma de decisiones críticas, tanto por su inmediatez, como por su carácter no espacial (lugar físico específico). Mientras los canales más tradicionales son los adecuados para el asesoramiento o las operaciones que precisen de la presencia del usuario.
La riqueza de alternativas, solo si en cada una de ellas se utiliza de forma eficiente la inteligencia generada a través de los análisis anteriores (preferencia de los clientes, situación de los mismos, oportunidades de relación, propensiones, indicadores de cambio de comportamiento etc..) permitirá adaptar el mensaje y el mix, en el momento y lugar más eficiente para el mismo, como algunos ejemplos podemos citar:
Tarjeta al límite de utilización de crédito y concesión de pre-scoring. (en propio cajero)
Necesidades de mayor consumo por periodo vacacional y aumento de límite. (en cajero)
Vencimiento próximo de producto y sugerencia de renovación. (cualquier canal)
Ingreso importante y sugerencia de inversión. (en cualquier canal)
Tendencia a la fuga y acciones relacionadas con retención. (en canal con personas)
Próximidad de finalización de plazo para ingresos de planes de pensiones y sugerencia de aportación. (cualquier canal)
Situación irregular de rentabilidad de la entidad y acciones de renegociación. (Canal personal)
Propuesta de crédito aplazado pre-concedido en uso de tarjeta en compra (TPV)
Etc.
Por otra parte la capacidad de interacción simultánea por varios canales, utilizando algunos de menores costes, permite adaptar de nuevo los precios al comportamiento específico de cada cliente, siendo más competitivos cuando el cliente use canales menos costosos.
La estrategia multicanal, debe integrar de forma imprescindible la sincronización de acciones entre los mismos, tanto a nivel de salida: uso de misma inteligencia comercial; como de entrada: conocimiento minucioso de la operatividad y preferencias de cada cliente, dando siempre una visión integrada de las relaciones, en cualquiera de los medios que este elija para su relación con la entidad.
Empezando un nuevo camino
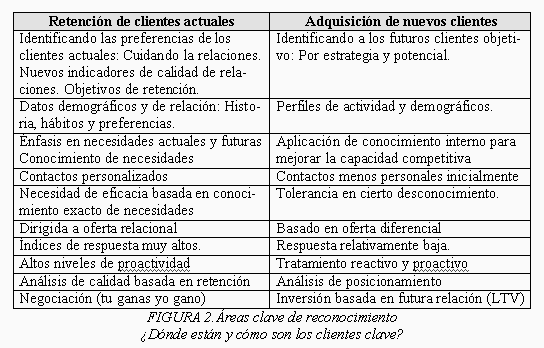
Avanzar desde donde está la entidad hoy hasta donde podría estar, de aprovechar de forma eficiente sus oportunidades, no es un tema trivial, no obstante la definición de estrategias adecuadas es imprescindible para permanecer de forma competitiva en el mercado. Existe la necesidad de aplicar de forma eficiente ambas estrategias de negocio, retención y crecimiento con nuevos clientes (ver figura 2) entendiendo de forma clara, y compartida por parte de toda la organización, los riesgos y oportunidades que nos brinda el nuevo entorno.
Y para poder tomar las decisiones oportunas, lo primero que deberemos hacer es disponer de la información necesaria para minimizar el error, es decir, convertir la inmensa riqueza de los datos de la entidad en información útil y clave para el diseño del nuevo enfoque.
Probablemente uno de los mayores cambios acaecidos en el sector financiero, después del incremento de competitividad mencionado anteriormente y el protagonismo creciente del cliente en la toma de decisiones pre-analizadas, es el incremento de canales de comunicación. Lo que hace una década era una relación basada únicamente en la oficina, con una incipiente red de cajeros automáticos es hoy en día, y a requerimiento de las nuevas generaciones, un abanico de alternativas que, poco a poco, cobran importancia: Oficina, Asesores especializados o de atención personal, Cajeros, Internet, Call Centers (entrada y salida), Banca telefónica, mailing, GSM, y muy pronto UMTS, e-TV etc.
Con la misma fuerza que asistimos al nacimiento de la compartición de clientes en la Banca o la pérdida de fidelidad basada en el producto, los nuevos canales toman protagonismo como complemento de la relación, y en muchas ocasiones no como alternativa total a los otros canales anteriores. La aplicación de nuevos canales en nuestra estrategia de relación ofrece oportunidades de diferente dimensión e importancia.
A pesar de los competitivos costes de implantación, en muchos casos gracias a tecnologías cada vez más asequibles, muchas de las inversiones pueden ser rapidamente amortizadas dado su bajo nivel de costes transaccionales (1000 a 1 en algunos casos, si tomamos como elemento base los costes en las oficinas y lo comparamos con canales a distancia: Cajeros, Internet, Banca Telefónica...).
Pero desde el punto de vista de este artículo, en la mejora de atención y aprovechamiento de oportunidades, los nuevos canales nos brindan la posibilidad de interactuar “en el momento” y en “el formato” que el cliente decida más oportuno para sus transacciones. Así pues, los canales virtuales son a veces el camino preferido para toma de decisiones críticas, tanto por su inmediatez, como por su carácter no espacial (lugar físico específico). Mientras los canales más tradicionales son los adecuados para el asesoramiento o las operaciones que precisen de la presencia del usuario.
La riqueza de alternativas, solo si en cada una de ellas se utiliza de forma eficiente la inteligencia generada a través de los análisis anteriores (preferencia de los clientes, situación de los mismos, oportunidades de relación, propensiones, indicadores de cambio de comportamiento etc..) permitirá adaptar el mensaje y el mix, en el momento y lugar más eficiente para el mismo, como algunos ejemplos podemos citar:
Tarjeta al límite de utilización de crédito y concesión de pre-scoring. (en propio cajero)
Necesidades de mayor consumo por periodo vacacional y aumento de límite. (en cajero)
Vencimiento próximo de producto y sugerencia de renovación. (cualquier canal)
Ingreso importante y sugerencia de inversión. (en cualquier canal)
Tendencia a la fuga y acciones relacionadas con retención. (en canal con personas)
Próximidad de finalización de plazo para ingresos de planes de pensiones y sugerencia de aportación. (cualquier canal)
Situación irregular de rentabilidad de la entidad y acciones de renegociación. (Canal personal)
Propuesta de crédito aplazado pre-concedido en uso de tarjeta en compra (TPV)
Etc.
Por otra parte la capacidad de interacción simultánea por varios canales, utilizando algunos de menores costes, permite adaptar de nuevo los precios al comportamiento específico de cada cliente, siendo más competitivos cuando el cliente use canales menos costosos.
La estrategia multicanal, debe integrar de forma imprescindible la sincronización de acciones entre los mismos, tanto a nivel de salida: uso de misma inteligencia comercial; como de entrada: conocimiento minucioso de la operatividad y preferencias de cada cliente, dando siempre una visión integrada de las relaciones, en cualquiera de los medios que este elija para su relación con la entidad.
Empezando un nuevo camino
Avanzar desde donde está la entidad hoy hasta donde podría estar, de aprovechar de forma eficiente sus oportunidades, no es un tema trivial, no obstante la definición de estrategias adecuadas es imprescindible para permanecer de forma competitiva en el mercado. Existe la necesidad de aplicar de forma eficiente ambas estrategias de negocio, retención y crecimiento con nuevos clientes (ver figura 2) entendiendo de forma clara, y compartida por parte de toda la organización, los riesgos y oportunidades que nos brinda el nuevo entorno.
Y para poder tomar las decisiones oportunas, lo primero que deberemos hacer es disponer de la información necesaria para minimizar el error, es decir, convertir la inmensa riqueza de los datos de la entidad en información útil y clave para el diseño del nuevo enfoque.
Compártelo:


Vota:
Resultado: 

(111 votos: promedio 1.16 sobre 10)

 | Autor: Jesús Cirera i Soler
04/08/2004 |  |  |
 | Comentarios | añadir comentario | |
Esta web no se hace responsable de los comentarios escritos por los usuarios. El usuario es responsable y titular de las opiniones vertidas. Si encuentra algún contenido erróneo u ofensivo, por favor, comuníquenoslo mediante el formulario de contacto para que podamos subsanarlo. | ||
| ||
| | |
| | |

Ultimos comentarios
- roger en Cómo enfocar tu estrategia SEO para tener mejores resultados en tu negocio online
- dada2504 en SEO Off-Page: la estrategia externa para optimizar el posicionamiento de tu web
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en Decálogo de Ciberderechos de la Infancia
- Adolescenciamx en El ciberbullying requiere medidas inmediatas
Lo + Valorado
Lo + Visto
Nube de etiquetas
